۵ ابزار رایگان تحلیل تکنیکال برای شروع کافیاند
میز کار مبتدی با ۵ ابزار رایگان: چارت TradingView با Alert، تستر استراتژی و Bar Replay، تقویم اقتصادی، ماشینحساب حجم و ژورنال؛…
ادامه مطلب ←
شروع ترید با سرمایهٔ کم در ایران ممکن است، اما نه به معنایی که در تبلیغات میبینید. با پنجاه تا دویست دلار نمیشود اجاره داد، ولی میشود یاد گرفت؛ آن هم با پول واقعی، با هزینهٔ کم و با فشاری که دمو هرگز نمیسازد. فرق این دو جمله، تمام تفاوت یک مسیر واقعبینانه با یک رؤیافروشی است. حساب کوچک یک کلاس درس است که شهریهاش را از قبل پرداختهاید؛ اگر از آن انتظار حقوق ماهانه داشته باشید، همان شهریه را چند بار دیگر هم خواهید پرداخت.
این مقاله نقشهٔ پلهای ۱۲ ماهه را با عدد میدهد: چقدر پول وارد کنید، در هر معامله چقدر ریسک کنید، هر پله تا کجا ادامه دارد و با چه معیار مشخصی به پلهٔ بعد بروید یا در صورت افت، یک پله عقب برگردید. از Position Size و Stop Loss تا هزینههای پنهان حسابهای خیلی کوچک، از انتخاب یک ستاپ تا نوشتن یک Trading Plan یکصفحهای، و از مسیر پول در ایران تا تلههای مخصوص همین حسابها. چیزی که در این نوشته پیدا نمیکنید وعدهٔ درآمد است، چون هیچ مسیر واقعبینانهای با وعده شروع نمیشود.
| پله | سرمایهٔ پیشنهادی | هدف اصلی | معیار عبور به پلهٔ بعد | زمان تقریبی |
|---|---|---|---|---|
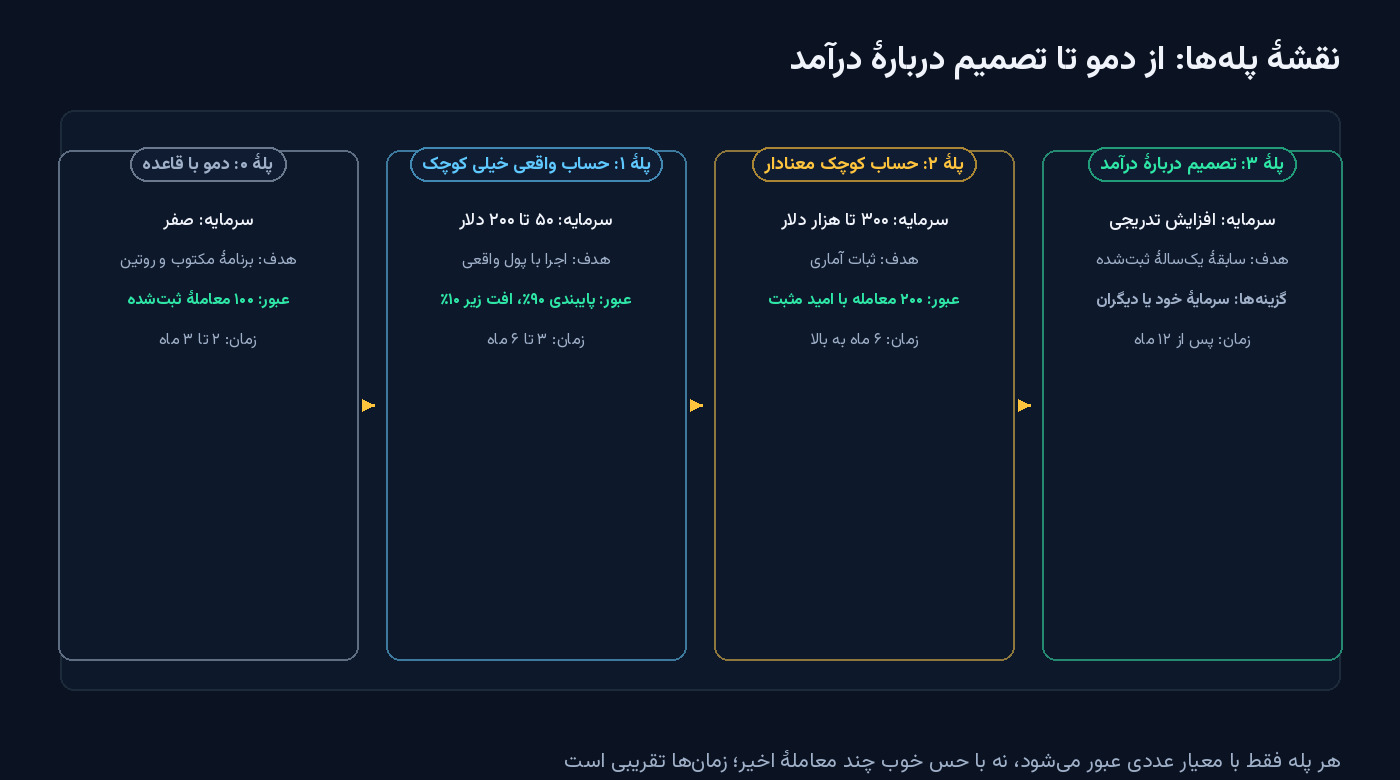
| پلهٔ صفر: دمو با قانون | ۰ دلار | نوشتن سیستم، روتین، ژورنال | ۱۰۰ معاملهٔ ثبتشده طبق سیستم | ۲ تا ۳ ماه |
| پلهٔ یک: حساب واقعی خیلی کوچک | ۵۰ تا ۲۰۰ دلار | اجرای همان سیستم با پول واقعی و سنجش هیجان | ۱۰۰ معامله، پایبندی بالای ۹۰ درصد، Drawdown کمتر از ۱۰ درصد | ۳ تا ۶ ماه |
| پلهٔ دو: حساب کوچک معنادار | ۳۰۰ تا ۱۰۰۰ دلار؛ پولی که از دست رفتنش زندگی را به هم نمیریزد | ثبات آماری پس از کسر هزینه | ۲۰۰ معامله با Expectancy مثبت | ۶ ماه به بالا |
| پلهٔ سه: تصمیم مقیاس | افزایش تدریجی | انتخاب مسیر: سرمایهٔ شخصی بیشتر یا سابقه برای سرمایهٔ دیگران | سابقهٔ ۱۲ ماههٔ مستند | پس از یک سال |
برای کسی که درآمدش ریالی است، «سرمایهٔ کم» معمولاً یعنی چیزی بین پنجاه تا چند صد دلار؛ مبلغی که جمعکردنش چند ماه طول کشیده و از دست دادنش دردناک است، اما زندگی را از مسیر خارج نمیکند. همین تعریف ساده، اولین فیلتر است: اگر پولی که میخواهید وارد حساب کنید در دستهٔ «اگر برود، قسط عقب میافتد» جا میگیرد، هنوز Capital ترید نیست؛ پول زندگی است و جایش در بازار نیست. این را باید صریح گفت، چون بیشتر حسابهای کوچک نه به خاطر سیستم بد، بلکه به خاطر پول اشتباه از بین میروند.
حالا ببینیم همین مبلغ چه کاری میتواند بکند. حساب دویست دلاری با Risk یک درصد، در هر معامله دو دلار به خطر میاندازد. اگر ماهی سه درصد بسازد — عددی که برای بسیاری از معاملهگران باتجربه هم ثابت و همیشگی نیست — نتیجه شش دلار در ماه است؛ تقریباً در حد هزینهٔ یک بار جابهجایی پول از ایران به بروکر و برگشت. این محاسبه برای ناامید کردن نیست؛ برای برداشتن یک بار سنگین از دوش حساب کوچک است. وقتی بپذیرید بازده مالی این حساب در حد خطای گرد کردن است، دیگر برای «معنادار کردن» آن حجم را بالا نمیبرید، و همین یک تصمیم، بیشتر حسابهای کوچک را از مرگ زودرس نجات میدهد.
سرمایهٔ معاملاتی سه ویژگی دارد: قابل از دست دادن است، جدا از هزینهٔ زندگی نگهداری میشود، و عددش را خودتان تعیین کردهاید نه بازار. پسانداز اضطراری دقیقاً برعکس است: نباید از دست برود، باید در دسترس فوری باشد، و عددش را هزینههای زندگی تعیین میکند. قاطی کردن این دو، هم اضطراب معامله را چند برابر میکند و هم باعث میشود بعد از دو ضرر، برای جبران، قانون Risk Management را کنار بگذارید. راه عملیاش یک تفکیک فیزیکی ساده است: حساب بانکی جدا، کارت جدا، و یک سقف ماهانه که حتی اگر بازار «فرصت طلایی» نشان داد، از آن عبور نمیکنید.
حساب کوچک دشمن اصلیاش بازار نیست؛ بیقانونی است. وقتی سرمایه کم است، هر اشتباه درصدی بزرگتر به نظر میرسد و وسوسهٔ جبران فوری بیشتر میشود. تنها چیزی که جلوی این چرخه را میگیرد یک سیستم معاملاتی مکتوب است؛ نه یک اندیکاتور، نه یک کانال سیگنال، بلکه مجموعهای از قوانین که بگوید کجا وارد میشوی، کجا خارج میشوی، چقدر ریسک میکنی و کی معامله نمیکنی. در ادبیات حرفهای به این میگویند Trading Plan و ستاپهای داخل آن Setup نام دارند.
سیستم خوب برای حساب کوچک سه شرط دارد: اول، قابل توضیح در یک صفحه باشد؛ دوم، قابل بکتست باشد؛ سوم، تعداد تصمیمهایش در لحظه کم باشد. هر چه تصمیم لحظهای بیشتر باشد، حساب کوچک سریعتر خالی میشود، چون فشار مالی تصمیم را خراب میکند. برای همین، شروع با یک بازار، یک تایمفریم و یک ستاپ، نه تنبلی که هوشمندانهترین انتخاب است. تمرکز، Win Rate را بالا نمیبرد لزوماً، اما اجرای درست را ممکن میکند و اجرای درست تنها چیزی است که در ماههای اول میتوانید کنترل کنید.
چون مغز در حساب کوچک دنبال بهانه برای معامله است. وقتی پنج ستاپ دارید، همیشه یکیشان «شبیه» چارت به نظر میرسد. وقتی یک ستاپ دارید، مجبورید صبر کنید. صبر همان مهارتی است که حساب کوچک باید بسازد. یک ستاپ را انتخاب کنید — مثلاً پولبک به EMA بیست در روند — و برای آن سه فیلتر بنویسید: روند چیست، تریگر ورود چیست، ابطال کجاست. همین سه خط، نصف اشتباهات را حذف میکند. اگر هنوز ستاپ مشخصی ندارید، از مقالهٔ پرایس اکشن به زبان ساده؛ ساختار، BOS و نقدینگی شروع کنید تا منطق ساختار را ببینید، نه فقط شکل کندلها را.
قانون یک درصد میگوید در هیچ معاملهای بیش از یک درصد سرمایه را به خطر نیندازید. این قانون برای حساب بزرگ محافظهکارانه است، برای حساب کوچک نجاتبخش است. با سرمایهٔ دویست دلار، یک درصد میشود دو دلار؛ با سرمایهٔ هزار دلار میشود ده دلار. اگر ده معاملهٔ پشت سر هم ضرر کنید — که در هر سیستمی ممکن است — با یک درصد، حدود ده درصد حساب رفته، نه نصف آن. تفاوت بقا و ورشکستگی همینجاست.
اما یک درصد چطور به حجم تبدیل میشود؟ با Position Size. بسیاری حجم را حدس میزنند، در حالی که حجم خروجی فرمول است، نه ورودی. این آموزش را قدمبهقدم انجام دهید، چون پایهٔ تمام مدیریت سرمایه است.
سه عدد لازم دارید: سرمایه (Balance)، درصد ریسک (Risk%)، و فاصلهٔ Stop Loss تا ورود بر حسب دلار یا پیپ. فرمول:
مبلغ ریسک = Balance × Risk%
حجم = مبلغ ریسک ÷ فاصلهٔ Stop تا ورود (بر حسب دلار به ازای یک لات)
مثال عملی: بالانس ۳۰۰ دلار، ریسک ۱ درصد، مبلغ ریسک ۳ دلار. اگر روی طلا معامله میکنید و فاصلهٔ Stop شما ۳ دلار است (مثلاً از ۲۶۵۰ تا ۲۶۴۷) و هر ۰٫۰۱ لات طلا حدود ۰٫۳ دلار به ازای هر دلار حرکت میکند — عدد دقیق را از مشخصات نماد بروکر ببینید — آنگاه حجم شما ۰٫۰۱ لات میشود. اگر فاصلهٔ Stop بزرگتر شد، حجم کوچکتر میشود، نه Stop جابهجا. این جابهجایی نکردن Stop، مهمترین عادت حساب کوچک است. دربارهٔ منطق کامل این قانون در مقالهٔ مدیریت سرمایه: قانون یکدرصد که حساب شما را نجات میدهد توضیح دادهایم.
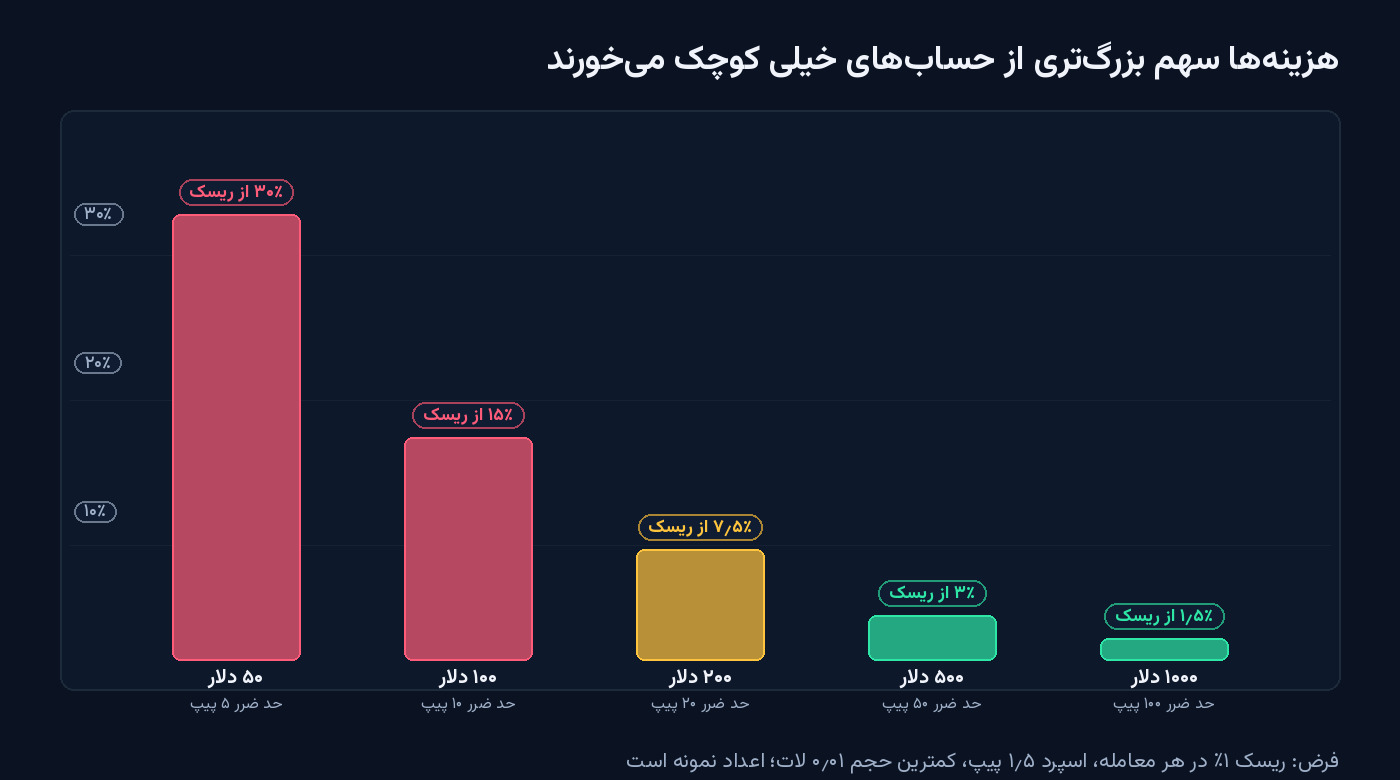
یک نکتهٔ مهم برای ایران: بعضی نمادها اسپرد و کمیسیون بالاتری دارند و این هزینه روی حساب کوچک اثر درصدی بیشتری میگذارد. اگر سیستم شما به تارگتهای خیلی کوچک وابسته است، هزینه میتواند Expectancy را منفی کند حتی اگر تحلیل درست باشد. قبل از انتخاب نماد، یک هفته هزینه را در دمو با حجم واقعی یادداشت کنید.
حساب خیلی کوچک دو نوع هزینه دارد: هزینهٔ بازار (اسپرد، کمیسیون، Swap) و هزینهٔ مسیر پول (کارمزد صرافی داخلی، کارمزد انتقال، اختلاف نرخ تبدیل). مسئله این است که هر دو هزینه ثابت یا نیمهثابتاند، در حالی که سود شما درصدی است. وقتی حساب ۵۰ دلار است، پرداخت ۲ دلار برای انتقال، چهار درصد حساب است؛ برای حساب ۱۰۰۰ دلاری، دو دهم درصد. به همین دلیل، حساب زیر صد دلار از نظر آموزشی میتواند مفید باشد اما از نظر اقتصادی تقریباً همیشه زیانده است، حتی با سیستم خوب.
راهحل حذف هزینه نیست؛ مدیریت دفعات آن است. به جای واریزهای هفتگی کوچک، یک واریز بزرگتر و کمدفعاتتر انجام دهید. به جای معاملهٔ هر روز، تعداد معامله را کم کنید و کیفیت را بالا ببرید. هر معاملهای که میکنید باید بعد از کسر اسپرد و کمیسیون، هنوز Edge داشته باشد. اگر ژورنال نشان میدهد نیمی از سودتان صرف هزینه شده، سیستم را عوض کنید نه حجم را زیاد.
اهرم (Leverage) مثل کارت اعتباری است؛ داشتنش با خرج کردنش فرق دارد. بروکر ممکن است ۱:۵۰۰ بدهد، اما شما مجبور نیستید ۱:۵۰۰ استفاده کنید. اهرم مصرفی شما از فرمول Position Size میآید، نه از عددی که در کابین بروکر انتخاب کردهاید. اگر با قانون یک درصد کار کنید، اهرم مصرفیتان معمولاً زیر ۱:۵ باقی میماند حتی اگر اهرم حساب ۱:۱۰۰ باشد.
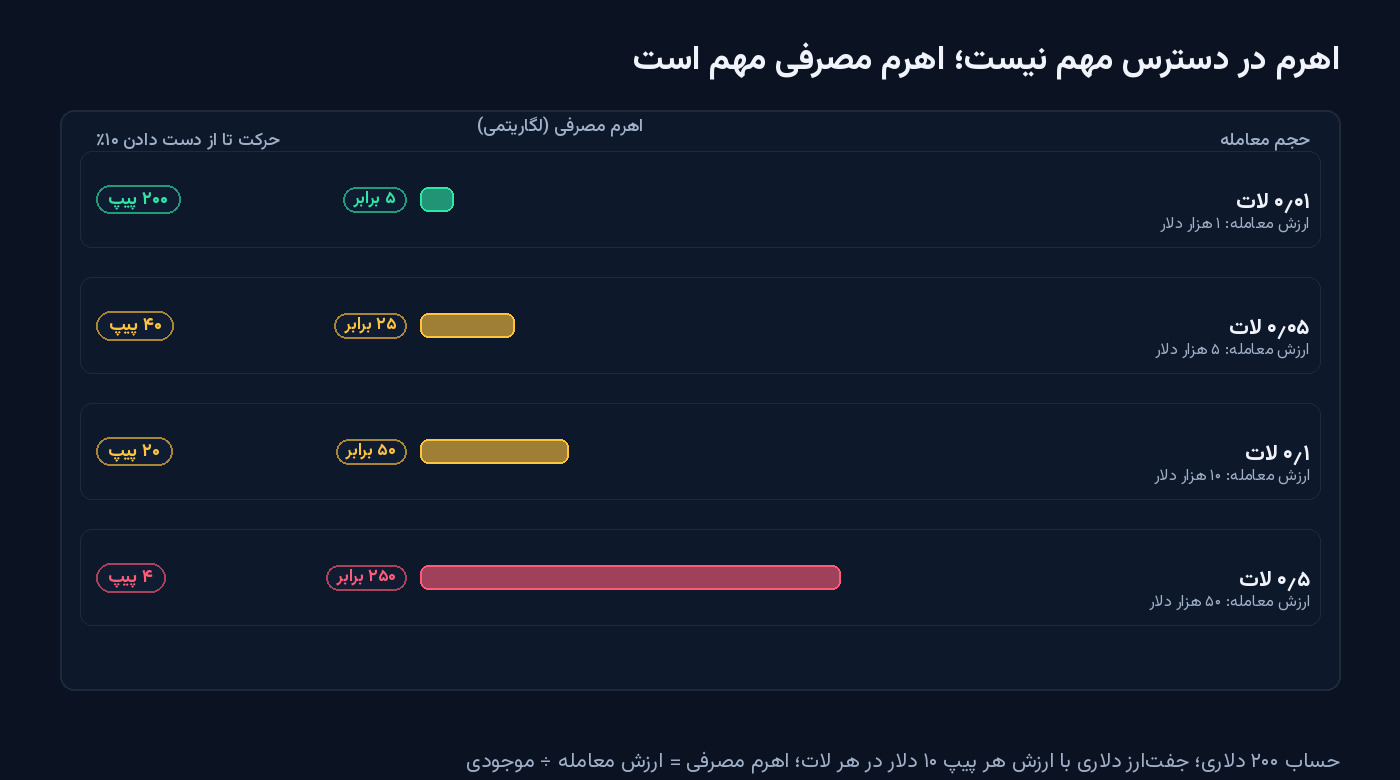
اشتباه رایج حساب کوچک این است که چون سرمایه کم است، اهرم را بالا میبرد تا «سود معنادار» شود. این دقیقاً برعکس بقاست. اهرم بالا فاصلهٔ شما تا Margin Call را کم میکند و باعث میشود یک حرکت معمول بازار، حسابتان را ببندد. اگر میخواهید حساب کوچک زنده بماند، اهرم حساب را متوسط بگذارید — مثلاً ۱:۱۰۰ — و اهرم مصرفی را با Position Size کنترل کنید. این تفکیک را همیشه به خاطر بسپارید.
مسیر پیشنهادی این مقاله چهار پله دارد و هر پله یک خروجی ملموس. پلهٔ صفر دمو با قانون است؛ نه دمو تفریحی. در دمو باید همان روتینی را بسازید که بعداً با پول واقعی اجرا خواهید کرد. بسیاری دمو را بیارزش میدانند چون «احساس ندارد»، اما کار دمو ساختن احساس نیست؛ ساختن عادت است.
وقتی سه شرط همزمان برقرار شد: یک سیستم یکصفحهای مکتوب دارید، صد معامله طبق آن ثبت کردهاید، و میدانید میانگین ضرر پشت سر هم (Losing Streak) سیستمتان چقدر است. اگر نمیدانید سیستمتان در بدترین ماه چقدر افت میدهد، هنوز آمادهٔ پول واقعی نیستید. دمو جایی است که این عدد را بدون هزینهٔ مالی میبینید.
حالا آموزش روتین روزانه، مخصوص کسی که شاغل است:
۱) شب قبل (۱۰ دقیقه): لیست نمادها را چک کنید، سطوح کلیدی فردا را علامت بزنید، و بنویسید «فردا فقط اگر فلان شرط شد معامله میکنم». این جمله، فردا جلوی معاملات بیدلیل را میگیرد.
۲) صبح (۵ دقیقه): تقویم اقتصادی را ببینید؛ اگر خبر قرمز روی نماد شماست، آن روز معامله نکنید. حساب کوچک توان هضم نوسان خبری را ندارد.
۳) تایم معامله (۶۰ تا ۹۰ دقیقه ثابت): فقط در یک بازهٔ ثابت چارت را باز کنید. چارت همیشه باز، حساب کوچک را خالی میکند. در این بازه، فقط ستاپ خود را شکار کنید؛ اگر نبود، روز را بدون معامله ببندید. بدون معامله بستن هم یک مهارت است.
۴) بعد از بازار (۱۰ دقیقه): هر کاری کردید — معامله یا صبر — را در ژورنال بنویسید. اسکرینشات با ورود، Stop و خروج. همین.
پلهٔ یک، حساب واقعی خیلی کوچک است؛ جایی که هیجان میآید. قانونش ساده است: همان سیستم دمو، همان تایم، همان حجم فرمولی. اگر وسوسه شدید حجم را دو برابر کنید چون «این معامله مطمئن است»، همان لحظه سیستم را شکستهاید. حساب کوچک با یک قانون میماند: هیچ معاملهٔ مطمئنی وجود ندارد. دربارهٔ کنترل این وسوسه در مقالهٔ دام انتقام از بازار (Revenge Trading) مفصل صحبت کردهایم.
یک برگهٔ آ۴ بردارید و شش بخش بنویسید: ۱) بازار و تایمفریم (مثلاً XAUUSD در تایمفریم یکساعته)، ۲) تعریف روند (مثلاً قیمت بالای EMA ۵۰)، ۳) ستاپ ورود (پولبک + کندل تأیید)، ۴) Stop Loss و Take Profit (Stop پشت ساختار، TP بر اساس Risk to Reward حداقل ۱ به ۱٫۵)، ۵) قانون ریسک (۱ درصد، حداکثر دو معامله در روز، توقف روزانه بعد از دو ضرر)، ۶) قانون عدم معامله (خبر قرمز، خستگی، معامله بعد از سود بزرگ). همین یک صفحه، سیستم شماست. اگر نمیتوانید سیستمتان را در یک صفحه توضیح دهید، هنوز سیستم ندارید. نمونهٔ ساختار ژورنال را در مقالهٔ ژورنال معاملاتی؛ ابزاری که سود را چند برابر میکند ببینید.
حساب کوچک با شغل تماموقت، سه محدودیت دارد: زمان کم، تحمل ریسک کم، و نیاز به خواب راحت. سبکهایی که نیاز به خیره شدن تمامروز به چارت دارند معمولاً با این سه محدودیت نمیخوانند. تجربهٔ عملی میگوید دو سبک بهتر جواب میدهد: معاملهٔ نوسانی کوتاهمدت روی تایمفریم یکساعته تا چهارساعته با یک یا دو معامله در هفته، یا معاملهٔ روزانه در یک بازهٔ ثابت ۹۰ دقیقهای. اسکالپ با اسپرد و هزینه و نیاز به تمرکز بالا، حساب کوچک را سریع فرسوده میکند.
برای انتخاب، از خودتان بپرسید: «من کی میتوانم هر روز بدون استثنا پای چارت باشم؟» اگر جواب «هیچوقت» است، سبک روزانه حذف میشود. اگر جواب «فقط شبها» است، باید بازاری را انتخاب کنید که شب به وقت تهران نوسان منطقی داشته باشد. این انتخابهای ساده، از صدها معاملهٔ اشتباه جلوگیری میکند. تفاوت اسکالپ و سوئینگ را از نظر زمان و هزینه در مقالهٔ تفاوت اسکالپ و سوئینگ چیست؟ کدام برای شما مناسبتر است؟ مقایسه کردهایم.
در ایران، ترید قبل از اولین کندل یک هزینه دارد: تبدیل ریال به دلار، انتقال به بروکر، و برگشت. این مسیر سه نقطهٔ حساس دارد: کارمزد صرافی داخلی، اختلاف نرخ خرید و فروش تتر، و کارمزد برداشت بروکر. اگر این سه را جمع نکنید، فکر میکنید سیستمتان زیانده است در حالی که مسیر پول سود را خورده. یک شیت ساده بسازید: تاریخ، مبلغ ریالی، نرخ تتر خرید، مبلغ دلاری رسیده به بروکر، و اختلاف. بعد از سه انتقال، میانگین هزینهٔ واقعیتان را میدانید.
نکتهٔ امنیتی مهم: حساب بانکیتان را برای ترید جدا کنید و از کارتهای اجارهای یا انتقالهای کارتبهکارت با افراد ناشناس استفاده نکنید؛ الگوی تراکنشهای نامرتب میتواند حساب را بهعنوان حساب تجاری یا مشکوک پرچم بزند و بعداً هم از نظر بانکی و هم مالیاتی دردسر بسازد. مسیرهای واریز ریال، کارمزدها و چکلیست ایمنی را در مقالهٔ واریز ریال به بروکر؛ مسیرها، کارمزد و چکلیست ایمنی با جزئیات توضیح دادهایم و امنیت اتصال را در مقالهٔ ترید زیر تحریم از ایران؛ VPN، VPS و امنیت حساب، بدون تعصب.
حساب کوچک تلههای خودش را دارد که حساب بزرگ کمتر میبیند. اولین تله، «حجم را زیاد کنم تا سود معنادار شود» است. این جمله قشنگ به نظر میرسد اما ترجمهاش این است: «ریسک را زیاد کنم تا زودتر کال شوم». راه درست، معنادار کردن مهارت است نه سود. دومین تله، «انتقام» بعد از ضرر است؛ بعد از یک Stop، بلافاصله وارد معاملهٔ بعدی میشوید تا ضرر را برگردانید. این دقیقاً همان الگویی است که در مقالهٔ چرا از ضرر میترسیم و روانشناسی زیان توضیح دادهایم؛ ضرر بخشی از سیستم است، نه خطای شخصی.
سومین تله، کپی سیگنال بدون سیستم است. وقتی سرمایه کم است، وسوسهٔ «یکی دیگر برایم معامله کند» زیاد میشود، اما کپی بدون دانستن منطق Stop و حجم، فقط ریسک را پنهان میکند. اگر سیگنالی میبینید، آن را بهعنوان ایده در دمو تست کنید، نه بهعنوان دستور در حساب واقعی. چهارمین تله، «حساب را شارژ کنم تا مارجین کال نشوم» است؛ این کار زیان را بزرگتر میکند، نه حل. قانون حرفهای این است: هر معامله یک ریسک بستهشده دارد و بعد از بسته شدن، تمام میشود؛ پول جدید، معاملهٔ جدید است، نه نجات معاملهٔ قبلی.
این برنامه را مثل یک قرارداد با خودتان ببینید. ماههای ۱ تا ۳: فقط پلهٔ صفر. سیستم یکصفحهای، صد معاملهٔ دمو، ژورنال روزانه، و محاسبهٔ Expectancy ساده: (درصد برد × میانگین سود) منهای (درصد باخت × میانگین ضرر). اگر بعد از صد معامله Expectancy مثبت نبود، ستاپ را عوض کنید، نه حجم را.
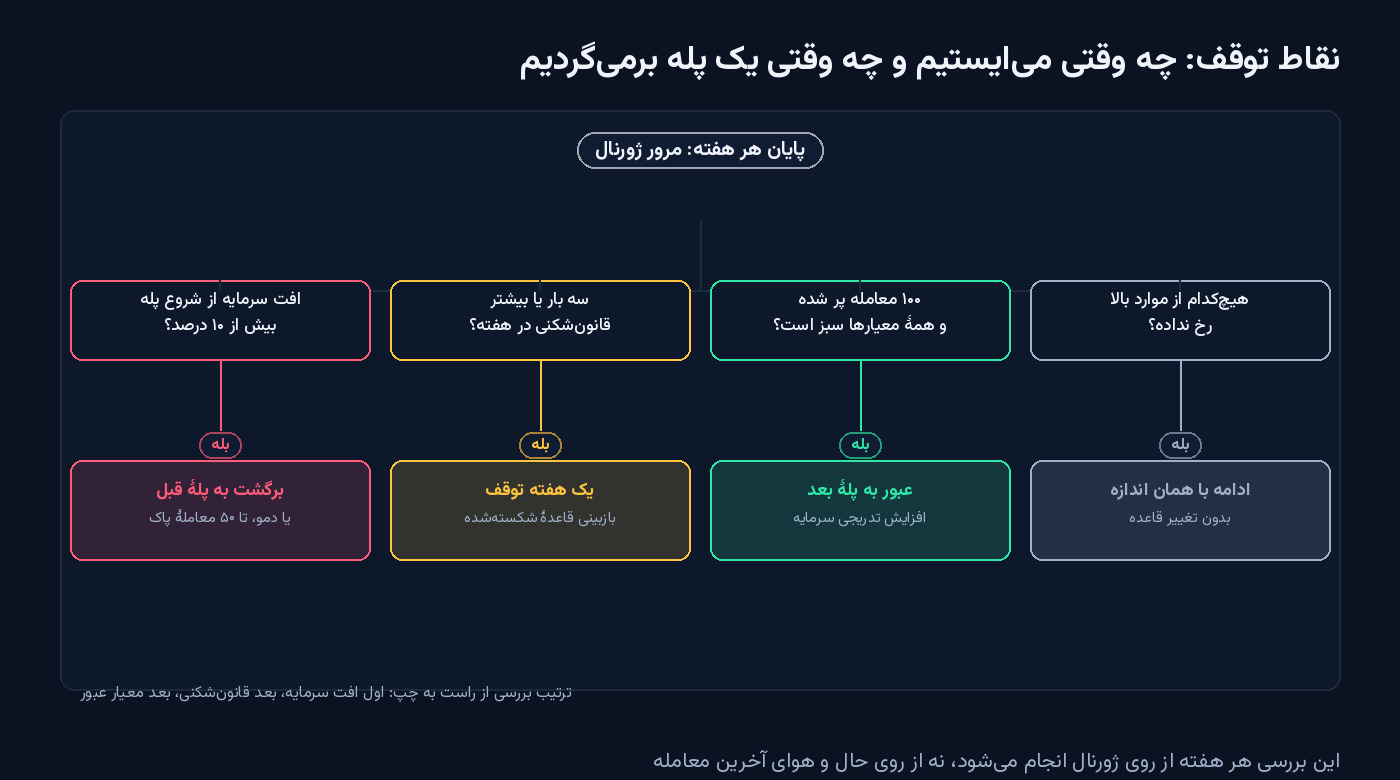
ماههای ۴ تا ۹: پلهٔ یک. ۵۰ تا ۲۰۰ دلار، ریسک ۱ درصد، حداکثر دو معامله در روز، توقف روزانه بعد از دو ضرر یا افت ۳ درصد در روز، توقف هفتگی بعد از افت ۶ درصد. هر هفته جمعه ۳۰ دقیقه بازبینی: چند معامله طبق سیستم بود؟ چند تا خارج از سیستم؟ هزینه چقدر از سود خورد؟ اگر پایبندی زیر ۹۰ درصد بود، هفتهٔ بعد حجم را نصف کنید، نه دو برابر.
ماههای ۱۰ تا ۱۲: اگر ۲۰۰ معامله با Expectancy مثبت بعد از کسر هزینه دارید و Drawdown بیش از ۱۰ درصد نداشتهاید، میتوانید به پلهٔ دو فکر کنید؛ ۳۰۰ تا ۱۰۰۰ دلار، همان قوانین. اگر نه، یک پله برگردید؛ برگشتن شکست نیست، بخشی از مسیر است. این همان نقطهای است که در مقالهٔ چطور بعد از چند ضرر پشتسرهم دوباره شروع کنیم؟ توضیح دادهایم؛ بازشروع با عدد، نه با حس.
چکلیست قبل از هر واریز: آیا این پول قابل از دست دادن است؟ آیا سیستم یکصفحهای دارم؟ آیا صد معاملهٔ ثبتشده دارم؟ آیا هزینهٔ مسیر پول را حساب کردهام؟ آیا قانون توقف روزانه را نوشتهام؟ اگر جواب هر کدام نه است، واریز را عقب بیندازید.
از نظر آموزشی بله، از نظر اقتصادی تقریباً نه. ۵۰ دلار برای یادگیری اجرای سیستم با پول واقعی و سنجش هیجان کافی است، اما سهم هزینهٔ انتقال و اسپرد آنقدر بالاست که حتی سیستم خوب هم بهسختی سود خالص میسازد. اگر ۵۰ دلار تنها سرمایهٔ قابل از دست دادن شماست، آن را بهعنوان شهریهٔ یادگیری ببینید، نه سرمایهٔ درآمدساز، و تمرکزتان را روی ساختن سابقهٔ ۱۰۰ معاملهٔ قانونمند بگذارید.
اهرم حساب را متوسط انتخاب کنید — مثلاً ۱:۱۰۰ — و اهرم مصرفی را با فرمول Position Size کنترل کنید. اهرم مصرفی شما باید از ریسک یک درصد بیاید، نه از عدد بروکر. اگر با یک درصد ریسک کار کنید، اهرم مصرفیتان معمولاً زیر ۱:۵ میماند و فاصله تا مارجین کال امن است. اهرم بالا سود را بزرگ نمیکند، فقط فاصله تا کال شدن را کم میکند.
کمتر از چیزی که فکر میکنید. برای بیشتر افراد شاغل، حداکثر دو معامله در روز و سه تا پنج معامله در هفته کافی است. کیفیت مهمتر از تعداد است. هر معامله باید طبق سیستم باشد و بعد از دو ضرر پشت سر هم، روز را تعطیل کنید. این قانون ساده از چرخهٔ انتقام جلوگیری میکند.
وقتی سه شرط همزمان دارید: حداقل ۲۰۰ معاملهٔ ثبتشده با سیستم فعلی، Expectancy مثبت بعد از کسر همهٔ هزینهها، و پایبندی بالای ۹۰ درصد در سه ماه اخیر. اگر یکی از این سه نیست، اضافه کردن سرمایه فقط زیان را بزرگتر میکند. مقیاسدهی باید پلهای باشد؛ مثلاً از ۲۰۰ به ۴۰۰، نه از ۲۰۰ به ۲۰۰۰ دلار.
کپی بدون دانستن منطق Stop و Position Size، ریسک را پنهان میکند نه حذف. اگر سیگنالی میبینید، آن را بهعنوان ایده در دمو با سیستم خودتان تست کنید، بکتست بگیرید و در ژورنال ثبت کنید. اگر بعد از ۱۰۰ تست Expectancy مثبت داشت، آنگاه میتوانید با ریسک کم در حساب واقعی امتحان کنید. در غیر این صورت، کپی فقط حساب کوچک را سریعتر تمام میکند.
شروع ترید با سرمایهٔ کم در ایران یک مسیر واقعبینانه دارد اگر از اول بپذیرید این حساب برای یادگیری است نه درآمد. اول پول زندگی را از پول ترید جدا کنید، بعد یک سیستم یکصفحهای با یک ستاپ بنویسید، بعد با قانون یک درصد و فرمول Position Size حجم را حساب کنید نه حدس بزنید. هزینهٔ مسیر پول را از قبل جمع بزنید، اهرم مصرفی را پایین نگه دارید، و برای هر روز قانون توقف داشته باشید: دو ضرر یعنی روز تمام است.
مسیر پلهای این مقاله — دمو با قانون، حساب خیلی کوچک، حساب کوچک معنادار، و بعد تصمیم مقیاس — تنها زمانی کار میکند که معیار عبور عددی باشد: ۱۰۰ معامله، پایبندی ۹۰ درصد، Drawdown زیر ۱۰ درصد، Expectancy مثبت بعد از هزینه. اگر معیار را از دست دادید، یک پله برگردید؛ این عقبگرد بخشی از حرفهای شدن است نه شکست. مقالات تکمیلی این مسیر را در «مسیر حرفهای» و فهرست کاملتر معاملهگر ایرانی را در «معاملهگر ایرانی» دنبال کنید؛ برای مدیریت سرمایه بیشتر به مدیریت سرمایه: قانون یکدرصد که حساب شما را نجات میدهد و برای ساختن عادت ثبت به ژورنال معاملاتی؛ ابزاری که سود را چند برابر میکند سر بزنید.
میز کار مبتدی با ۵ ابزار رایگان: چارت TradingView با Alert، تستر استراتژی و Bar Replay، تقویم اقتصادی، ماشینحساب حجم و ژورنال؛…
ادامه مطلب ←قانون یکدرصد میگوید در هر معامله حداکثر یکدرصد از سرمایهٔ فعلی را ریسک کنید؛ با عدد میبینیم چرا، حجم از چه فرمولی…
ادامه مطلب ←