پرایس اکشن به زبان ساده؛ ساختار، BOS و نقدینگی
پرایس اکشن یعنی خواندن رفتار قیمت از روی کندلها و ترتیب سقف و کفها. ساختار بازار، BOS و نقدینگی را با شکل…
ادامه مطلب ←
ژورنال جایی است که معامله تمام نمیشود، تازه شروع به حرف زدن میکند. بدون ثبت، مغزت بعد از یک هفته فقط بردهای بزرگ و باختهای دردناک را یادش میماند و بقیه را بازنویسی میکند. با ثبت، میفهمی کدام استراتژی واقعاً کار میکند، کجا از پلن عدول میکنی و چه احساسی قبل از آن عدول میآید. این مقاله، ژورنال را از یک دفتر خاطرات به یک سیستم یادگیری تبدیل میکند: ده ستون برای هر معامله، ستون طلایی احساسات، حلقهٔ چهار مرحلهای هر شب، مرور هفتگی پانزدهدقیقهای با سه سؤال و مرور ماهانه با عدد جمع R.
| بخش ژورنال | چه مینویسی / چه میفهمی |
|---|---|
| ده ستون هر معامله | تاریخ، نماد، جهت، حجم، ورود، خروج، نتیجه R، استراتژی ورود، احساس، درس و عکس چارت |
| ستون احساسات | یک کلمه قبل از ورود: آرام، عجول، خسته، ترسیده — بعداً الگو میشود |
| حلقهٔ یادگیری | معامله طبق استراتژی → ثبت همان شب → مرور جمعه → تنظیم یک پیچ کوچک |
| مرور هفتگی | پانزده دقیقه، سه سؤال: کدام اشتباه تکرار شد، کدام استراتژی اجرا شد، هفتهٔ بعد چه عوض میشود |
| مرور ماهانه | جمع R برای معاملات طبق پلن در برابر بینظمیها؛ شکل ۴ |
یک آزمایش ساده انجام بده: بدون نگاه به گذشته، بنویس در ده معاملهٔ آخر چند بار حد ضرر را جابهجا کردی. بیشتر آدمها عدد را کمتر از واقعیت حدس میزنند، چون مغز باختهای کوچک را گرد میکند. ژورنال گرد نمیکند؛ دقیق مینویسد. همین دقت است که بعداً به تو میگوید مشکل از استراتژی است یا از اجرا، و این تفکیک از هر اندیکاتوری ارزشمندتر است.
حافظهٔ معاملهگر مثل چارت لگاریتمی نیست، خطی هم نیست؛ گزینشی است. برد بزرگ را با جزئیات یادت میماند، باخت دردناک را با اغراق، و بقیهٔ معاملات متوسط را که بدنهٔ اصلی کارند فراموش میکنی. به همین دلیل بعد از یک ماه حس میکنی «بیشتر میبری» در حالی که جمع R منفی است. ژورنال این گزینش را از بین میبرد چون هر معامله با همان وزن ثبت میشود، نه با وزنی که احساسات بعداً به آن میدهند.
فرق دیگر در زمان است. موقع معامله، مغزت در حالت بقا است و به دنبال تسکین فوری؛ موقع ثبت شبانه، در حالت مشاهده است. همین فاصلهٔ چند ساعته کافی است تا بفهمی تصمیم از کجا آمد: از استراتژی یا از ترس. اگر این فاصله را هر شب تکرار کنی، بعد از بیست معامله الگوی خودت را میبینی؛ الگویی که هیچ کتابی نمیتواند به تو بدهد چون مخصوص توست.
ژورنال قرار نیست انگیزه بدهد؛ قرار است الگو نشان بدهد. انگیزه بالا و پایین میرود، الگو میماند. وقتی بدانی که سهشنبهها بعد از دو ضرر، سومین معاملهات معمولاً بینظمی است، دیگر به انگیزه نیاز نداری؛ به یک قانون نیاز داری: «سهشنبه بعد از دو ضرر، تمام». این قانون از ژورنال بیرون میآید نه از کتاب.
ژورنال دفتر خاطرات نیست که بنویسی «امروز بد بود». ژورنال یک سیستم اندازهگیری است. قرار نیست احساساتت را تحلیل کنی، قرار است آنها را کنار عدد ثبت کنی تا بعداً رابطهشان را ببینی. ژورنال خوب سه ویژگی دارد: هر معامله را ثبت میکند نه فقط بردها را، ستونهایش از قبل تعریف شده و قابل فیلتر است، و مرورش زمان مشخص دارد نه وقتی که حالش بود.
ژورنال بد معمولاً دو شکل دارد: یا آنقدر مفصل است که بعد از سه روز رها میشود، یا آنقدر کلی است که هیچوقت چیزی از آن بیرون نمیآید. ده ستون پیشنهادی این مقاله تعادل همین دو خطاست: بهاندازهٔ کافی جزئی که الگو لو برود، بهاندازهٔ کافی ساده که هر شب پنج دقیقه بیشتر وقت نگیرد.
شکل ۱ ده ستونی را که جواب میدهد نشان میدهد. ترتیبش مهم است چون از عینی به ذهنی میرود.
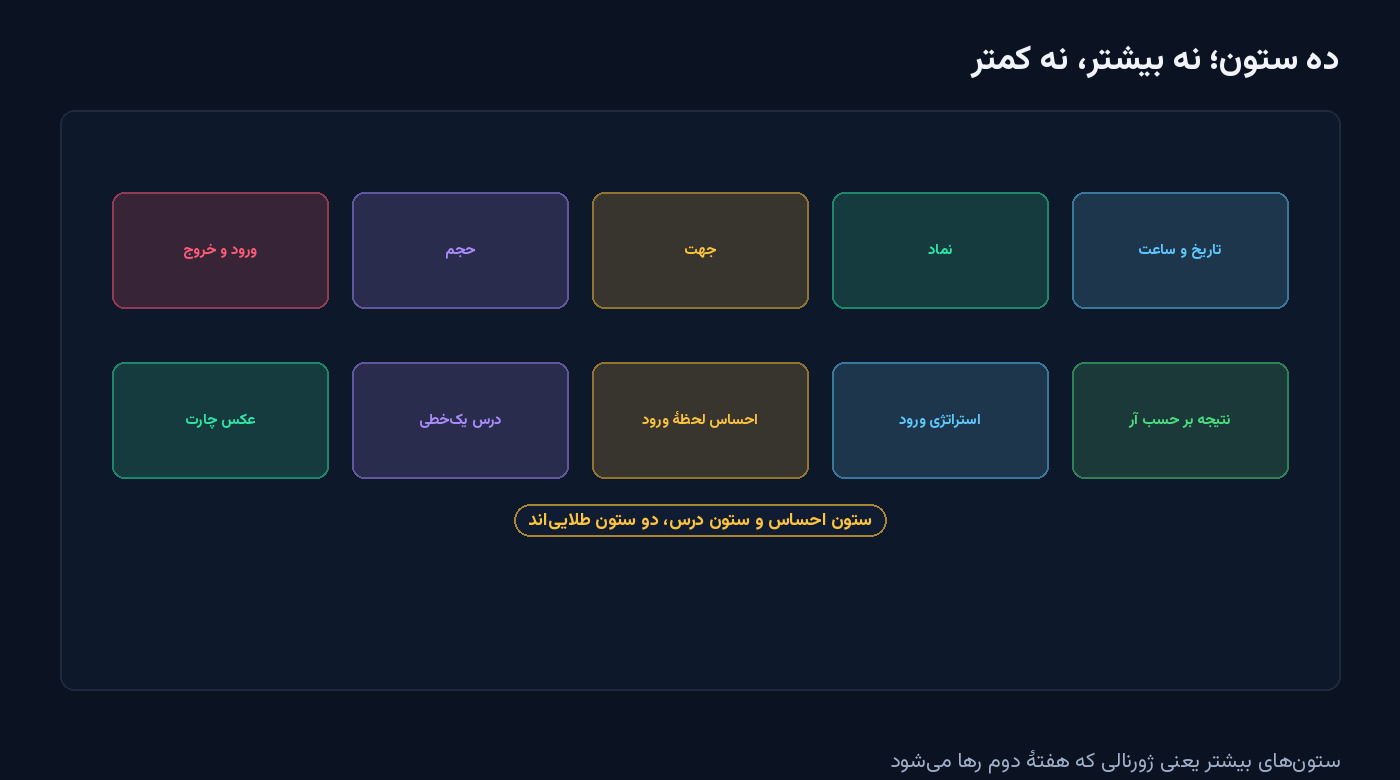
یک: تاریخ و ساعت؛ برای پیدا کردن الگوی زمانی. دو: نماد؛ برای فهمیدن اینکه روی کدام بازار منظمتری. سه: جهت؛ خرید یا فروش. چهار: حجم؛ همان عددی که از قانون یکدرصد بیرون آمد. پنج و شش: قیمت ورود و خروج؛ برای محاسبهٔ R. هفت: نتیجه بر حسب R؛ نه دلار، R؛ چون R استراتژی را از اندازه جدا میکند. هشت: استراتژی ورود؛ مثلا «پولبک به EMA پنجاه با تریگر شکست». نه: احساس لحظهٔ ورود با یک کلمه. ده: درس یکخطی و لینک عکس چارت قبل و بعد. همین ده تا اگر هر شب پر شود، بعد از یک ماه به تو میگوید کدام استراتژی، کدام ساعت و کدام احساس بیشتر میبازد.
برای حجم، همان مثال قفلشده را به یاد بیاور: موجودی ۵۰۰ دلار، ریسک یک درصد یعنی ۵ دلار، فاصلهٔ حد ضرر ۲۰ پیپ، حجم ۰٫۰۲ لات. این عدد را هر بار از فرمول بگیر نه از حس؛ جزئیاتش در مقالهٔ مدیریت سرمایه: قانون یکدرصد که حساب شما را نجات میدهد آمده است. وقتی حجم در ژورنال از فرمول آمده باشد، بعداً میفهمی کجا از قانون عدول کردهای.
بیشتر ژورنالها ستون احساسات ندارند و به همین دلیل نصف داستان را از دست میدهند. احساس قبل از ورود، پیشبینیکنندهٔ عدول بعدی است. اگر قبل از ورود عجول بودی، احتمالاً حد ضرر را جابهجا میکنی؛ اگر خسته بودی، احتمالاً سود را زود میبندی. این رابطه را فقط وقتی میبینی که احساس را با یک کلمه ثبت کرده باشی.
فهرستی از پنج کلمه کافی است: آرام، متمرکز، عجول، ترسیده، خسته. قبل از کلیک، یکی را انتخاب کن و بنویس. بعد از معامله، چیزی اضافه نکن. بعد از بیست معامله، فیلتر کن: معاملاتی که با «عجول» شروع شدند چند R دادند؟ آنهایی که با «آرام» شروع شدند چطور؟ همین یک فیلتر ساده، گرانترین الگوی تو را لو میدهد. اگر ترس از ضرر الگوی غالب بود، ریشهاش را در مقالهٔ چرا از ضرر میترسیم؟ روانشناسی زیان در معاملهگری با جزئیات باز کردهام.
خیلیها ژورنال را مینویسند اما حلقه را نمیبندند؛ یعنی ثبت میکنند اما هیچوقت برنمیگردند تا یک چیز را عوض کنند. حلقه وقتی بسته میشود که هر جمعه فقط یک پیچ را سفت کنی. یک هفته حجم را ثابت نگه دار، هفتهٔ بعد فقط یک استراتژی را بگیر، هفتهٔ بعد فقط قبل از یازده معامله کن. همین پیچهای کوچک، بعد از یک ماه سیستم را از نو میسازند.
ژورنال بدون حلقه، فقط آرشیو است. حلقهٔ یادگیری چهار مرحله دارد و شکل ۲ همین چهار مرحله را در یک دایره نشان میدهد.
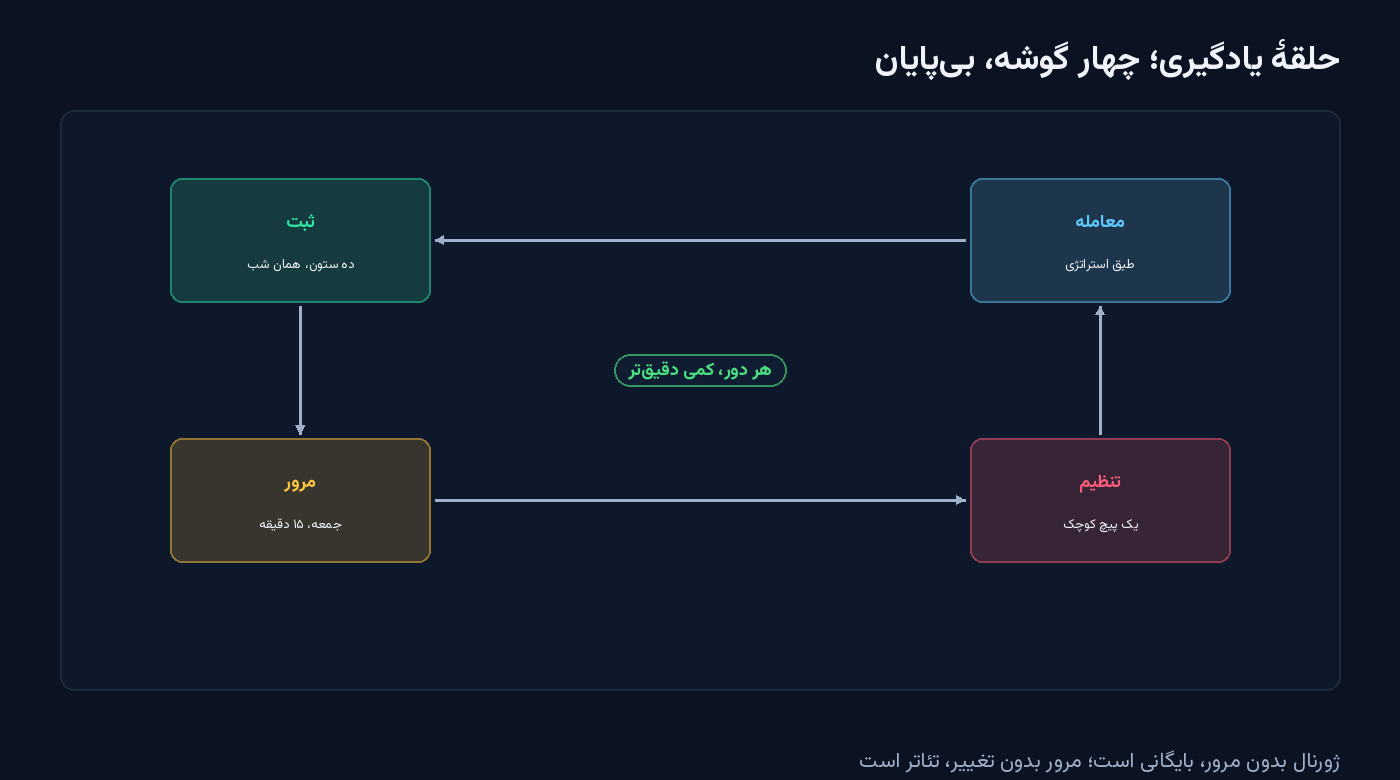
مرحلهٔ اول: معامله طبق استراتژی مکتوب؛ اگر استراتژی نداری، اول آن را بنویس؛ روش نوشتن سهخطیاش در مقالهٔ چطور یک اندیکاتور را بکتست بگیریم؟ آمده است. مرحلهٔ دوم: ثبت ده ستون همان شب، نه فردا؛ فردا حافظه تحریف شده. مرحلهٔ سوم: مرور جمعه پانزده دقیقه؛ سه سؤالی که در بخش بعد میآید. مرحلهٔ چهارم: تنظیم یک پیچ کوچک برای هفتهٔ بعد؛ مثلا «این هفته فقط یک استراتژی» یا «بعد از دو ضرر، امروز تمام». فقط یک پیچ؛ بیشتر از یک پیچ، حلقه را میشکند.
مرور هفتگی قرار نیست یک جلسهٔ عذاب وجدان باشد؛ یک جلسهٔ تعمیر است. پانزده دقیقه، تایمر بگذار و فقط سه سؤال را جواب بده.
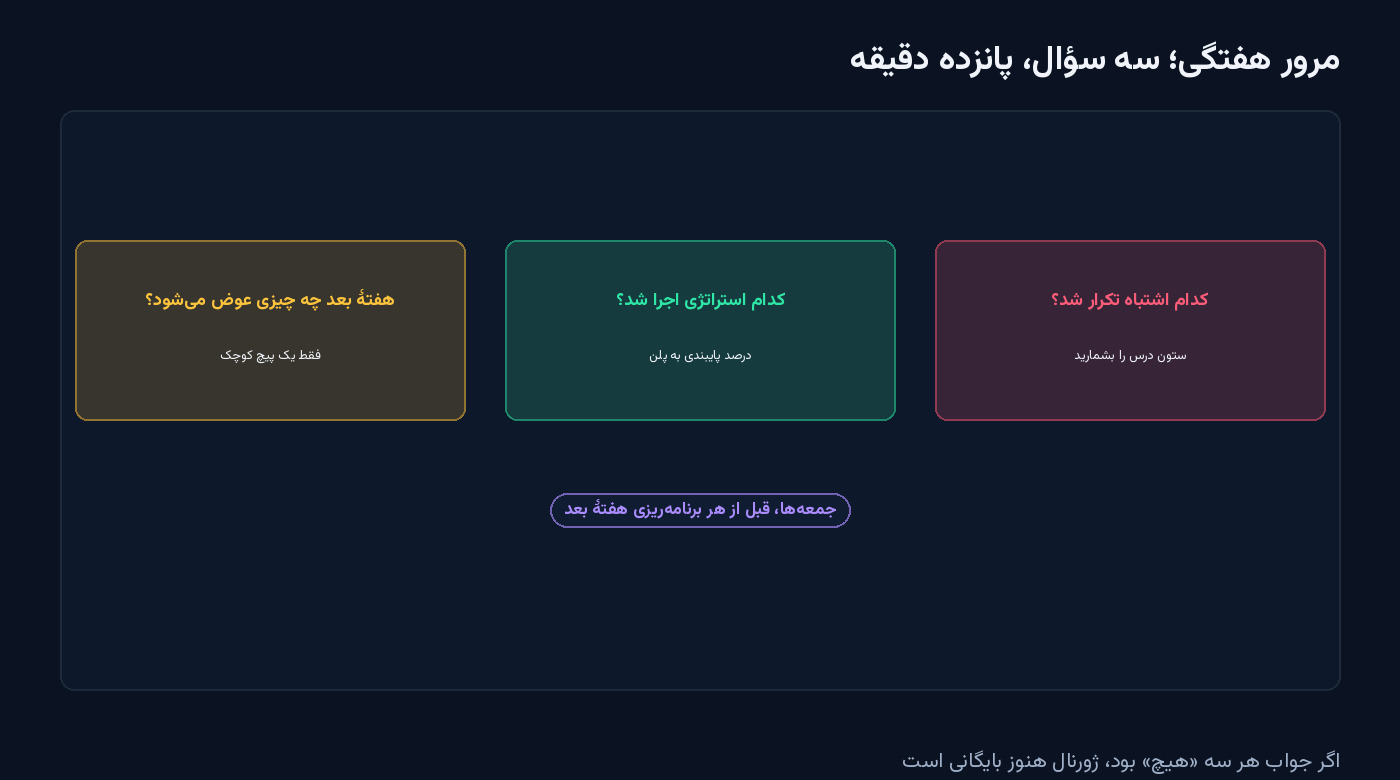
سؤال اول: کدام اشتباه این هفته تکرار شد؟ مثلا «جابهجایی حد ضرر» یا «ورود بدون تریگر». سؤال دوم: کدام استراتژی بیشتر اجرا شد و نتیجهاش چه بود؟ مثلا «پولبک به EMA، چهار معامله، جمع ۱٫۲ R». سؤال سوم: هفتهٔ بعد چه چیزی عوض میشود؟ فقط یک چیز؛ مثلا «حد ضرر را بعد از ورود لمس نمیکنم» یا «فقط قبل از ساعت یازده معامله میکنم». همین یک چیز را روی کاغذ بنویس و کنار مانیتور بچسبان. هفتهٔ بعد همین سه سؤال را دوباره بپرس.
مرور ماهانه جایی است که ژورنال از دفتر به آینه تبدیل میشود. دو عدد را کنار هم بگذار: جمع R برای معاملات طبق پلن و جمع R برای معاملات بینظمی. شکل ۴ یک نمونهٔ واقعینما را نشان میدهد: ستون سبز بالای صفر، جمع ۹ R برای معاملات طبق پلن و ستون قرمز زیر صفر، منفی ۱۱ R برای بینظمیها. یعنی اگر فقط طبق پلن معامله میکردی، حساب مثبت بود؛ بینظمیها سود را خوردهاند.
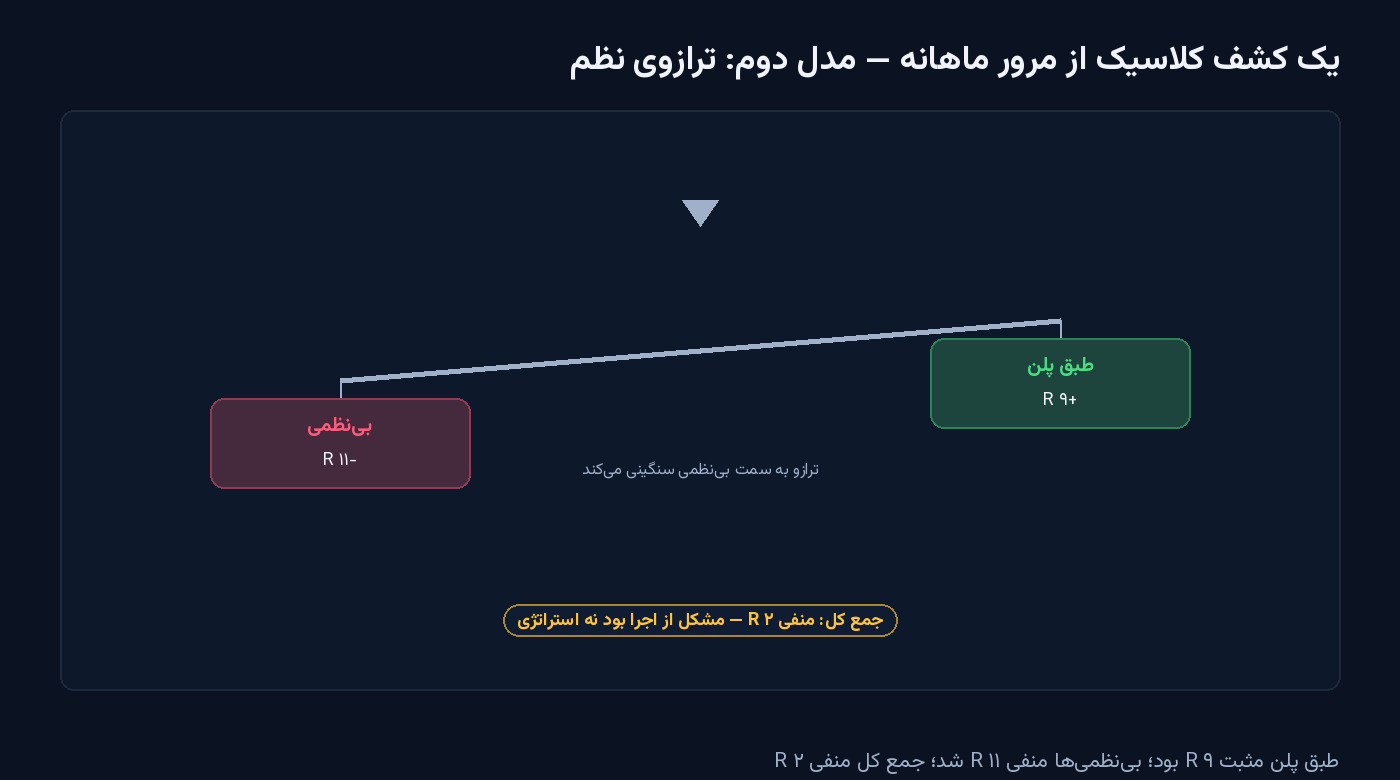
برای این تفکیک، یک ستون کمکی به ژورنال اضافه کن: «طبق پلن بود؟ بله/خیر». بله یعنی هر سه شرط استراتژی، حجم از قانون یکدرصد و خروج طبق پلن رعایت شده. خیر یعنی هر انحراف از پلن، حتی اگر جزئی باشد. پایان ماه، دو جمع R را حساب کن. اگر جمع «بله» مثبت و جمع «خیر» منفی بود، مشکل از استراتژی نیست، از اجراست؛ و این خبر خوبی است چون اجرا را میشود با آیین شصتثانیهای و قانون یکدرصد مهار کرد. اگر هر دو منفی بود، آن وقت باید سراغ بکتست استراتژی بروی. اگر بعد از چند ضرر پشتسرهم انگیزهات کم شد، مسیر بازگشت را در مقالهٔ چطور بعد از چند ضرر پشتسرهم دوباره شروع کنیم؟ قدمبهقدم آوردهام و اگر بعد از ضرر حجم را زیاد میکنی، دام انتقام را در مقالهٔ دام انتقام از بازار (Revenge Trading)؛ راه خروج بخوان.
از همین امشب با یک شیت ساده شروع کن؛ ده ستونی که در شکل ۱ دیدی را بساز و فقط سه معاملهٔ آخرت را از روی حافظه و عکس چارت پر کن؛ حتی اگر ناقص باشد. مهم شروع حلقه است نه کامل بودن گذشته. از فردا هر معامله را همان شب ثبت کن. بعد از یک هفته، اولین مرور پانزدهدقیقهای را انجام بده. قالب آماده لازم نیست؛ همین شیت ساده بعد از یک ماه خودش قالب تو میشود.
برای الگوهای رفتاری مثل جابهجایی حد ضرر، بیست معامله کافی است تا تکرار را ببینی. برای عددهای استراتژی مثل وینریت و میانگین R، حداقل پنجاه معامله و بهتر صد معامله لازم است. به همین دلیل مرور هفتگی روی رفتار تمرکز دارد و مرور ماهانه روی عدد؛ اولی زود جواب میدهد، دومی دقیق.
دو عکس برای هر معامله کافی است: یکی قبل از ورود با سطوح و تریگر مشخص و یکی بعد از خروج. عکسها را در یک پوشه با نام تاریخ-نماد ذخیره کن و لینکش را در ستون ده بگذار. همین دو عکس بعداً به تو میگوید آیا ورود طبق استراتژی بود یا طبق حس. اگر با میانگین متحرک کار میکنی، نمونهٔ پولبکها را بعداً با فیلتر نماد و ساعت بررسی میکنی.
اتفاقاً بیشتر به درد میخورد چون نشان میدهد بدون استراتژی چه میکنی. سه ستون اول ژورنال را پر کن و ستون استراتژی را خالی بگذار؛ بعد از ده معامله میبینی که هر بار با یک بهانهٔ متفاوت وارد شدهای. همین دیدن بینظمی، انگیزهٔ نوشتن استراتژی سهخطی میشود. نوشتن استراتژی مکتوب را از یک قانون اگر-آنگاه ساده شروع کن.
دیجیتال برای شروع بهتر است چون فیلتر و جمع و نمودار میدهد. دستی فایدهاش تمرکز بیشتر موقع نوشتن است اما بعد از یک ماه پیدا کردن الگو سخت میشود. راه میانه این است: ثبت روزانه در شیت و هر جمعه یک پاراگراف دستی دربارهٔ یک الگوی تکراری که در شیت دیدی. همین ترکیب، هم نظم میدهد هم فکر.
ژورنال قرار نیست تو را معاملهگر بهتری کند؛ قرار است تو را از معاملهگر بدتر شدن نجات بدهد. ده ستون هر معامله، ستون طلایی احساسات با یک کلمه، حلقهٔ چهار مرحلهای هر شب، مرور هفتگی پانزدهدقیقهای با سه سؤال و مرور ماهانه با جمع R برای نظم و بینظمی؛ همین پنج تکه اگر هر هفته تکرار شود، بعد از یک ماه به تو میگوید مشکل از استراتژی است یا از اجرا و بعد از سه ماه، استراتژی تو را از هر کتابی دقیقتر میکند.
قالب آمادهات همین الان میتواند این باشد: یک شیت با ده ستونی که دیدی، یک ستون کمکی «طبق پلن؟»، یک تب برای مرور هفتگی با سه سؤال و یک تب برای جمع ماهانهٔ R. امشب سه معاملهٔ آخرت را وارد کن، فردا هر معامله را همان شب ثبت کن و جمعه پانزده دقیقه مرور کن. اگر با سرمایهٔ کم شروع کردهای، همین نظم را کنار مسیر واقعبینانهٔ سرمایهٔ کم بگذار. مقالات بیشتر دربارهٔ همین موضوع را در «ژورنال و برنامه معاملاتی» و فهرست کاملتر مدیریت ریسک را در «مدیریت ریسک و سرمایه» دنبال کن.
پرایس اکشن یعنی خواندن رفتار قیمت از روی کندلها و ترتیب سقف و کفها. ساختار بازار، BOS و نقدینگی را با شکل…
ادامه مطلب ←حساب سواپفری فقط سواپ شبانه را حذف میکند، نه هزینهاش را: اسپرد پهنتر، کارمزد پس از مهلت یا محدودیت. با مثال عددی…
ادامه مطلب ←