سقف و کف معتبر؛ چگونه سطوح واقعی را رسم کنیم
سطح معتبر یک ناحیه است، نه یک خط: با پنج معیار شمردنی اعتبار سقف و کف را بسنجید، ناحیه را از بدنه…
ادامه مطلب ←
قانون یکدرصد یکی از معدود قاعدههای معاملهگری است که به سلیقه هیچکس وابسته نیست: در هر معامله، حداکثر یکدرصد از سرمایهٔ فعلی را ریسک کن. همین. نه پیشبینی میخواهد، نه اعتمادبهنفس، نه حس ششم. اگر این یک خط را واقعا اجرا کنید، حساب شما حتی با یک رشته ضرر طولانی هم از بین نمیرود؛ چون بدترین سناریوی واقعبینانهٔ آن، یعنی ده زیان پیاپی، فقط حدود دهدرصد از حساب کم میکند و همان را هم با ادامهٔ همین قاعده میشود جبران کرد. معاملهگرهایی که حسابهای بزرگ را در چند هفته میسوزانند، تقریبا همیشه از همین یک خط رد شدهاند؛ نه بهخاطر تحلیل بد، بهخاطر اندازهٔ بد.
| قاعده | چه میگوید |
|---|---|
| ریسک هر معامله | حداکثر یکدرصد از سرمایهٔ فعلی؛ نه از سرمایهٔ اولیه، نه از سود خیالی |
| اندازهٔ پوزیشن | از فرمول «ریسک تقسیم بر فاصلهٔ حد ضرر»؛ هیچوقت لات ثابت |
| سقف روز | حدود سهدرصد (سه زیان پیاپی)؛ بعد از آن پلتفرم بسته میشود |
| سقف هفته | حدود ششدرصد؛ بعد از آن معاملات تا هفتهٔ بعد متوقف میشود |
| ده زیان پیاپی | با ریسک یکدرصد فقط ۹٫۶ درصد افت؛ حساب هنوز زنده و قابل جبران است |
| کارکرد اصلی قاعده | اول زندهماندن، بعد سودکردن؛ هیچ نظامی بدون بقا اثبات نمیشود |
قانون یکدرصد میگوید اگر معامله به حد ضرر رسید، پولی که از دست میرود نباید بیشتر از یکدرصد سرمایهٔ فعلی باشد. کلمهٔ «ریسک» در این جمله معنای دقیقی دارد و همان دقیق بودن است که قاعده را کاربردی میکند: ریسک، کل پول درگیر در معامله نیست، مارجین نیست، ارزش لات نیست؛ ریسک فاصلهٔ بین نقطهٔ ورود تا حد ضرر است که در اندازهٔ پوزیشن ضرب شده. اگر وارد شوید و قیمت به حد ضرر برسد و معامله با زیان بسته شدن روبهرو شود، دقیقاً همان عدد کم میشود، نه یک ریال بیشتر. بقیهٔ پول دستنخورده میماند.
حالا ببینیم این قاعده چه نمیگوید، چون بیشتر سوءتفاهمها همینجا شکل میگیرد. یکدرصد یعنی حد زیان، نه حد سرمایهگذاری؛ اگر کسی بگوید «من فقط یکدرصد از حسابم را روی طلا گذاشتهام»، دارد دربارهٔ اندازهٔ پوزیشن حرف میزند، نه ریسک. ممکن است همان پوزیشن کوچک، حد ضرری به فاصلهٔ چند برابر داشته باشد و ریسک واقعیاش پنج یا ششدرصد باشد. قاعده هیچ حرفی هم دربارهٔ جهت معامله نمیزند؛ نمیگوید بخرید یا بفروشید، کجا وارد شوید یا کجا خارج شوید. کارش این نیست که شما را سودده کند. کارش این است که شما را در بازی نگه دارد تا ذهنیت معاملاتیتان فرصت کند خودش را نشان بدهد؛ سود از کیفیت تصمیمها میآید، اما زندهماندن فقط از اندازهٔ درست تصمیمها میآید.
یک مثال کوتاه، تفاوت این دو برداشت را روشن میکند. معاملهگری با حساب دههزار دلاری، هزار دلار مارجین برای یک پوزیشن طلا کنار میگذارد و حد ضررش را بسیار باز، مثلاً معادل چهارصد دلار زیان، تنظیم میکند. او در گفتوگو با خودش میگوید ریسکش یکدرصد است، چون فقط یکدرصد حساب را درگیر کرده؛ اما واقعیت چیز دیگری است. اگر قیمت به آن حد دور برسد، چهاردرصد حساب رفته است. قاعدهٔ یکدرصد از روی مارجین سنجیده نمیشود، از روی بدترین سناریوی قابل وقوع سنجیده میشود. هر جا حد ضرر بازتر باشد، همان پوزیشن ظاهرا کوچک، سنگینتر از چیزی است که به نظر میرسد.
نکتهٔ ظریف دیگر این است که یکدرصد از «سرمایهٔ فعلی» محاسبه میشود، نه از سرمایهٔ اولیه. اگر حساب از دههزار دلار به نههزار دلار رسیده، ریسک هر معامله هم باید از صد دلار به نود دلار کم شود. همین کاهش خودکار، یکی از پنهانترین موهبتهای قاعده است: وقتی بازار با شما نیست، قاعده خودش ترمز میکند و اجازه نمیدهد با حساب آبرفته، همان اندازهٔ قدیمی ریسک کنید. برعکسش هم صادق است؛ وقتی حساب رشد کرد، ریسک ریالی هر معامله بزرگتر میشود، اما درصد ثابت میماند و رشد، مرکب و آرام پیش میرود.
پاسخ کوتاه این است: چون ضررها خوشهای میآیند و هیچکس نمیداند خوشهٔ بعدی کی شروع میشود. حتی در یک سیستم معاملاتی سالم با نرخ برد پنجاهدرصد، ده زیان پیاپی اتفاق عجیبی نیست؛ اگر صدها معامله کنید، رشتههای اینچنینی از دل احتمالات بیرون میآیند، نه از بدشانسی. سؤال اصلی معاملهگری حرفهای این نیست که «آیا برنده میشوم؟»؛ سؤال درست این است: «وقتی رشتهٔ ضرر شروع شد، حسابم چه وضعی خواهد داشت؟» قانون یکدرصد دقیقاً برای همان روز طراحی شده است، نه برای روزهای خوب.
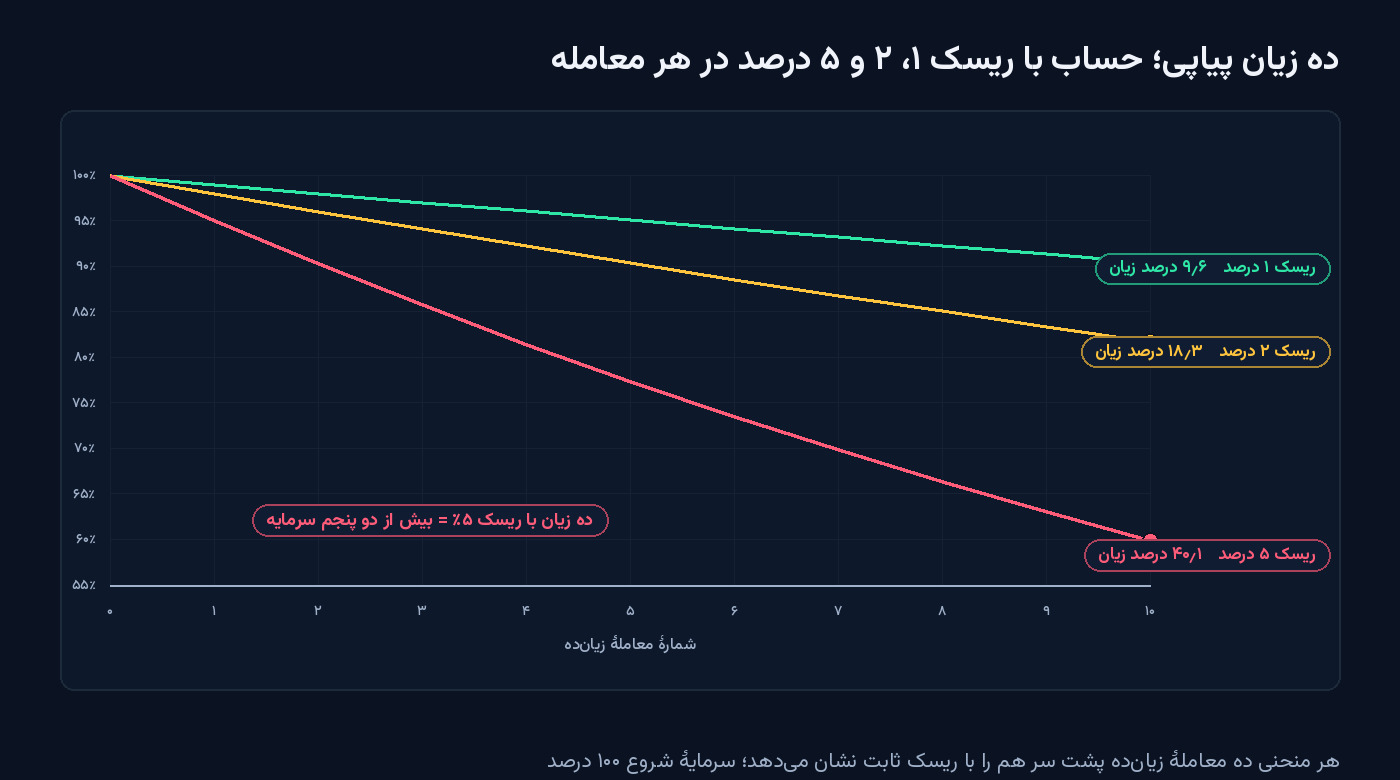
سه منحنی شکل ۱ را کنار هم ببینید. ده زیان پیاپی، با سه سطح ریسک متفاوت. با ریسک یکدرصد، حساب بعد از ده زیان به ۹۰٫۴ درصد مقدار اولیه میرسد؛ افتی ۹٫۶ درصدی که درد دارد، اما حساب هنوز نفس میکشد و با همین قاعده برمیگردد. با ریسک دودرصد، افت ۱۸٫۳ درصد است؛ همین عدد بهتنهایی شاید قابل تحمل به نظر برسد، اما جبرانش ۲۲٫۴ درصد سود میخواهد و هفتهها زمان. با ریسک پنجدرصد، ده زیان پیاپی حساب را به ۵۹٫۹ درصد میرساند؛ عملا چهاردهم سرمایه رفته و برای برگشتن به نقطهٔ شروع، ۶۷ درصد سود لازم است. هیچکدام از این سه معاملهگر تحلیل متفاوتی نداشتند؛ تنها تفاوتشان اندازه بود.
عدد یک مقدس نیست؛ یک عدد رند است که حاصلضرب «طول بدترین رشتهٔ محتمل» در «ریسک هر معامله» را زیر آستانهٔ تحمل نگه میدارد. منطقش را میشود اینطور دید: شما نمیدانید سیستمتان در بدترین دورهاش چند زیان پیاپی میسازد، پس باید فرض کنید آن دوره رخ میدهد و بپرسید بعد از آن چه چیزی باقی میماند. اگر فرض واقعبینانه ده زیان پیاپی باشد، ریسک یکدرصدی افتی زیر دهدرصد میسازد که با کار معمولی جبران میشود؛ ریسک دودرصدی افتی نزدیک بیستدرصد میسازد که جبرانش از خود زیان سختتر است؛ و ریسک پنجدرصدی، حساب را به منطقهای میبرد که بازگشت از آن دیگر معاملهگری نیست، قمار برای نجات است. یکدرصد یعنی گذاشتن حاشیهٔ خطا برای نادانستههای خودتان، و معاملهگری که برای نادانستههایش حاشیه نمیگذارد، دیر یا زود با آنها ملاقات میکند.
یک فایدهٔ کمتر گفتهشدهٔ این قاعده، تغییر جنس تصمیمهاست. وقتی ریسک هر معامله از قبل قفل شده باشد، ذهن از سؤال «آیا این معامله میگیرد؟» آزاد میشود و به سؤال درستتر میرسد: «اگر بگیرد چقدر میدهد و اگر نگیرد چقدر میستاند؟» چون بخش ترسناک ماجرا، یعنی اندازهٔ زیان، دیگر روی میز مذاکره نیست، معاملهگر میتواند با خیال راحتتر کیفیت ورود را قضاوت کند و حتی بعضی معاملات را اصلا انجام ندهد. خیلی از معاملهگرها بعد از پایبندی چندماهه به این قاعده میگویند بزرگترین تغییرشان آرامش در لحظهٔ ورود بوده است؛ آرامشی که از تحلیل بهتر نیامده، از حذف فاجعهٔ احتمالی آمده است.
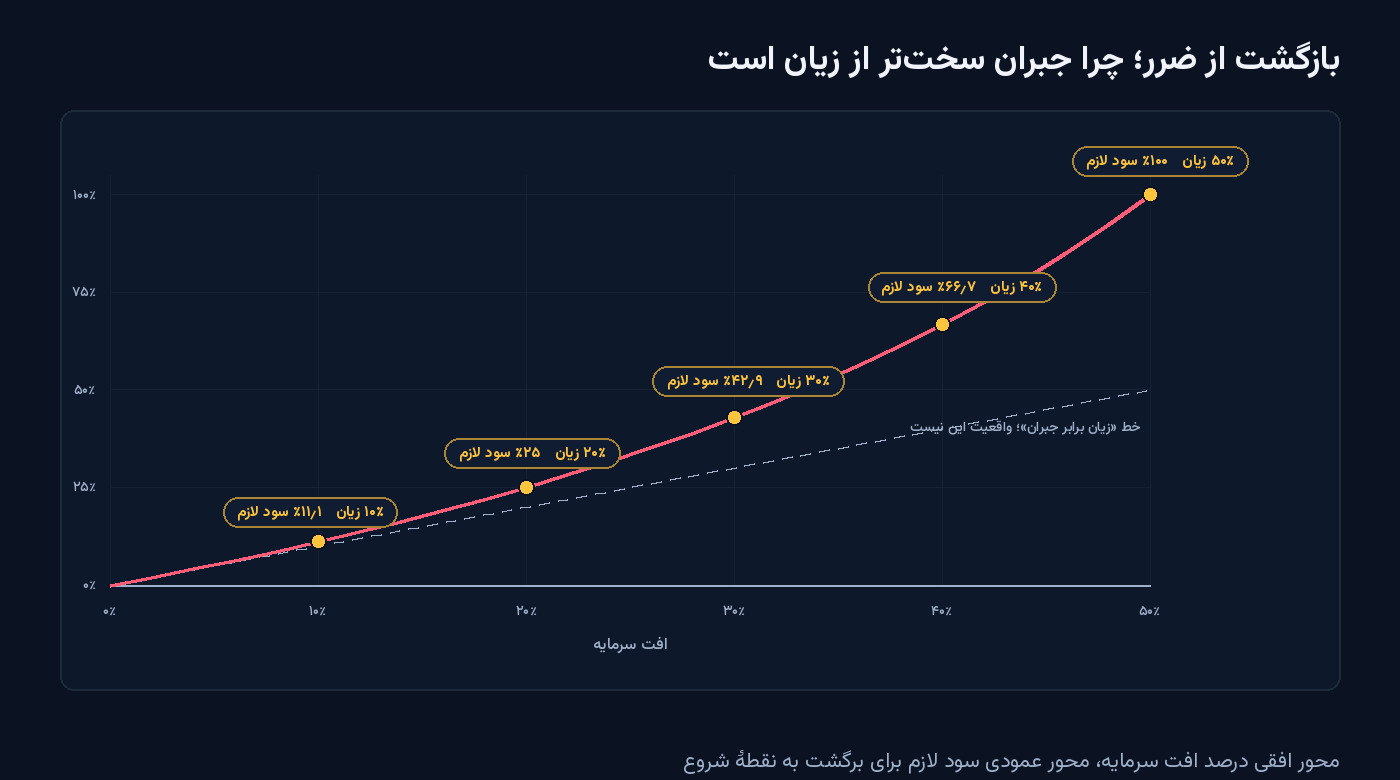
بخش دوم استدلال یکدرصد، ریاضی جبران است که با ریاضی زیان فرق دارد. وقتی دهدرصد از حساب میرود، برای برگشتن به نقطهٔ شروع دهدرصد سود کافی نیست؛ یازدهیکدهم درصد لازم است، چون مبنا کوچک شده. هرچه چاله عمیقتر شود، این فاصله بیرحمتر باز میشود. جدول زیر همان چیزی است که هر معاملهگری باید یک بار با چشم خودش ببیند، ترجیحا پیش از آنکه با پوستش بفهمد.
| افت حساب | سود لازم برای جبران | چند زیان پیاپی با ریسک یکدرصد |
|---|---|---|
| ۱۰٪ | ۱۱٫۱٪ | حدود ۱۱ زیان |
| ۲۰٪ | ۲۵٪ | حدود ۲۳ زیان |
| ۳۰٪ | ۴۲٫۹٪ | حدود ۳۷ زیان |
| ۴۰٪ | ۶۶٫۷٪ | حدود ۵۲ زیان |
| ۵۰٪ | ۱۰۰٪ | حدود ۶۹ زیان |
ستون سوم جدول را دوباره نگاه کنید: با ریسک یکدرصد، برای رسیدن به افت بیستدرصدی باید بیستوسه زیان پیاپی بیاید؛ سناریویی که در عمل تقریبا هرگز رخ نمیدهد، مگر آنکه سیستم کلا از کار افتاده باشد. به همین دلیل میگویند یکدرصد، چاله را آنقدر کمعمق نگه میدارد که بیرون آمدن از آن همیشه ممکن بماند. اما اگر ریسک پنجدرصد باشد، همان ده زیان پیاپی شما را به افت چهلدرصدی میرساند و جدول میگوید برای پر کردن آن، دوسوم حساب باقیمانده را باید سود بسازید؛ مأموریتی که حتی برای معاملهگرهای باتجربه هم ماهها طول میکشد و در میانهاش معمولا اعصاب تمام میشود.
یک لایهٔ پنهان دیگر هم هست که عدد نشان نمیدهد: زمان و روان. افت عمیق فقط پول نمیگیرد؛ ماهها فرصت معاملاتی خوب را هم میگیرد، چون سرمایهٔ کافی برای استفاده از آنها ندارید، و چیزی میگیرد که از هر دو مهمتر است: اعتمادبهنفس اجرا کردن. معاملهگری که از چالهٔ سیدرصدی بالا میآید، معمولا آدمی نیست که سیستم درستش را اجرا کند؛ آدمی است که میخواهد انتقام بگیرد، و انتقام از بازار بدترین معاملهگر دنیاست. اگر این چرخه برایتان آشناست، مقالهٔ دام انتقام از بازار (Revenge Trading)؛ راه خروج پروتکل عملی بیرون آمدن از آن را دارد. قانون یکدرصد، پیش از هر چیز، نمیگذارد اصلا به آن چاله برسید.
قانون یکدرصد یک عدد میدهد، اما اجرا میخواهد؛ و اجرا یعنی هر بار یک محاسبهٔ کوچک. فرمول حجم معامله، کوتاهترین فرمولی است که حساب شما یاد میگیرد: مبلغ ریسک را تقسیم کنید بر فاصلهٔ نقطهٔ ورود تا حد ضرر، به واحد پول هر واحد حجم. مبلغ ریسک همان یکدرصد سرمایهٔ فعلی است. فاصلهٔ حد ضرر را هم خود نمودار تعیین میکند، نه میل شما؛ حد ضرر باید پشت یک سطح معنادار بنشیند، جایی که اگر قیمت آن را شکست، واقعاً معلوم شود تحلیل اولیه نادرست بوده است. برای پیدا کردن چنین سطحهایی، مقالهٔ سقف و کف معتبر؛ چگونه سطوح واقعی را رسم کنیم معیارهای عملی میدهد.
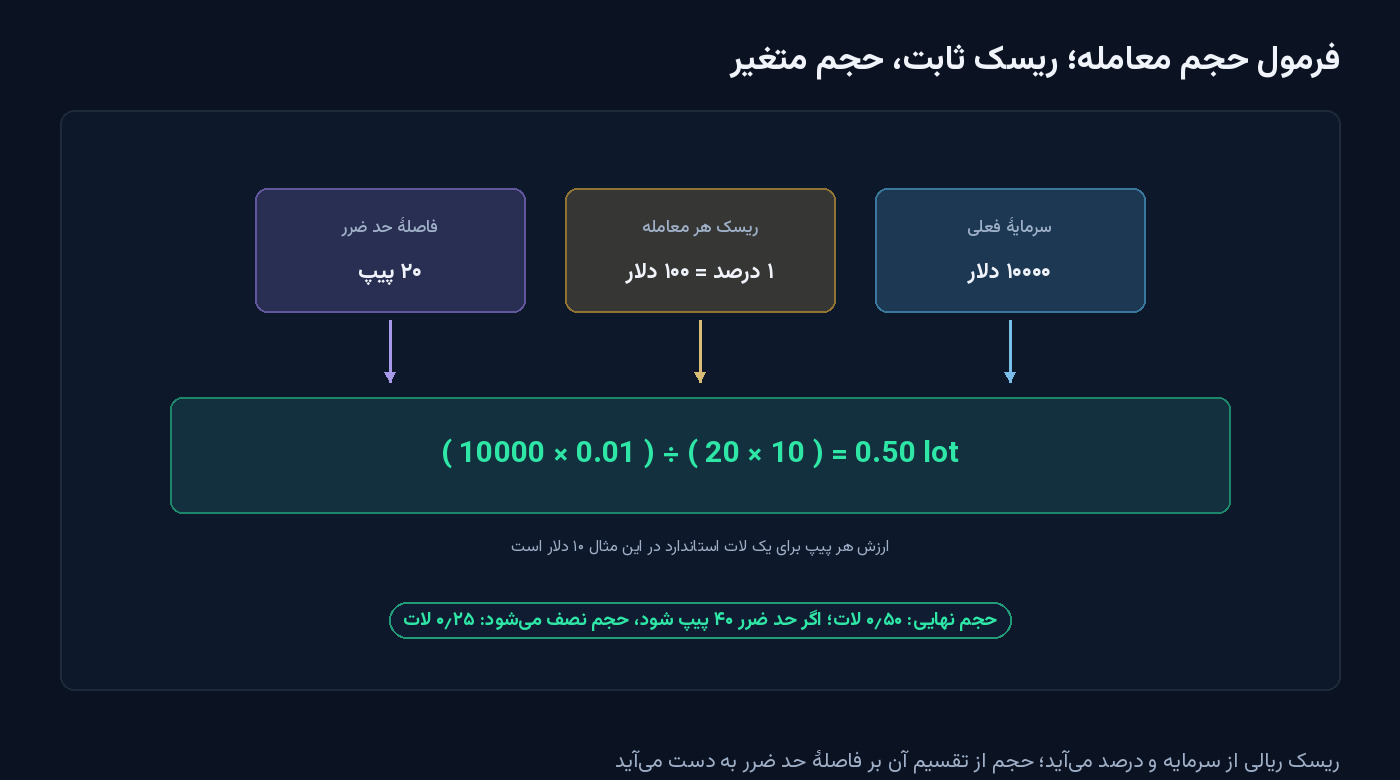
مثال شکل ۳ را با هم ببینیم. حساب دههزار دلاری، ریسک یکدرصد یعنی صد دلار. حد ضرر منطقی این معامله، بیست پیپ فاصله دارد و ارزش هر پیپ برای یک لات استاندارد این نماد، ده دلار است. صد دلار تقسیم بر دویست دلار زیان یک لات، میشود نیم لات. اگر حد ضرر همین معامله فردا سی پیپ فاصله داشته باشد، همان صد دلار تقسیم بر سیصد دلار میشود و حجم باید به حدود یکسوم لات کم شود. دقت کنید چه اتفاقی افتاد: نه ریسک تغییر کرد، نه تحلیل؛ فقط بازار جای دیگری ایستاد و فرمول، اندازه را تنظیم کرد. معاملهگری که لات ثابت میزند، عملا ریسکش را به دست بازار سپرده؛ روزی که بازار حد ضرر دورتر میخواهد، همان لات قدیمی سه برابر ریسک میسازد، بیآنکه صاحبش بفهمد.
از همین فرمول یک قاعدهٔ عملی مهم بیرون میآید: اگر حد ضرر منطقی یک معامله آنقدر دور است که حجم محاسبهشده از حداقل ممکن پلتفرم کمتر میشود، آن معامله با این حساب و این ریسک قابل اجرا نیست. این جملهای است که خیلیها دوست ندارند بشنوند، چون معنیاش رد کردن بعضی فرصتهاست؛ اما رد کردن فرصت، قیمت کمی در برابر اجرای اجباری با ریسک پنهان است. راهحلهای رایج هم معلوم است: یا تایمفریم را عوض کنید تا فاصلهٔ حد ضرر منطقی کوچک شود، یا صبر کنید تا حساب به اندازهای برسد که همان معامله با حداقل حجم ممکن، باز هم یکدرصدی بماند. هیچکدام از این دو راه، بهاندازهٔ راه سوم خطرناک نیستند: اینکه ریسک را دو یا سهدرصد کنید تا معامله «بگذرد جا بشود». معاملهای که با ریسک درست جا نمیشود، برای آن روز شما نیست.
قانون یکدرصد سرعتگیر هر معامله است، اما بعضی روزها مشکل از تکمعامله نیست؛ مشکل از تکرار است. روزی که دو زیان پشت سر هم میآید، معمولاً سومی هم در راه است، نه بهخاطر جادوی عدد سه، بهخاطر حال معاملهگری که دو زیان خورده: تمرکز کم شده، عجله زیاد شده و هر ستاپ معمولی، «همان فرصت جبران» به نظر میرسد. برای همین، یکدرصد بهتنهایی کافی نیست و باید دو فیوز دیگر هم در مدار باشد: سقف زیان روز و سقف زیان هفته.
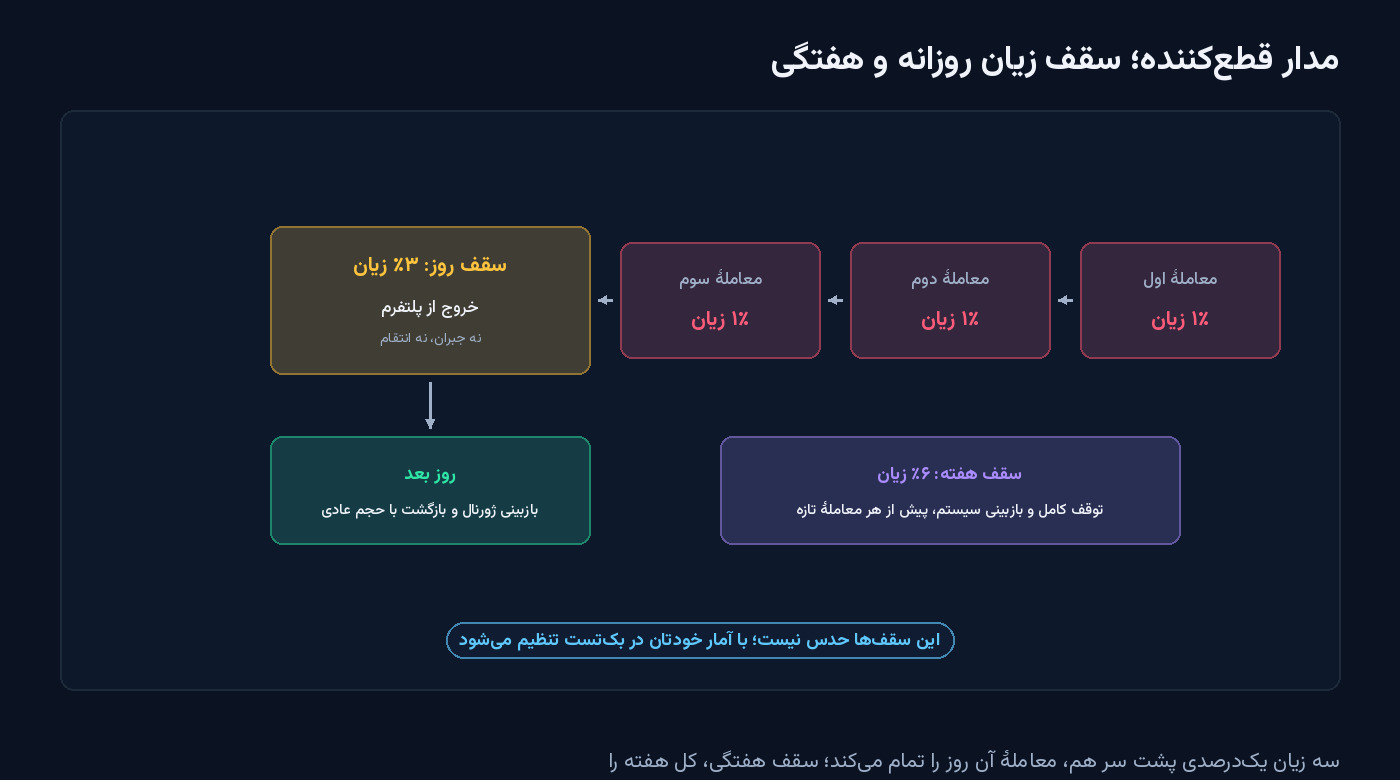
مقادیر رایج و آزموده اینطور است: سه زیان یکدرصدی در یک روز، یعنی افت سهدرصدی، یعنی پایان معاملات آن روز. پلتفرم بسته میشود؛ نه برای فردا صبح، برای همان لحظه. ششدرصد افت تجمعی در یک هفته هم یعنی پایان معاملات تا شروع هفتهٔ بعد. این اعداد البته قرارداد طبیعت نیستند؛ بعضی معاملهگرها سقف روز را دودرصد میگذارند و بعضی سقف هفته را پنجدرصد. مهم عدد دقیق نیست؛ مهم این است که عددی مکتوب وجود داشته باشد و قبل از جلسهٔ معاملاتی تعیین شده باشد، نه وسط آن. فیوزی که بعد از آتشسوزی نصب شود، فیوز نیست، خاطره است.
یک نسخهٔ ملایمتر هم هست که خیلیها ترجیح میدهند: بعد از دو زیان پیاپی در یک روز، حجم معاملهٔ بعدی نصف میشود. یعنی ریسک معاملهٔ سوم به نیمدرصد میرسد. این کار دو فایده دارد: اول، اگر رشتهٔ ضرر ادامه پیدا کند، شیب افت کمتر میشود؛ دوم، و مهمتر، بهصورت فیزیکی به شما یادآوری میکند که در وضعیت عادی نیستید و باید معاملههای کمتری بگیرید، نه کمحجمتر از نظر تعداد. هر دو نسخه، یعنی قطعکنندهٔ کامل یا نصفکردن، یک کار میکنند: تصمیم را از آن لحظهٔ داغ میگیرند و به قانونی میسپارند که در آرامش نوشته شده است. آدم در لحظهٔ زیان، بدترین قانونگذار دنیاست.
حالا نوبت صداقت کامل است: قانون یکدرصد حساب شما را زنده نگه میدارد، اما شما را سودده نمیکند. این قاعده هیچ نظر دربارهٔ ورود و خروج ندارد؛ اگر سیستم معاملاتی نداشته باشید، با یکدرصد فقط آهستهتر ضرر میکنید. ارزش واقعی آن وقتی آشکار میشود که سه قطعهٔ دیگر هم سر جایشان باشند: سیستمی که آزمون شده باشد، دفتری که اجرا را ثبت کند، و نظمی که جلوی شکستن خود قاعده را بگیرد.
قطعهٔ اول، شناخت بدترین روزهای سیستم است. هر سیستم معاملاتی با توجه به نرخ برد و توزیع نتیجههایش، رشتهٔ زیان مشخصی دارد؛ تا آن را ندانید، نمیدانید یکدرصد برایتان کافی است یا باید محافظهکارتر باشید. تنها راه فهمیدنش هم آزمون روی دادهٔ گذشته است، نه حدس؛ مقالهٔ چطور یک اندیکاتور را بکتست بگیریم؟ مسیر عملی این کار را نشان میدهد و فهرست خطاهایی که نتیجهٔ آزمون را خراب میکنند. قطعهٔ دوم، ثبت اجراست. اگر ندانید چند بار از یکدرصد عدول کردهاید، عملاً قاعدهای ندارید؛ ژورنال همان چیزی است که پایبندی را قابل اندازهگیری میکند و مقالهٔ ژورنال معاملاتی؛ ابزاری که سود را چند برابر میکند ساختار سادهاش را دارد. و قطعهٔ سوم، همان چیزی است که در بخش قبل دربارهاش حرف زدیم: روزهایی که خودتان میخواهید قانون را بشکنید، و پروتکل مقابله با آن وسوسه.
یک نکتهٔ ظریف دیگر: پایبندی به یکدرصد، کیفیت تصمیمهای شما را هم آشکار میکند. وقتی اندازهٔ ضرر ثابت شود، منحنی حساب آینهٔ خالص کیفیت تحلیل و اجرا میشود و دیگر بهانهای مثل «آن معامله چون سنگین بود نتیجه را خراب کرد» باقی نمیماند. این شفافیت، گاهی اوقات ناخوشایند است؛ اما تنها شفافیتی است که میشود رویش حساب باز کرد.
یکدرصد سقف است، نه هدف. جاهایی هست که حرفهایها خودشان را داوطلبانه زیر این سقف نگه میدارند و دانستن آنها برای کسی که میخواهد جدی کار کند لازم است. حالت اول، معامله در چارچوب پراپفرمهاست: آنجا محدودیتهای افت روزانه و افت کل از جنس قراردادند و یک زیان سنگین میتواند کل حساب ارزیابی را از بین ببرد؛ در چنان چارچوبی، ریسک نیمدرصد یا حتی کمتر منطقی است. اگر در این مسیر هستید، پیش از هر چیز بندهای قرارداد را دقیق بخوانید؛ مقالهٔ چطور قرارداد پراپ را بخوانیم؟ تلههای پیش از امضا همان چیزی است که قبل از امضا لازم دارید.
حالت دوم، حسابهای کوچک است. وقتی سرمایه کم است، گاهی حداقل ممکن پوزیشن هم بیشتر از ریسک یکدرصدی جا میگیرد و عملاً نمیشود قاعده را دقیق اجرا کرد؛ در آن دوره، اولویت ساختن مهارت و فرایند است، نه فشار آوردن به اندازه. مقالهٔ شروع ترید با سرمایهٔ کم؛ مسیر واقعبینانه در ایران همین دوره و راههای گذر از آن را بررسی میکند. حالت سوم، سادهترین و رایجترین است: وقتی دارید یک سیستم تازه را روی حساب واقعی آزمایش میکنید، هنوز نمیدانید بدترین روزهایش چیست؛ پس با کسری از ریسک نهایی شروع کنید و فقط وقتی چند ماه دادهٔ واقعی پشت سرتان بود، به سقف برگردید. بعضیها بعد از مدتها پایبندی و نتیجهٔ مثبت، ریسک را به یکونیم یا دودرصد میرسانند؛ آن هم یک تصمیم است، اما تصمیمی که با داده گرفته میشود، نه با یک هفتهٔ خوب.
نه. این قاعده فقط حساب را زنده نگه میدارد تا سیستم معاملاتی فرصت کند خودش را نشان بدهد؛ سود از کیفیت ورود و خروج و پایبندی به برنامه میآید. اما بدون این قاعده، حتی بهترین نظامها هم ممکن است پیش از اثبات شدن از بین بروند. به این معنا، یکدرصد شرط لازم سوددهی بلندمدت است، نه شرط کافی.
چون رشتهٔ سود، اطلاعاتی دربارهٔ آینده نمیدهد و معمولاً درست همان زمانی است که اعتمادبهنفس از داده جلو میزند. افزایش حجم بعد از برد، نتیجهٔ یک فرایند شناختی آشناست: نسبت دادن نتیجههای خوب به مهارت و نتیجههای بد به شانس. اگر قرار باشد ریسک تغییر کند، مبنا باید ماهها دادهٔ ثبتشده در ژورنال باشد، نه حس این هفته. هر تغییری هم که میدهید، اول روی چند هفته بنویسید و بعد اجرا کنید.
فرمول را اجرا کنید و ببینید حجم چه میشود؛ اگر حجم محاسبهشده از حداقل ممکن پلتفرم کمتر درآمد، آن معامله با ریسک یکدرصد برای حساب شما قابل اجرا نیست و باید رد شود. رد کردن معامله، شکست نیست؛ بخشی از اجرای قاعده است. جایگزینها هم معلوم است: تایمفریم دیگر، نماد دیگر، یا صبر برای ستاپی که فاصلهٔ حد ضررش با حساب شما سازگار است.
بله، اصل ثابت است؛ فقط فاصلهٔ حد ضرر طبیعی این بازارها معمولا بزرگتر است و فرمول، خودش حجم را کوچکتر میکند. اشتباه رایج در بازارهای پرنوسان، معکوس کردن منطق است: چون نوسان زیاد است، حد ضرر را دورتر میگذارند اما حجم را همان نگه میدارند؛ نتیجه، ریسک واقعی چند برابر است. در نوسان بالا، اندازهٔ پوزیشن باید کوچکتر شود، نه بزرگتر.
آن وقت با حداقل حجم ممکن، ریسک واقعیتان از یکدرصد بیشتر میشود و قاعده دقیقاً قابل اجرا نیست؛ این یکی از محدودیتهای واقعی حسابهای کوچک است، نه نقص قاعده. گزینهها: نمادهایی با ارزش پیپ کمتر یا حداقل حجم پایینتر، تمرکز روی یادگیری و بکتست تا بزرگشدن حساب، یا پذیرفتن اینکه در این دوره، ریسک کمی بالاتر از یکدرصد است و باید تعداد معاملات را پایین نگه دارید. بدترین گزینه، پنهان کردن این واقعیت از خودتان است.
قانون یکدرصد، جذابترین قاعدهٔ معاملهگری نیست؛ هیچ وعدهای نمیدهد، هیچ سودی نمیسازد و هیچ میانبُری ندارد. کاری که میکند این است: بدترین روزهای شما را قابل تحمل نگه میدارد. ده زیان پیاپی با ریسک یکدرصد، حساب را فقط ۹٫۶ درصد کم میکند؛ از چالهای به این کمعمقی همه میتوانند بیرون بیایند. حجم را از فرمول بگیرید، نه از حس؛ حد ضرر را از بازار بگیرید، نه از تحملتان؛ سقف روز و هفته را پیش از جلسهٔ معاملاتی مکتوب کنید؛ و اگر کمتر از یکدرصد منطقی بود، داوطلبانه کمتر ریسک کنید. زندهماندن، پیشنیاز هر مهارت دیگری در این کار است و معاملهگری که فردا هم در بازی باشد، شانس یادگیری دارد؛ معاملهگری که امروز همه چیز را وسط گذاشته، دیگر حتی فرصت اشتباه کردن هم ندارد.
بقیهٔ ابزارهای این مسیر، از محاسبهگرهای اندازهٔ پوزیشن تا روشهای چیدن حد ضرر، در «مقالات اندازهٔ پوزیشن و ریسک» بررسی شدهاند و تصویر کاملتر مدیریت سرمایه را میتوانید در «مقالات مدیریت ریسک و سرمایه» دنبال کنید.
سطح معتبر یک ناحیه است، نه یک خط: با پنج معیار شمردنی اعتبار سقف و کف را بسنجید، ناحیه را از بدنه…
ادامه مطلب ←چکلیست تنظیمات متاتریدر ۵ برای شروع: چارت کندلی تمیز، مارکتواچ کوتاه، معاملهٔ یککلیکی خاموش، حجم از قانون یکدرصد، هشدارها، ساعت سرور و…
ادامه مطلب ←