چطور بعد از چند ضرر پشتسرهم دوباره شروع کنیم؟
بعد از چند ضرر پیاپی، فرار و بازگشت عجولانه هر دو خطرناکاند؛ راه سوم توقف ۴۸ تا ۷۲ ساعته، مرور ژورنال و…
ادامه مطلب ←
بکتست یعنی اجرای یک استراتژی مکتوب روی دادههای گذشته و اندازهگیری نتیجه؛ سادهتر از چیزی که به نظر میرسد و سختتر از چیزی که فروخته میشود. ساده است چون ابزار رایگان و دادهٔ فراوان در دسترس است؛ سخت است چون فاصلهٔ بین یک آزمون معنادار و یک خودفریبی زیبا، فقط چند انتخاب کوچک است: چه استراتژیای، روی کدام داده، با چه هزینههایی و با کدام عددها. این مقاله، مسیر کامل بکتست درست را قدمبهقدم میرود: از نوشتن استراتژی به زبان شرط، تا انتخاب دادهٔ دو رژیمی، لحاظ کردن هزینهها، خواندن شش عدد شخصیت سیستم، فرار از تلهٔ اورفیت، و در نهایت پل زدن به پول واقعی با فوروارد دمو.
| قدم | خلاصهٔ اجرا |
|---|---|
| ۱) استراتژی مکتوب | ورود، خروج و حد ضرر به زبان اگر/آنگاه؛ هیچ عبارت مبهمی مثل «اگر مناسب بود» |
| ۲) داده آزمونی | حداقل دو رژیم بازار (رنج و رونددار) و نمونهای در حد دویست معامله یا بیشتر |
| ۳) هزینهها | اسپرد، کمیسیون و سلیپج روی تکتک معاملهها لحاظ شود، نه در پایان کار |
| ۴) شش عدد | وینریت، پاداش به ریسک، امید ریاضی، بلندترین رشتهٔ ضرر، افت سرمایه، فاکتور سود |
| ۵) ضد اورفیت | بخشی از داده از روز اول کنار گذاشته شود؛ پارامترها کم و رند بمانند |
| ۶) پل به واقعیت | فوروارد دمو، بعد حساب کوچک زنده، بعد بزرگکردن پلهای |
پیش از هر قدمی، باید توقع را سر جای خودش گذاشت. بکتست نمیگوید این سیستم در آینده چقدر سود میسازد؛ هیچ آزمونی این قول را نمیدهد. بکتست میگوید: اگر همین استراتژی، با همین عددها، در گذشته اجرا میشد، چه رفتاری داشت؛ چند بار میبرد، چند بار میباخت، بدترین روزهایش چه شکلی بود و آیا اصلا لبهای دارد یا نه. این تفاوت ظریف، کل داستان است: بکتست، آینده را پیشبینی نمیکند، اما گذشتهای را که سیستم با آن بزرگ شده، شفاف میکند؛ و سیستمی که در گذشته هم هیچ برتری نداشته، دلیلی ندارد در آینده داشته باشد.
نکتهٔ دوم هم از جنس اول است: چیزی که آزمون میشود استراتژی است، نه الهام. «حس میکنم برمیگردد» را نمیشود بکتست گرفت، چون هیچکس نمیداند «حس» در کندل صدم چه گفته بود. هر چه در تصمیمگیریتان مبهمتر باشد، نتیجهٔ آزمون کمتر به رفتار واقعی شما ربط دارد. به همین دلیل است که حرفهایها میگویند بکتست، پیش از آنکه ابزار سنجش سود باشد، ابزار سنجش انضباط است: اگر استراتژیای را نتوانستید مکتوب کنید، اجرای زندهاش هم به انضباط وابسته نخواهد بود، به حالوهوا.
اولین و مهمترین قدم، بیرون از پلتفرم اتفاق میافتد: روی کاغذ. استراتژی باید طوری نوشته شود که دو نفر مختلف، با دیدن همان نمودار، به یک تصمیم برسند. ساختار استاندارد سه بخش دارد: شرط ورود، شرط حد ضرر و شرط خروج. مثلا: «اگر قیمت بالای میانگین متحرک نمایی پنجاه بود و به یک سطح حمایت معتبر رسید و یک کندل تأیید صعودی بسته شدن، آنگاه خرید؛ حد ضرر پشت کف ساختاری؛ خروج در دو برابر ریسک یا با شکست میانگین». دقت کنید که تکتک اجزا قابل تشخیصاند: بالای میانگین یعنی چه، سطح معتبر یعنی چه، کندل تأیید یعنی کدام الگو.
برای دیدن نمونهٔ عملی این استراتژیها، دو مقالهٔ مکمل همینجا کارساز است: ساختار شرطهای جهت و پولبک در مقالهٔ میانگین متحرک نمایی (EMA) به زبان ساده؛ از دوره تا پولبک آمده و معیار «سطح معتبر» در مقالهٔ سقف و کف معتبر؛ چگونه سطوح واقعی را رسم کنیم. وقتی استراتژی نوشته شد، یک آزمون ساده بگیرید: ده نمودار تصادفی باز کنید و فقط با متن استراتژی تصمیم بگیرید. هر جا دو بار مردد شدید، همانجا یک عبارت مبهم پنهان است؛ برطرفش کنید و بعد سراغ داده بروید. استراتژیای که روی کاغذ لنگ میزند، روی دادهٔ گذشته هم لنگ خواهد زد، فقط دیرتر لو میرود.
بیشتر تازهکارها وقتشان را روی شرط ورود میگذارند و خروج را به «ببینیم چه میشود» میسپارند؛ اما در بکتست، خروج است که عدد میسازد. همان ورود با سه خروج مختلف، سه سیستم مختلف است: خروج ثابت در دو برابر ریسک، خروج با رسیدن به میانگین، خروج با کندل مخالف. پس استراتژیٔ شما باید برای هر سه حالت تصمیم داشته باشد: سود کجا سیو میشود، اگر قیمت تا حد سود نرسید چه میشود و آیا خروج زمانی هم در کار است یا نه. این شفافیت، همان چیزی است که شش عدد بخش بعد را قابل اعتماد میکند.
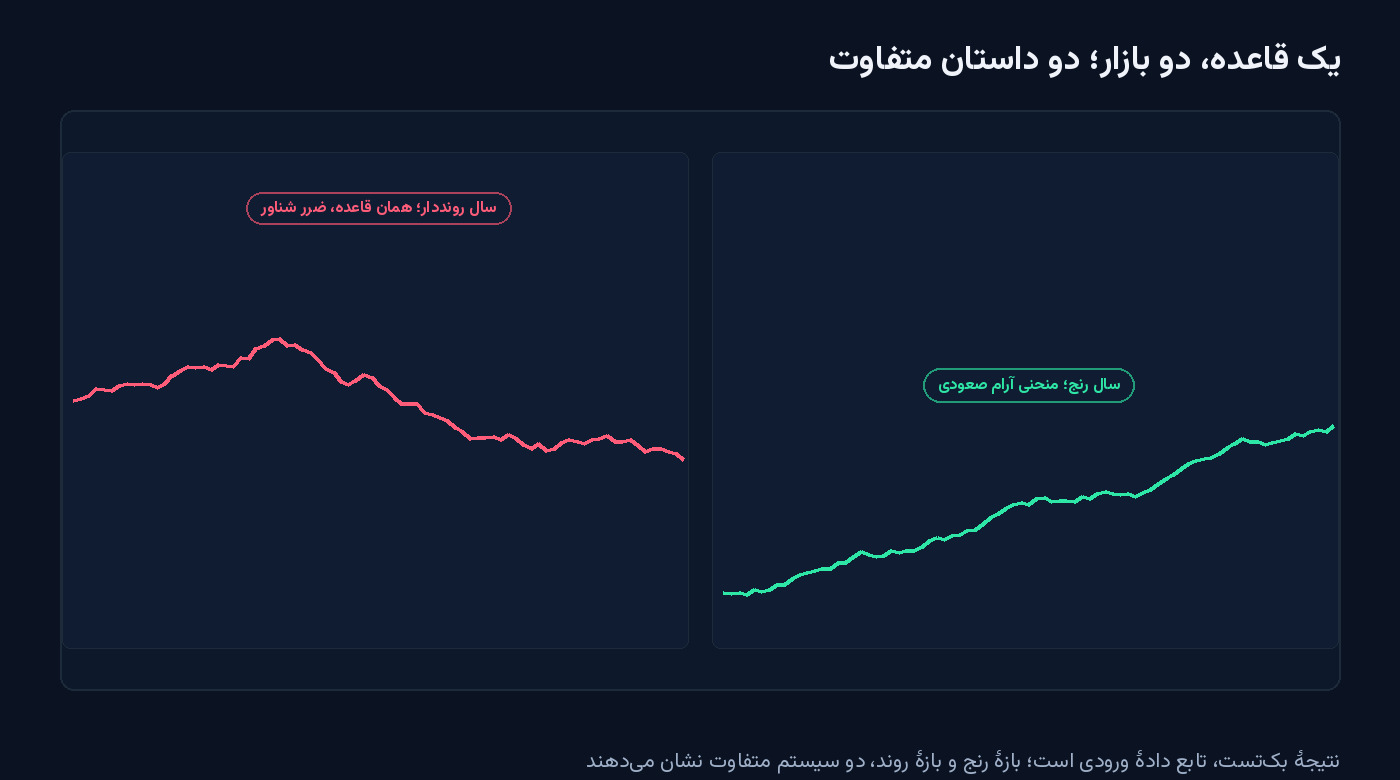
حالا که استراتژی مکتوب شد، نوبت داده است. و درست در انتخاب داده، رایجترین خطا رخ میدهد: آزمودن استراتژی روی دورهای که با خودش مهربان است. استراتژیای که برای بازار رنج ساخته شده، روی سال رنج میدرخشد و روی سال رونددار له میشود؛ برعکسش هم صادق است. شکل ۱ دقیقاً همین را نشان میدهد: یک استراتژی یکسان، روی دو بازهٔ متفاوت. در پنل راست، بازهٔ رنج است و منحنی آرام بالا میرود؛ در پنل چپ، همان استراتژی در بازهٔ رونددار، ماهها ضرر میسازد. هیچکدام از این دو، تمام حقیقت نیست؛ حقیقت، میانگین رفتار در هر دو است.
دو قاعدهٔ عملی برای انتخاب داده: اول، بازهٔ آزمون باید هر دو رژیم را شامل شود؛ اگر نماد شما الان دو سال است رنج بوده، دادهٔ سالهای رونددار را هم به آزمون اضافه کنید. دوم، تعداد معاملهها بهاندازهای باشد که الگو دیده شود، نه اتفاق؛ کمتر از پنجاه معامله، حکایت است نه آمار، و در حد دویست معامله کمینهای است که میشود به شش عدد بخش بعد تا حدی اعتماد کرد. اگر استراتژی شما روی تایمفریم بالا کممعامله است، یا بازه را بلندتر کنید یا نمادهای همخانوادهٔ بیشتری بیاورید؛ اما هرگز تایمفریم را فقط برای زیاد شدن تعداد معامله پایین نیاورید، چون دارید سیستم دیگری میسازید.
یک ابزار عملی هم برای همین مرحلهٔ داده وجود دارد که خیلیها دستکم میگیرند: بارریپلی، یعنی پخش کندلبهکندل گذشته با پنجرهای که آینده را میپوشاند. با بارریپلی، نهتنها استراتژی را روی دادهٔ دو رژیمی اجرا میکنید، بلکه همان تجربهٔ تصمیم در لحظه را هم میچشید؛ چیزی که اسکرول سادهٔ نمودار به شما نمیدهد. صد کندل اول را صرف گرمکردن میکنید، بعد هر تصمیم را پیش از دیدن کندل بعد یادداشت میکنید؛ و در پایان، یادداشتها همان دادهٔ خام بکتست شما هستند.
بکتستی که هزینهها را نادیده بگیرد، سیستم دیگری را آزموده است: سیستمی که بدون اسپرد و کمیسیون و سلیپج معامله میکند و چنین سیستمی فقط در کاغذ وجود دارد. روی هر معامله، سه هزینهٔ واقعی سوار است: اسپرد یعنی فاصلهٔ قیمت خرید و فروش که از همان لحظهٔ ورود، شما را کمی عقب میاندازد؛ کمیسیون یعنی مبلغی که پلتفرم یا کارگزار بابت هر طرف معامله برمیدارد؛ و سلیپج یعنی تفاوت قیمت سفارش با قیمت اجرا، که در بازارهای تند و خبری بزرگتر میشود.
روش درست این است که هزینه روی تکتک معاملهها اعمال شود، نه در پایان بهصورت یک عدد کلی. دلیلش ساده است: هزینهٔ ثابت، روی معاملههای کوچکتر اثر بزرگتری دارد. اگر میانگین سود هدف شما ده پیپ باشد و مجموع اسپرد و کمیسیون و سلیپج حدود یکونیم پیپ، پانزدهدرصد از هر برد، پیش از آنکه شما چیزی ببرید، رفته است؛ اما اگر استراتژی شما اسکالپی با هدف چهار پیپ باشد، همان هزینهها نزدیک چهلدرصد هر برد را میبلعد و شاید کل لبه را از بین ببرد. این حساب ساده، گاهی کل سبک را عوض میکند: سیستمی که روی کاغذ لبه داشت، بعد از هزینهها ندارد و بهتر است این را پیش از پول واقعی بفهمید، نه بعد از آن.
وقتی آزمون با استراتژی مکتوب، دادهٔ دو رژیمی و هزینههای لحاظشده تمام شد، خروجی یک مشت معامله است که باید به شش عدد خلاصه شود. این شش عدد، شناسنامهٔ سیستماند و هر کدام سؤال متفاوتی را جواب میدهند. شکل ۲ یک نمونهٔ واقعینما را کنار هم گذاشته تا ببینیم این عددها چطور کنار هم خوانده میشوند: وینریت ۴۵٪، پاداش به ریسک ۱٫۸، امید ریاضی مثبت ۰٫۲۶ آر، بلندترین رشتهٔ ضرر ۸ معامله، افت سرمایه ۱۲٪ و فاکتور سود ۱٫۴ بود.
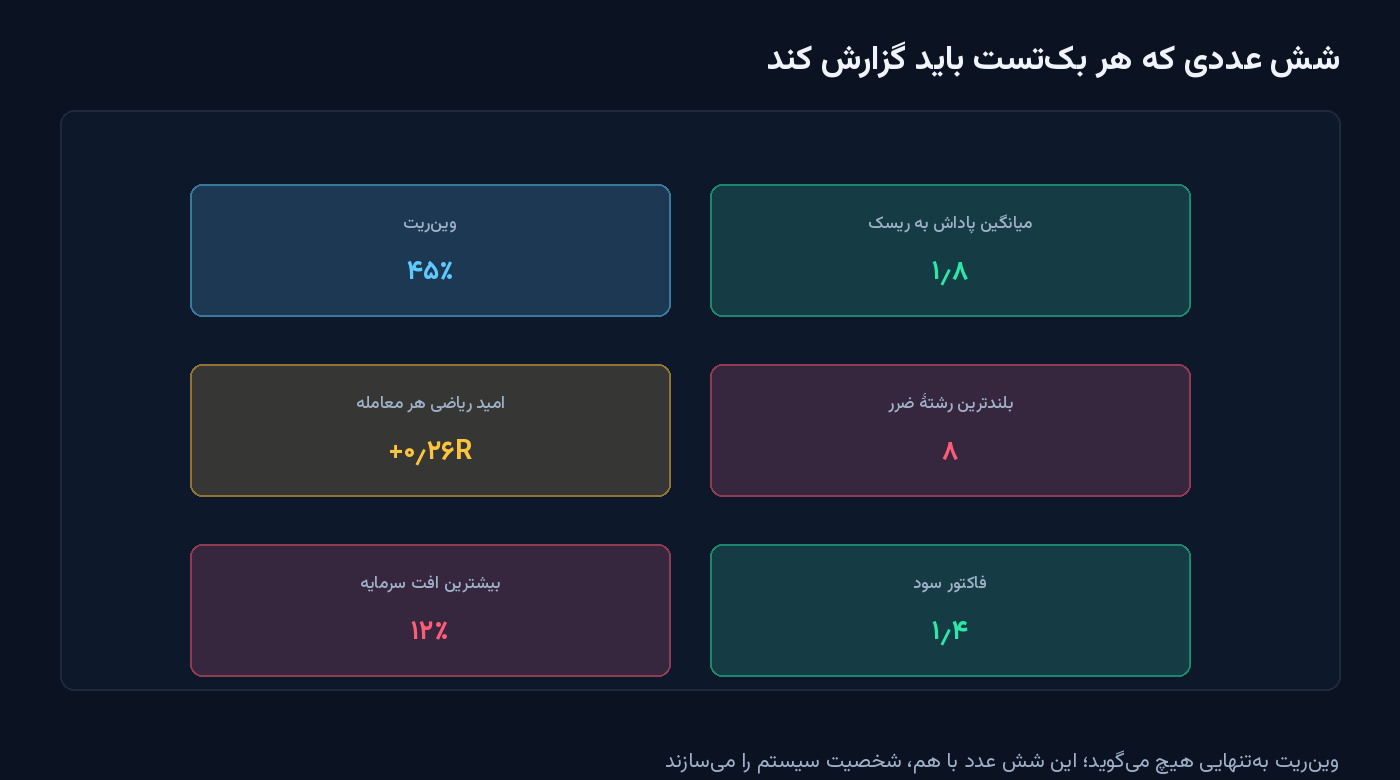
وینریت میگوید از هر صد معامله چند تایاش سبز است؛ بهتنهایی هیچ معنایی ندارد، چون وینریت ۴۵٪ با پاداش به ریسک ۱٫۸ عالی است و همان ۴۵٪ با پاداش به ریسک ۰٫۸ فاجعه. ترکیب این دو، امید ریاضی میسازد: در نمونهٔ شکل، ۴۵٪ ضربدر ۱٫۸ منهای ۵۵٪ ضربدر ۱ میشود مثبت ۰٫۲۶ آر؛ یعنی بهطور متوسط، هر معامله یکچهارم ریسک، سود دارد. فاکتور سود ۱٫۴ هم میگوید مجموع بردها چهلدرصد از مجموع باختهها بزرگتر بوده است. اما دو عدد بعدی، همانهاییاند که خواب را آرام میکنند یا میربایند: بلندترین رشتهٔ ضرر و افت سرمایه.
بلندترین رشتهٔ ضرر در نمونهٔ ما ۸ معامله است؛ یعنی در گذشته، یک بار ۸ ضرر پشت سر هم رخ داده. سؤال این است: اگر این سیستم را زنده اجرا کنید و هفتهٔ سوم به هشتمین ضرر پیاپی برسید، هنوز اجرایش میکنید یا استراتژی را «خراب» اعلام میکنید؟ این عدد را باید از قبل بدانید و با مدیریت سرمایه تطبیق بدهید؛ مقالهٔ مدیریت سرمایه: قانون یکدرصد که حساب شما را نجات میدهد دقیقاً برای همین ساخته شده که رشتهٔ ۸تایی، به یک افت قابل تحمل تبدیل شود نه به پایان حساب. افت سرمایهٔ ۱۲٪ در نمونه هم همان سناریوی بد تاریخی است؛ اگر این عدد با تحمل شما یا با محدودیتهای حسابتان نمیخواند، مسئله از استراتژی نیست، از اندازه است.
حالا خطرناکترین بخش ماجرا. فرض کنید استراتژی چند پارامتر دارد: دورهٔ میانگین، سطح نوساننما، ضریب خروج. اگر این پارامترها را آنقدر دستکاری کنید تا منحنی گذشته زیبا شود، تقریبا همیشه موفق میشوید؛ گذشته، بهاندازهٔ کافی نویز دارد که برای هر ترکیبی یک تنظیم خوششانس پیدا شود. به این کار اورفیت میگویند: ساختن سیستمی که گذشته را حفظ کرده، نه الگویی که آن را فهمیده. شکل ۳ همان لحظهٔ رویارویی است: پنل راست، منحنی صاف و وسوسهکنندهٔ دادهٔ بهینهسازی است؛ پنل چپ، همان پارامترها روی دادهای که سیستم ندیده بود، تقریبا یک خط صاف بیلبه.
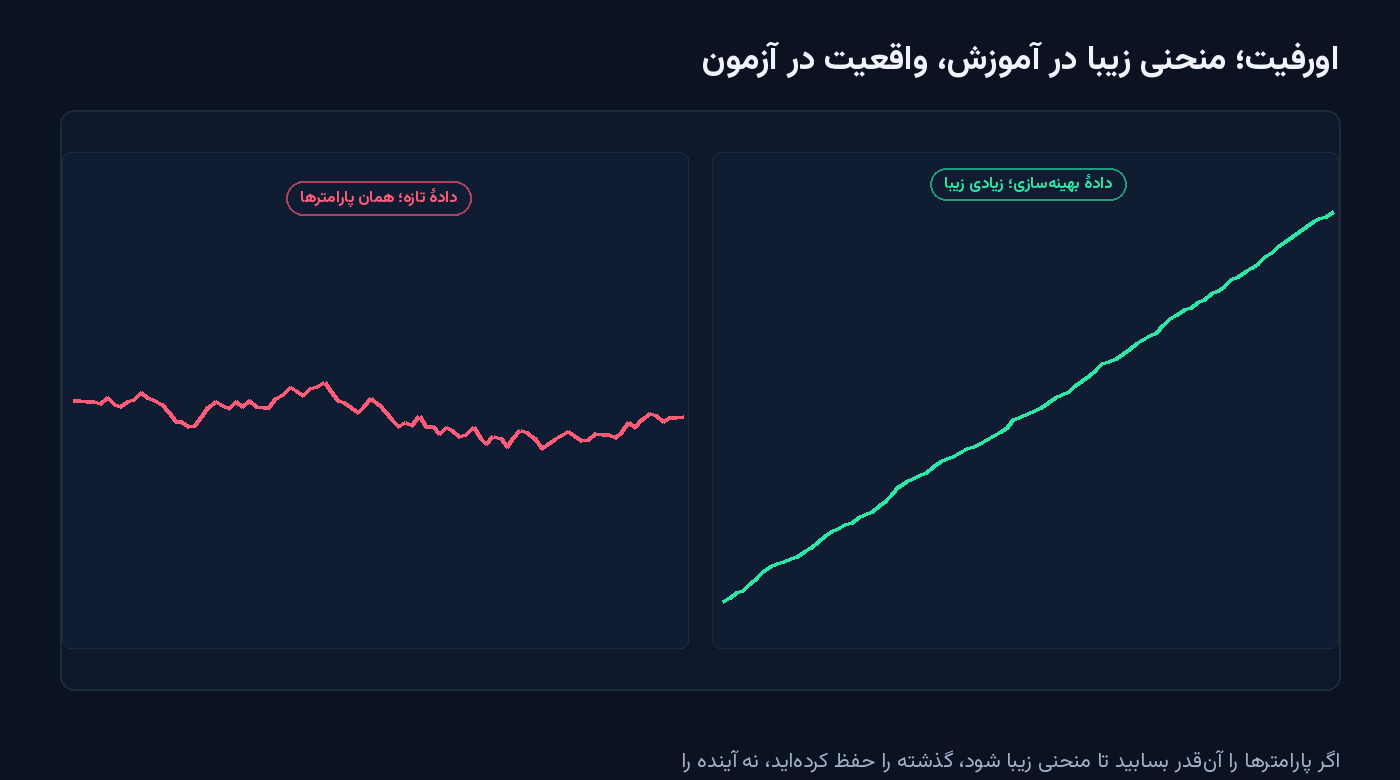
سپر اول، دادهٔ ندیده است: از روز اول، بخشی از داده را کنار بگذارید و به آن دست نزنید؛ همهٔ بهینهسازیها روی بقیه انجام شود و قضاوت نهایی فقط روی همان بخش کنارگذاشته. اگر نتیجهٔ بخش ندیده نزدیک بخش دیده بود، احتمالاً الگوی واقعی پیدا کردهاید؛ اگر فروپاشید، داشتید نویز حفظ میکردید. سپر دوم، سادگی است: هر چه پارامتر کمتر و عددها رندتر، اورفیت سختتر. دورهٔ ۲۰ بهمراتب قابلدفاعتر از ۱۷ است، چون دلیلی فراتر از منحنی دارد. یک آزمون حساسیت هم اضافه کنید: پارامتر را کمی جابهجا کنید؛ اگر نتیجه با یک واحد تغییر، فرو میپاشد، آن قله یک تصادف است، نه یک لبه. اندیکاتورهایی که در این مرحله آزمون میکنید هم معمولاً از جنس ابزارهای رایگاناند؛ فهرست کاربردیهایشان در مقالهٔ ۵ ابزار رایگان تحلیل تکنیکال برای شروع کافیاند هست.
بکتست خوب، پایان کار نیست؛ آغاز یک مسیر پنجپلهای است که هر پلهاش، یک لایهٔ دیگر از فرضیهها را آزمایش میکند. پلهٔ اول همان استراتژی مکتوب است. پلهٔ دوم، بکتست دویستمعاملهای با دادهٔ دو رژیمی و هزینههای لحاظشده. پلهٔ سوم، فوروارد دمو: اجرای زندهٔ استراتژی روی حساب آزمایشی، برای چند هفته تا چند ماه؛ در این پله برای اولین بار، زمان واقعی وارد بازی میشود و چیزهایی مثل صبر، اجرای بهموقع و رفتار قیمت در لحظهٔ خبر، خودشان را نشان میدهند. پلهٔ چهارم، حساب زندهٔ کوچک با همان ریسک تعریفشده؛ و پلهٔ پنجم، بزرگکردن پلهای حجم، فقط وقتی عددهای پلههای قبلی با واقعیت خواندند. شکل ۴ همین پنج پله را بهترتیب نشان میدهد.
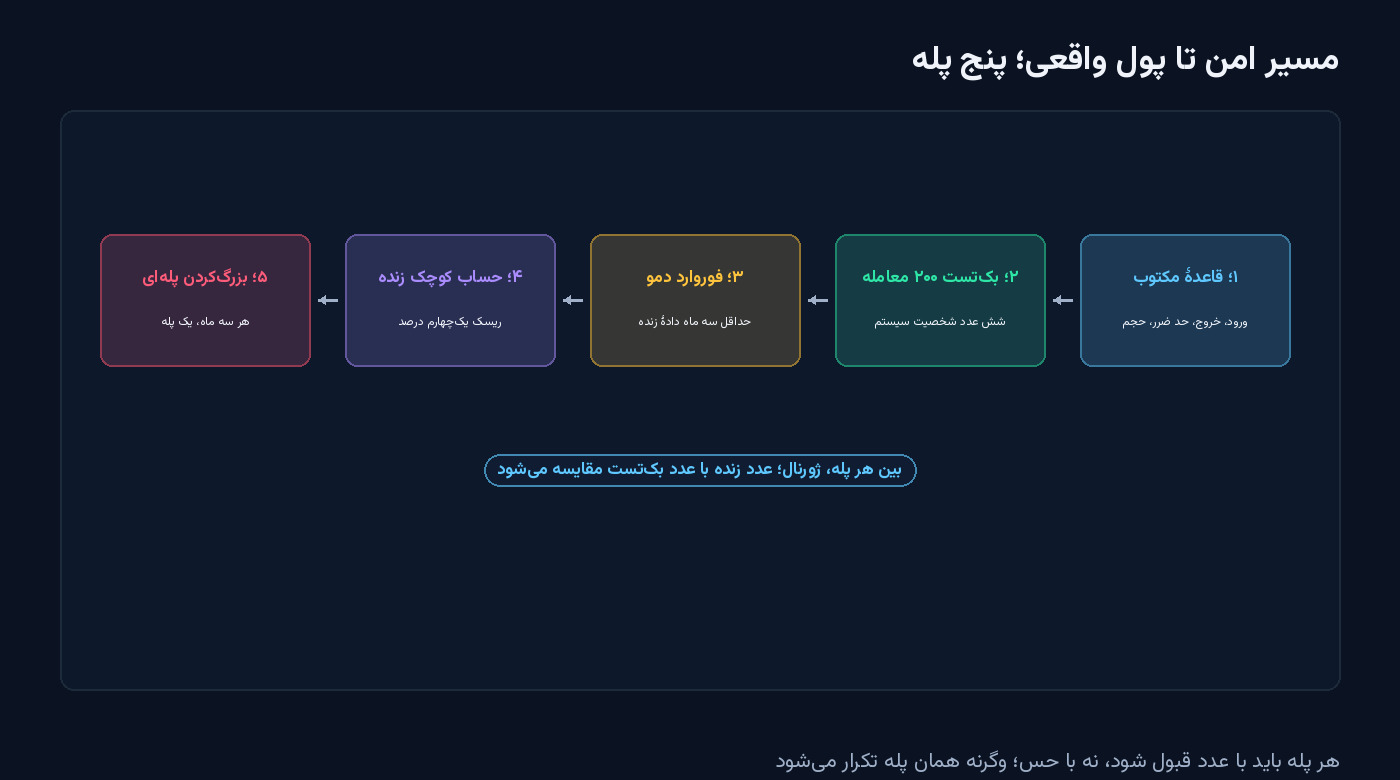
یک ابزار کمکی هم در پلههای سوم و چهارم بیجایگزین است: ژورنال. در فوروارد دمو، هر معامله را با همان فرم بکتست ثبت کنید تا در پایان دوره بتوانید دو سری اعداد را کنار هم بگذارید؛ اگر وینریت زنده با وینریت آزمون فاصلهٔ معنادار داشت، یا استراتژی درست اجرا نشده یا بازار تغییر کرده است. ساختار سادهٔ ثبت را در مقالهٔ ژورنال معاملاتی؛ ابزاری که سود را چند برابر میکند پیدا میکنید. و اگر در پلهٔ چهارم با محدودیت سرمایه روبهرو شدید، مسیر واقعبینانهٔ همان دوره در مقالهٔ شروع ترید با سرمایهٔ کم؛ مسیر واقعبینانه در ایران بررسی شده است.
هر دو یک سؤال را جواب میدهند، با هزینههای متفاوت. بکتست خودکار سریعتر است و خطای انسانی را در اجرا حذف میکند، اما به استراتژیٔ کاملا شفاف و کمی مهارت فنی نیاز دارد. بکتست دستی، یعنی جلو رفتن کندلبهکندل و تصمیم بر اساس استراتژی، کندتر است اما درک شما از رفتار سیستم را عمیقتر میکند و برای استراتژیهایی که یک بخش دیداری دارند، گاهی تنها راه است. برای شروع، دستی با حجم نمونهٔ معقول کاملا کافی است؛ مهم، ثبت همهٔ معاملههاست، نه سرعت.
بهعنوان کف، دویست معامله عددی است که الگوهای اصلی مثل وینریت و رشتههای ضرر را تا حدی قابل اتکا نشان میدهد؛ کمتر از پنجاه، عملا حکایت است. اما مهمتر از عدد، تنوع شرایط است: دویست معامله از یک سال رنج، ضعیفتر از صد معاملهای است که دو رژیم را پوشش بدهد. اگر استراتژی کممعامله است، بازه را بلندتر کنید یا نمادهای همخانواده اضافه کنید، نه اینکه استراتژی را شل کنید.
سه متهم همیشگی: اجرا، هزینهها و تغییر بازار. اول ثبتهای ژورنال را با استراتژی مقایسه کنید؛ خیلی وقتها استراتژی درست بوده و اجرا نه. بعد هزینههای واقعی را با فرضهای آزمون مقایسه کنید؛ سلیپج واقعی اغلب از فرض بزرگتر است. و در نهایت بپذیرید که بازارها رژیم عوض میکنند؛ سیستمی که در رنج ساخته شده، در روند تازه نفس میزند. راهحل، بازگشت به داده و آزمون روی رژیم تازه است، نه دستکاری عصبی پارامترها.
بهتنهایی نه، چون همان فایل، همان داده و همان پارامترها را فروشنده انتخاب کرده است؛ و اورفیت، دقیقاً همانجا خانه کرده است. حداقلها این است: دادهٔ ندیدهٔ مستقل ببینید، حساسیت پارامترها را بپرسید و سابقهٔ فوروارد واقعی بخواهید.
تایمفریمی که قرار است با آن معامله کنید؛ آزمون روی روزانه برای یک اسکالپر پنجدقیقهای، سیستم دیگری را میسنجد. قاعدهٔ کلی این است: هر چه تایمفریم پایینتر، هزینهها سهم بزرگتری از نتیجه دارند و سلیپج و اسپرد بیشتر اذیت میکنند؛ پس در تایمفریمهای پایین، لحاظ کردن هزینهها حتی مهمتر است و نمونهٔ بزرگتری لازم میشود تا لبهٔ واقعی از نویز جدا شود.
بکتست درست، یک زنجیرهٔ پنجحلقهای از تصمیمهای کوچک و دقیق است: استراتژیای که دو نفر مختلف یکجور اجرايش کنند، دادهای که هر دو رژیم بازار را دیده باشد، هزینههایی که روی تکتک معاملهها نشسته باشند، شش عددی که شخصیت سیستم را بیتعارف نشان بدهند، و سپرهای ضد اورفیت که نگذارند گذشتهٔ حفظشده جای الگوی فهمیده بنشیند. و در پایان، هیچ بکتستی مجوز ورود مستقیم به پول واقعی نیست؛ فوروارد دمو و حساب کوچک، حلقههای آخر زنجیرهاند. اگر این مسیر را یک بار کامل طی کنید، دیگر هیچ منحنی صافی در تبلیغات فریبتان نمیدهد؛ چون میدانید پشت هر منحنی، چه سؤالهایی باید پرسیده میشد.
مقالات بیشتری دربارهٔ آزمون و ارزیابی سیستمهای معاملاتی در «مقالات بکتست و ارزیابی سیستم» منتشر میشود و تصویر کاملتر مدیریت ریسک را در «مقالات مدیریت ریسک و سرمایه» دنبال کنید.
بعد از چند ضرر پیاپی، فرار و بازگشت عجولانه هر دو خطرناکاند؛ راه سوم توقف ۴۸ تا ۷۲ ساعته، مرور ژورنال و…
ادامه مطلب ←حساب سواپفری فقط سواپ شبانه را حذف میکند، نه هزینهاش را: اسپرد پهنتر، کارمزد پس از مهلت یا محدودیت. با مثال عددی…
ادامه مطلب ←