واریز ریال به بروکر؛ مسیرها، کارمزد و چکلیست ایمنی
چهار مسیر واریز ریال به بروکر با هزینهٔ واقعی رفتوبرگشت، سقفهای بانک مرکزی برای تتر، چکلیست ایمنی ده بندی و راه پیشگیری…
ادامه مطلب ←
EMA یا میانگین متحرک نمایی، یکی از پرکاربردترین ابزارهای تحلیل تکنیکال است و دلیلش ساده است: خطی است که جهت بازار را خلاصه میکند، به دادههای تازهتر وزن بیشتری میدهد و مثل میانگین ساده، از قیمت عقب نمیماند. با یک خط روی نمودار میتوان فهمید بازار به کدام سمت سنگینی میکند، کجاها استراحتهای طبیعی تمام میشوند و چه زمانی اصلا جهتی در کار نیست. این مقاله، از تعریف دقیق و فرمول شروع میکند، تفاوتش با میانگین ساده را با عدد نشان میدهد، بعد به انتخاب دوره، پولبکها و در نهایت جاهایی میرسد که همین ابزار آشنا، گمراهکننده میشود.
| موضوع | خلاصه |
|---|---|
| EMA چیست؟ | میانگینی که به قیمتهای تازهتر وزن بیشتری میدهد و سریعتر از میانگین ساده به قیمت میچسبد |
| پارامتر اصلی | دوره؛ هر چه کوچکتر، خط به قیمت نزدیکتر و پرسروصداتر |
| تفاوت با میانگین ساده | واکنش سریعتر به حرکتهای تازه؛ به قیمت حساسیت بیشتر، نویز بیشتر |
| کاربردهای اصلی | فیلتر جهت، سطوح دینامیک، ورود در پولبک، تشخیص تغییر رژیم بازار |
| چه چیزی نیست؟ | سیگنال خرید و فروش مستقل یا پیشبینی آینده؛ فقط خلاصهای از گذشتهٔ قیمت |
| وزندهی | ضریب هموارسازی ۲ تقسیم بر دوره بهعلاوهٔ یک؛ بقیهٔ وزن با نرخ نمایی به عقب برمیگردد |
هر میانگین متحرک، خلاصهای از چند کندل اخیر است؛ یک عدد که میگوید قیمت در این بازه بهطور متوسط کجا بوده. میانگین ساده همهٔ کندلها را برابر میبیند: کندل بیست دوره پیش، همانقدر وزن دارد که کندل همین الان. نتیجه خطی است که آرام حرکت میکند، اما وقتی قیمت جهش میکند، دیر میفهمد. میانگین متحرک نمایی همینجا وارد میشود: به کندلهای تازه وزن بیشتری میدهد و به کندلهای قدیمی وزن کمتر؛ نه صفر، کمتر. نتیجه خطی است که همچنان هموار است، اما با هر حرکت تازهٔ قیمت، سریعتر جمعوجور میشود.
ساختن EMA هر کندل فقط یک جمع و یک ضرب است. اول یک ضریب میسازیم: عدد ۲ تقسیم بر (دوره بهعلاوهٔ یک). برای دورهٔ ۲۱، این ضریب تقریبا ۰٫۰۹۵ است. بعد با هر کندل تازه، قیمت بسته شدن آن را در این ضریب ضرب میکنیم، مقدار قبلی میانگین را در باقیماندهٔ ضریب، و این دو را جمع میکنیم. یعنی حدود ۹٫۵ درصد میانگین تازه از همین کندل میآید و ۹۰٫۵ درصد از کل تاریخچهٔ قبلی. یک ویژگی جالب همینجا پیداست: وزن کندلها با دور شدن از حال، بهصورت نمایی کم میشود؛ کندل چهارده دوره پیش تقریبا نصف کندل الان وزن دارد و کندلهای خیلی دور، ردی کمرنگ اما ماندگار. به همین دلیل است که میگویند میانگین نمایی «حافظه» دارد؛ برخلاف میانگین ساده که بیست و یکمین کندل را یکدفعه از پنجره بیرون میاندازد.
اسم «نمایی» از همان کاهش نمایی وزنها میآید. یک نکتهٔ فنی دیگر هم هست که دانستنش بد نیست: برای شروع محاسبه به یک مقدار اولیه نیاز است و پلتفرمها معمولا میانگین ساده همان دورهٔ اول را بهعنوان نقطهٔ آغاز میگذارند. معنی عملیاش این است که چند کندل اول هر نمودار تازه، مقدار میانگین دقیقی نیست و نباید به آنها استناد کرد. بعد از چند برابر طول دوره، اثر نقطهٔ شروع عملا محو میشود و همهٔ پلتفرمها تقریبا یک عدد را نشان میدهند. اگر روزی دیدید دو پلتفرم برای چند کندل اول اختلاف دارند، ایراد از هیچکدام نیست؛ تازه نمودار را باز کردهاید.
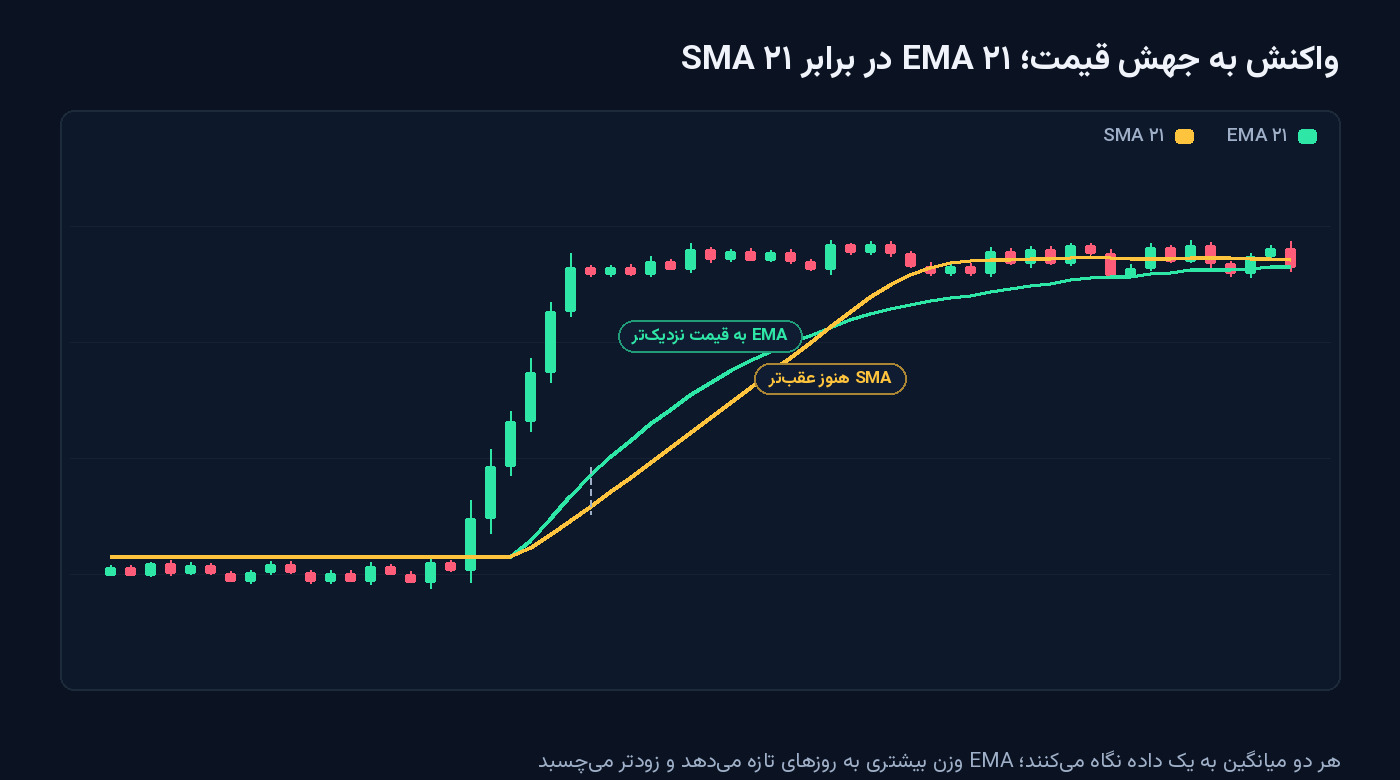
روی نمودار، تفاوت این دو میانگین در روزهای آرام تقریبا دیده نمیشود؛ هر دو کنار هم راه میروند و معاملهگر تازهکار فکر میکند فرقشان تبلیغات است. اما یک جهش ناگهانی قیمت، همه چیز را روشن میکند. شکل ۱ همان لحظه را نشان میدهد: قیمت با چند کندل بلند بالا میپرد، خط فیروزهای میانگین نمایی بیستویک، سریع خم میشود و به سمت قیمت برمیگردد، اما خط کهربایی میانگین ساده با همان دوره، عقبتر میماند و با تأخیر میرسد. هیچکدام اشتباه نکردهاند؛ هر دو دارند میانگین میگیرند، فقط با دو فلسفهٔ متفاوت دربارهٔ اهمیت زمان.
حالا سؤال اصلی: پس چرا همه از میانگین نمایی استفاده نمیکنند؟ چون سرعت، رایگان نیست. همان حساسیتی که باعث میشود میانگین نمایی زود خبردار شود، باعث میشود در نوسانهای کوچک هم زود واکنش نشان بدهد؛ کراسهایی که روی خط ساده رخ نمیدهند، روی خط نمایی رخ میدهند و بخشی از آنها نویز است. میانگین ساده دیرتر خبر میدهد، اما کمتر فریاد میزند. هیچکدام بر دیگری برتری ذاتی ندارد؛ انتخاب بین این دو، انتخاب بین «زودتر فهمیدن با خطای بیشتر» و «دیرتر فهمیدن با خطای کمتر» است. در عمل، بیشتر معاملهگرهایی که میانگین را فیلتر جهت یا سطح دینامیک میخواهند، نسخهٔ نمایی را ترجیح میدهند و آنهایی که دنبال خطوط بلندمدت و کمسروصدا هستند، گاهی ساده را. مهم، دانستن همین معاملهٔ سرعت و نویز است، نه تعصب روی یکی.
دوره یعنی پنجرهٔ نگاه: میانگین چند کندل اخیر. هر چه پنجره کوتاهتر باشد، خط به قیمت نزدیکتر و عصبیتر است؛ هر چه بلندتر، هموارتر و کمحرفتر. شکل ۲ چهار دورهٔ رایج را روی یک نمودار کنار هم میگذارد تا این تفاوت دیده شود: خط دورهٔ ۹ عملا سایهٔ قیمت است و با هر کندل بالا و پایین میرود؛ دورهٔ ۲۱ کمی فاصله میگیرد؛ ۵۰ از موجهای کوچک عبور میکند؛ و ۲۰۰ فقط روند اصلی را میبیند و بقیه را نادیده میگیرد.
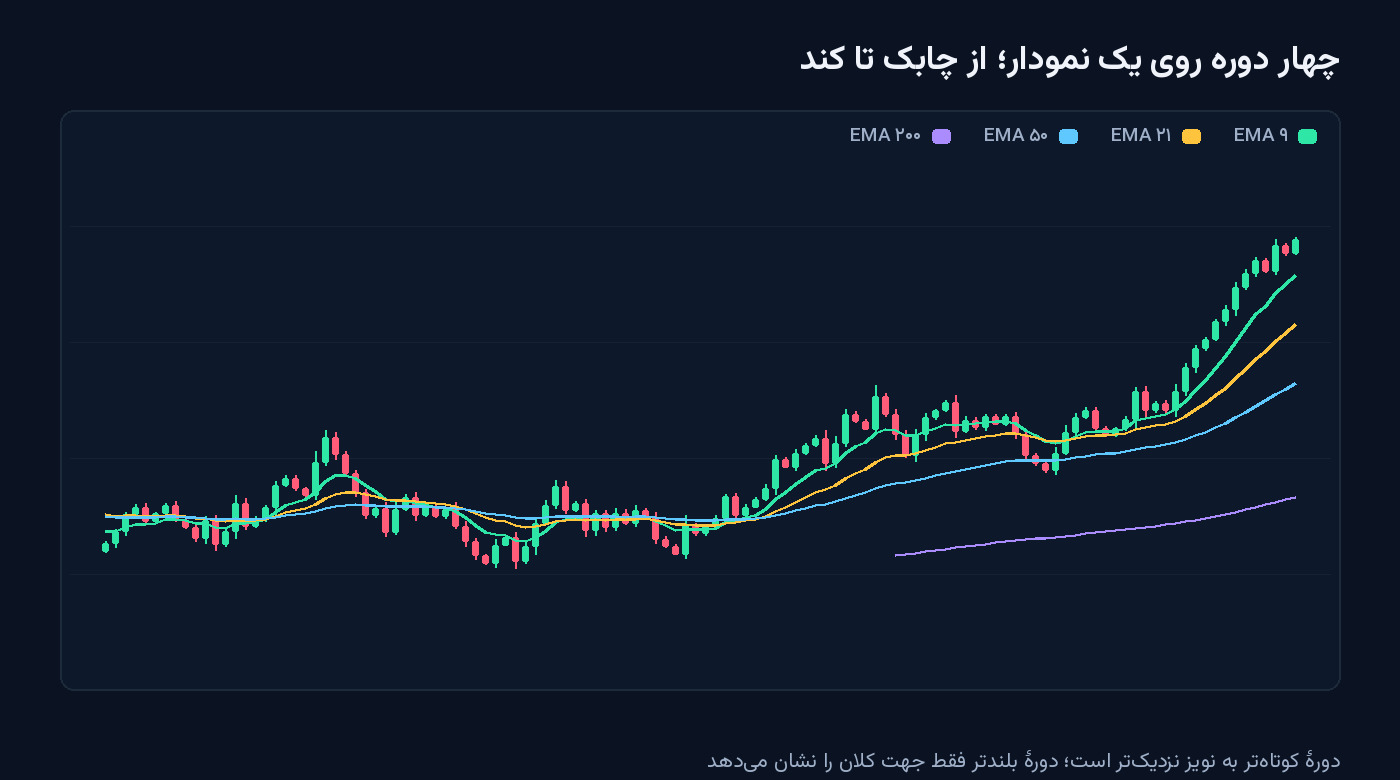
این اعداد در ادبیات بازار جا افتادهاند، نه بهخاطر جادو، بهخاطر توافق. دورههای حدود ۹ و ۲۱ برای نگاه کوتاهمدت و مومنتوم رایجاند؛ ۵۰ معمولا نقش میانمدت را بازی میکند و در بسیاری از تحلیلها مرز سلامت روند تلقی میشود؛ و ۲۰۰، بهویژه روی نمودار روزانه، همان خطی است که وقتی قیمت بالای آن است میگویند بازار در بلندمدت صعودی است و وقتی زیر آن است، برعکس. یک برداشت مفید دیگر هم هست: فاصلهٔ قیمت از میانگین بلندمدت، نشانهٔ کشیدگی است. وقتی قیمت خیلی از میانگین ۲۰۰ فاصله میگیرد، یعنی حرکت تند بوده و یا قیمت برمیگردد یا میانگین باید برسد؛ اما این فاصله هرگز دستور ورود نیست، فقط هشدار است.
ترکیب دو یا سه دوره کنار هم، رایجترین استفادهٔ چندخطی است: یک خط کوتاه برای حساسیت، یک خط بلند برای جهت. اما پیش از انتخاب دوره، یک سؤال مهمتر وجود دارد: تایمفریم شما چیست؟ میانگین ۲۱ روی نمودار پنجدقیقه یعنی نگاه به صد دقیقهٔ اخیر؛ همان عدد روی نمودار روزانه یعنی یک ماه معاملاتی. پس دورهٔ «درست» را نمیشود جدا از سبک و تایمفریم انتخاب کرد. اگر سبک معاملاتیتان هنوز مشخص نیست، مقالهٔ تفاوت اسکالپ و سوئینگ چیست؟ کدام برای شما مناسبتر است؟ اول این تصمیم را سر جای خودش میگذارد، بعد نوبت انتخاب ابزار میرسد.
باارزشترین نقش میانگین نمایی، فیلتر جهت است: وقتی قیمت بالای میانگین بلندمدت و خود میانگین رو به بالاست، فقط طرف خرید را جدی بگیرید و وقتی زیر آن است، فقط طرف فروش را. این فیلتر سیگنال ورود نمیدهد، اما نیمی از تصمیمهای بد را از قبل حذف میکند. نقش دوم، سطح دینامیک است؛ در روندهای سالم، قیمت بارها به میانگین برمیگردد، استراحت میکند و دوباره در جهت روند راه میافتد. به این برگشتها پولبک میگویند و میانگینهای میانی مثل ۲۱، برای خیلی از معاملهگرها ناحیهٔ طبیعی همین استراحتهاست.
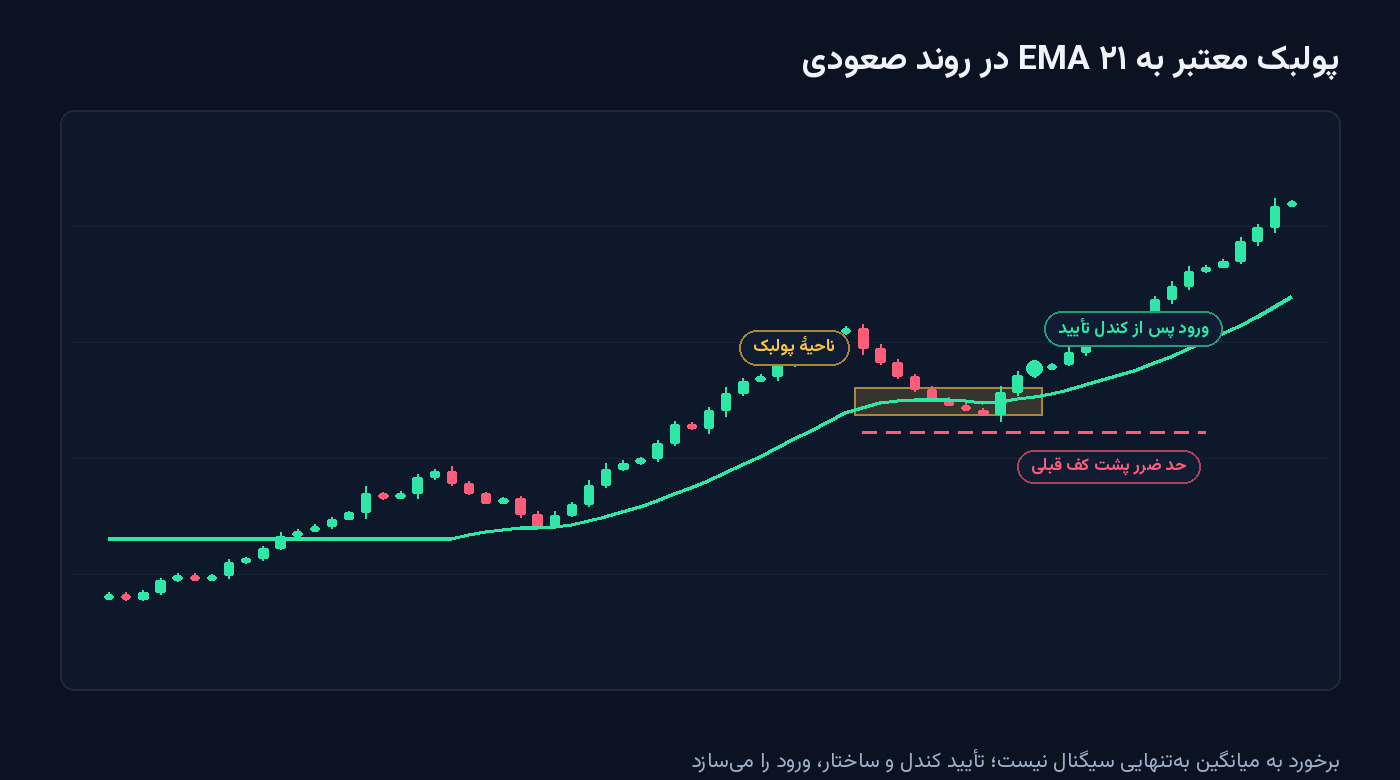
نکتهای که شکل ۳ نشان میدهد را باید چند بار خواند: میانگین، نقطهٔ ورود نیست. ورود بعد از آن اتفاق میافتد که قیمت به ناحیهٔ میانگین برسد، آنجا نشانهٔ توقف نشان بدهد و یک کندل تأیید، برگشت را اعلام کند؛ و حد ضرر هم پشت ساختار قبلی مینشیند، نه دقیقاً روی خط. میانگین یک دیوار دقیق نیست، یک ناحیهٔ تقریبی است؛ گاهی قیمت کمی آنطرفتر میرود و بعد برمیگردد. اگر حد ضرر را درست روی خط بگذارید، با هر نوسان کوچک بیرون میافتید. و البته اندازهٔ پوزیشن را هم همین حد ضرر تعیین میکند، نه میل شما؛ اگر این بخش را جدی نگرفتهاید، مقالهٔ مدیریت سرمایه: قانون یکدرصد که حساب شما را نجات میدهد ادامهٔ مستقیم همین بحث است. برای تشخیص اینکه اصلا روندی هست یا نه و ساختار سقف و کف چه میگوید، مقالهٔ پرایس اکشن به زبان ساده؛ ساختار، BOS و نقدینگی مکمل طبیعی همین بخش است.
همهٔ آنچه تا حال گفتیم، یک پیشفرض بزرگ دارد: بازار جهت دارد. وقتی بازار رنج است و قیمت بین یک سقف و یک کف درجا میزند، میانگینها از ابزار تبدیل به تله میشوند. شکل ۴ همین وضعیت است: خط تقریبا افقی شده و قیمت بارها از رویش رد میشود؛ هر عبور، روی کاغذ یک «کراس» است و اگر کسی کراس را سیگنال بگیرد، در همین تکهٔ کوچک نمودار، چند بار پشت سر هم وارد معاملههای زیانده شده است. در بازار رنج، میانگین نه جهت را نشان میدهد، نه سطح را؛ فقط دارد بیطرفی بازار را فریاد میزند و خیلیها این فریاد را اشتباه میشنوند.
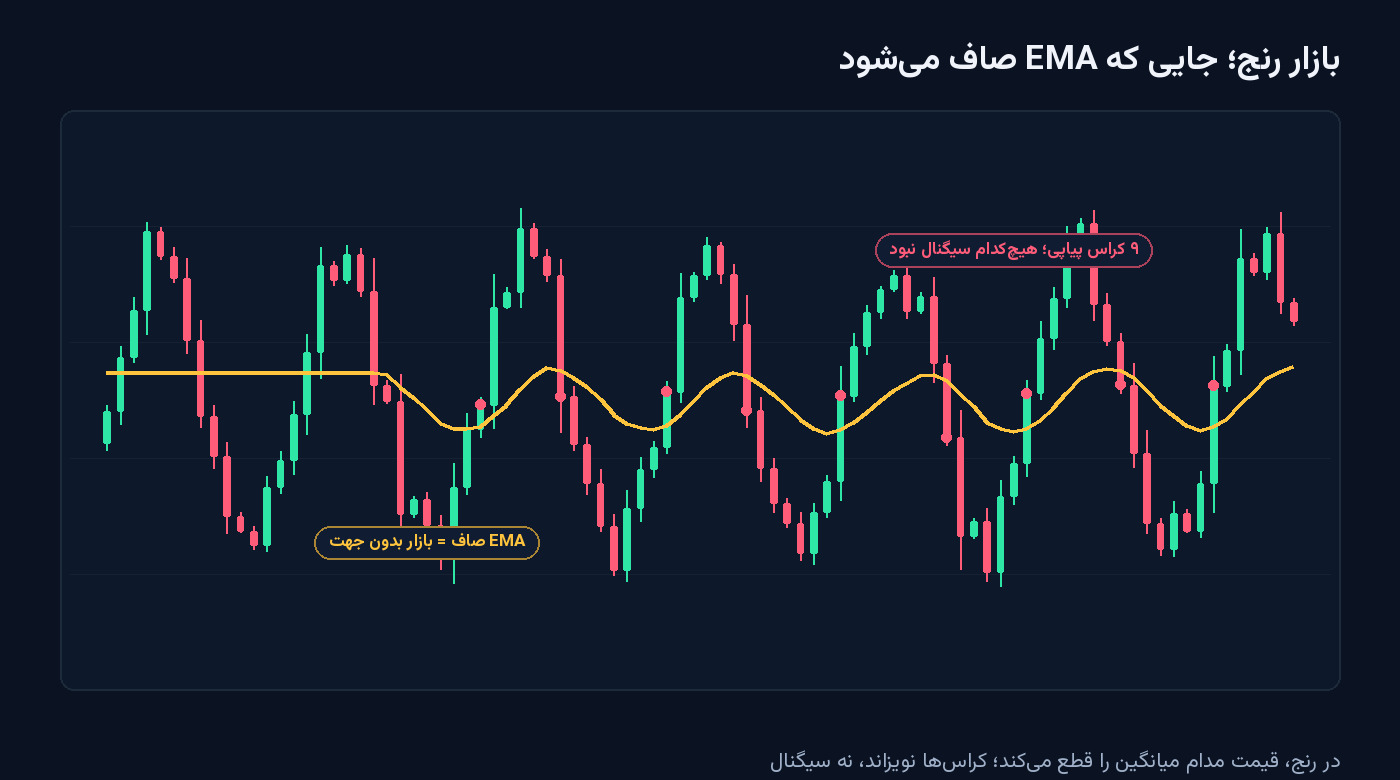
نشانهٔ عملی این وضعیت، خود خط است: میانگینی که شیب معنادار ندارد و کندلها دورش میچرخند، یعنی بازار تصمیمی نگرفته است. در چنین روز هایی، کار درست معامله کردن نیست؛ یا باید منتظر شکست واقعی رنج ماند، یا سراغ منطق مخصوص بازار رنج رفت. تشخیص سقف و کفهای همان محدودهٔ رنج هم کار ابزار دیگری است: سطوح ایستای حمایت و مقاومت که در مقالهٔ سقف و کف معتبر؛ چگونه سطوح واقعی را رسم کنیم روش ساختشان آمده است. یک قاعدهٔ ساده برای جمعبندی این بخش: اول رژیم بازار را بفهمید، بعد میانگین را بخوانید. برعکسش، یعنی اول کراس را دید و بعد دنبال توجیه گشت، راه مطمئنی برای ضرر است.
میانگین نمایی به یک سؤال جواب میدهد: جهت چیست و قیمت نسبت به مسیر معمولش کجاست؟ به سؤالهای دیگر جواب نمیدهد: مومنتوم چقدر است؟ سطوح مهم ایستا کجا هستند؟ پس هر ترکیب مفیدی باید یکی از این خلأها را پر کند. نوساننمایی مثل RSI مکمل خوبی است، چون شتاب را اندازه میگیرد؛ چیزی که میانگین اصلا نمیسنجد. اگر با آن آشنا نیستید، مقالهٔ اندیکاتور RSI را در ۵ دقیقه یاد بگیرید؛ فراتر از ۷۰ و ۳۰ سریعترین راه یادگیریاش است. سطوح ایستا هم که مکمل طبیعی سطوح دینامیکاند؛ میانگین میگوید «حوالی این محدوده»، سطح ایستا میگوید «دقیقاً همین قیمت». وقتی یک پولبک به میانگین، همزمان با یک سطح ایستای معتبر اتفاق میافتد، دو ابزار متفاوت یک حرف را میزنند و این همصدایی ارزش دارد.
اما ترکیبی که باید از آن پرهیز کرد، تکرار است: دو میانگین با دورههای نزدیک، یا یک میانگین و یک نوساننمای دیگر که آن هم از همان قیمت ساخته شده، اطلاعات تازهای اضافه نمیکنند؛ فقط اطمینان کاذب میسازند. یک خط برای جهت کافی است، نهایتا دو خط اگر نقشهای متفاوت داشته باشند. بقیهٔ ابزارهایتان باید از جنس دیگری باشند: ساختار، سطح، مومنتوم. فهرستی از ابزارهای رایگان و در دسترس که همین نقشها را پر میکنند، در مقالهٔ ۵ ابزار رایگان تحلیل تکنیکال برای شروع کافیاند آمده است. و اگر خواستید بدانید ترکیب انتخابیتان واقعاً کار میکند یا فقط روی چند ماه اخیر خوب به نظر میرسد، تنها راه آزمودنش روی دادهٔ گذشته است؛ مقالهٔ چطور یک اندیکاتور را بکتست بگیریم؟ مسیرش را نشان میدهد.
خوشبختانه تنظیم خاصی وجود ندارد که بتواند این ابزار را خراب کند؛ روی همهٔ پلتفرمها یک عدد میخواهد، همان دوره، و منبع قیمت هم معمولا قیمت بسته شدن است که پیشفرض درست همین است. اما سه خطا هست که بارها دیده شده و هر سه از جنس رفتار است، نه تنظیمات.
وقتی معاملهای ضرر میشود، وسوسهٔ رایج این است که حتما دورهٔ میانگین اشتباه بوده؛ یکی دو عدد عوض میشود و روی چند کندل اخیر، همه چیز دوباره زیبا به نظر میرسد. این کار، بهینهسازی روی گذشته است: دورهای که به دادههای رفته خوب چسبیده، هیچ قولی برای دادههای نیامده نمیدهد. دوره را باید قبل از معامله انتخاب کرد و فقط با نتیجهٔ آزمون سیستماتیک تغییر داد، نه با نتیجهٔ یک معامله. این همان خطایی است که بکتست درست، جلوی آن را میگیرد.
دو خط میانگین که همدیگر را قطع میکنند، در ذهن خیلیها تبدیل به سیگنال خرید یا فروش شده است. در روندهای قوی، این کراسها گاهی شروع حرکتهای خوب را خبر میدهند؛ اما در رنج، کراسها پیاپی و بیارزشاند و هر بار هزینهٔ ورود و خروج دارند. اگر میخواهید از کراس استفاده کنید، اول فیلتر رژیم بگذارید: فقط وقتی کراس را جدی بگیرید که قیمت نسبت به میانگین بلندمدتتر، در جهت همان کراس باشد. حتی آن وقت هم کراس، تأیید است، نه تریگر بیقیدوشرط.
سیگنالی که روی نمودار پنجدقیقه میگیرید اما جهتش با میانگینهای نمودار روزانه میجنگد، دارد شنا خلاف جریان میکند. خیلی از معاملهگرها بعد از ضرر میفهمند همان لحظه، تایمفریم بالاتر داشت خبر دیگری میداد. یک عادت ساده، جلوی بیشتر این ضررها را میگیرد: قبل از ورود، یک بار تایمفریم بالاتر را باز کنید و فقط جهتش را ببینید؛ اگر همجهت بودید وارد شوید و اگر نبود، یا رد شوید یا منتظر بمانید.
«بهترین» وجود ندارد؛ دوره، تابع سبک و تایمفریم شماست. اسکالپرها معمولا دورههای کوتاهتر مثل ۹ و ۲۱ را ترجیح میدهند و معاملهگران موقعیتی، دورههای ۵۰ و ۲۰۰ را. راه درست انتخاب این است: چند دورهٔ رایج را روی نماد و تایمفریم خودتان بکتست بگیرید و ببینید پولبکها واقعا به کدام واکنش نشان دادهاند؛ عددی که برای نمودار شما کار میکند، همان بهترین است.
هیچکدام بهتر نیست؛ فقط متفاوتاند. میانگین نمایی زودتر واکنش میدهد و نویز بیشتری هم میگیرد؛ میانگین ساده دیرتر خبر میدهد اما آرامتر است. برای فیلتر جهت و سطوح دینامیک در تایمفریمهای کوتاهتر، نسخهٔ نمایی محبوبتر است و برای نگاههای بلندمدت، گاهی ساده. یک انتخاب کنید و با همان بمانید؛ عوض کردن مداوم، بدتر از انتخاب اشتباه است.
بهتنهایی نه. عبور قیمت از میانگین در بازار رنج، تقریبا همیشه نویز است و در روند هم ممکن است فقط یک نوسان زودگذر باشد. این عبور وقتی ارزش بررسی پیدا میکند که با چیز دیگری همراه شود: تغییر ساختار سقف و کف، رسیدن به یک سطح ایستا، یا فیلتر تایمفریم بالاتر. میانگین، سؤالساز خوبی است، اما جواب نهایی را نمیدهد.
هر چه کمتر، بهتر؛ معمولا یک یا دو خط کافی است. یک خط بلند برای جهت و یکی میانی برای ناحیهٔ پولبک، ترکیبی است که بیشتر معاملهگرها به آن میرسند. چهار پنج خط همخانواده، نمودار را شبیه اسپاگتی میکند و چیزی جز اطمینان کاذب نمیآورد. اگر خط جدیدی اضافه میکنید، باید نقش تازهای داشته باشد؛ اگر نقش تکراری دارد، اضافی است.
بله، چون از خود قیمت ساخته میشود و به نوع بازار وابسته نیست؛ فقط در بازارهای پرنوسانتر مثل رمزارز، نویز بیشتر است و همان دورهها کراسهای کاذب بیشتری میسازند. برای همین در بازارهای پرنوسان، معمولا یا دوره را کمی بلندتر میگیرند یا منتظر تأییدهای بیشتر میمانند. منطق یکی است؛ فقط تحمل نویز فرق میکند.
میانگین متحرک نمایی، خطی است که گذشتهٔ قیمت را با تبعیض خلاصه میکند: به تازهها وزن بیشتر، به قدیمیها وزن کمتر. همین تبعیض ساده است که آن را از میانگین معمولی سریعتر کرده و به ابزار محبوب فیلتر جهت و سطوح دینامیک تبدیل کرده است. اما سرعت، هزینه دارد: نویز بیشتر، بهویژه در بازارهای رنج که خط صاف و کراسهای پیاپیاش، تلهٔ واقعی است. دوره را با سبک و تایمفریمتان انتخاب کنید، پولبکها را با شرط تأیید و حد ضرر پشت ساختار بگیرید، ترکیبهای تکراری نسازید و تنظیمات را بعد از ضرر عوض نکنید. میانگین، قطبنماست، نه نقشه؛ جهت را نشان میدهد، اما مسیر را باید با ساختار قیمت و سطوح معتبر پیدا کنید.
بقیهٔ ابزارهای پیشفرض پلتفرمها، از نوساننماها تا اندیکاتورهای حجمی، در «مقالات اندیکاتورهای بومی و رایگان» بررسی شدهاند و تصویر کاملتر ابزارهای تحلیل را میتوانید در «مقالات اندیکاتورها و ابزارهای ترید» دنبال کنید.
چهار مسیر واریز ریال به بروکر با هزینهٔ واقعی رفتوبرگشت، سقفهای بانک مرکزی برای تتر، چکلیست ایمنی ده بندی و راه پیشگیری…
ادامه مطلب ←قانون یکدرصد میگوید در هر معامله حداکثر یکدرصد از سرمایهٔ فعلی را ریسک کنید؛ با عدد میبینیم چرا، حجم از چه فرمولی…
ادامه مطلب ←