ترید زیر تحریم از ایران؛ VPN، VPS و امنیت حساب، بدون تعصب
ترید از ایران زیر تحریم سه ریسک جداست: دسترسی، حساب و امنیت. VPN و VPS دقیقا چه چیزی را حل میکنند، بروکر…
ادامه مطلب ←
واریز ریال به بروکر هیچوقت «مستقیم» نیست. کارت بانکی ایرانی در هیچ درگاه بینالمللی کار نمیکند، حوالهٔ بانکی از ایران به حساب بروکر نمیرسد و بروکر هم ریال نمیپذیرد؛ پس پول شما همیشه از دست یک یا دو واسطه میگذرد و یک یا دو بار تبدیل نرخ میخورد. چهار مسیر رایج وجود دارد: تتر از صرافی داخلی، واسطهٔ پرداخت ریالی، کیف پول الکترونیکی و حساب بانکی خارج از کشور به نام خودتان. تفاوت این چهار مسیر در سه چیز است: چند دست پول را میگیرد، چقدر از آن در تبدیلها گم میشود و اگر چیزی خراب شد، به چه کسی میتوانید مراجعه کنید.
این مقاله هر چهار مسیر را قدمبهقدم توضیح میدهد، هزینهٔ واقعی رفتوبرگشت را با بازههای رایج نشان میدهد و در پایان یک چکلیست ایمنی ده بندی دارد که برای هر واریز، نه فقط اولین واریز، به کار میآید. هیچ صرافی، واسطه یا بروکری را نام نمیبریم و توصیه نمیکنیم؛ سازوکار را یاد میگیرید تا خودتان بسنجید. دو موضوع را هم صادقانه باز میکنیم که تبلیغات معمولا رد میشوند: سقفهایی که بانک مرکزی برای خرید و نگهداری تتر گذاشته، و اینکه چرا حساب بانکی بعضی معاملهگران بعد از فروش تتر مسدود میشود.
جدول زیر خلاصهٔ چهار مسیر است؛ اعداد بازههای رایجاند، نه وعده.
| مسیر | واسطهها و تبدیلها | هزینهٔ رفتوبرگشت (بازهٔ رایج) | زمان واریز / برداشت | ریسک اصلی |
|---|---|---|---|---|
| ۱) تتر از صرافی داخلی | صرافی داخلی و کیف پول شخصی؛ دو تبدیل (ریال به تتر، تتر به دلار حساب) | حدود ۱٫۵ تا ۳٫۵ درصد | یک تا سه ساعت / یک تا سه روز | شبکه یا آدرس اشتباه؛ سقفهای بانک مرکزی؛ نگهداری نزد صرافی |
| ۲) واسطهٔ پرداخت ریالی | یک واسطه؛ یک تبدیل که در «نرخ» پنهان است | حدود ۴ تا ۸ درصد | دقیقه تا چند ساعت / یک تا چند روز | پرداخت به حساب شخصی؛ بدون مرجع رسیدگی؛ وابستگی به یک نفر |
| ۳) کیف پول الکترونیکی | فروشندهٔ اعتبار و کیف پول؛ دو تبدیل | حدود ۴ تا ۸ درصد | چند ساعت / یک تا چند روز | دو واسطه بهجای یکی؛ سیاست کیف پول دربارهٔ ایران |
| ۴) حساب بانکی خارج از کشور | بانک خارجی به نام خودتان؛ حوالهٔ بانکی | حدود ۱ تا ۳ درصد بهعلاوهٔ کارمزد ثابت هر حواله | دو تا پنج روز کاری در هر طرف | فقط به نام خودتان؛ پرسش منشأ پول از سوی بانک |
دلیل ساده است: شبکههای پرداخت بینالمللی و بانکهای کارگزار، ایران را سرویس نمیدهند، و بروکرهایی هم که ساکنان ایران را میپذیرند، ریال را نمیشناسند. نتیجه این است که هر مسیر واریز، در واقع یک زنجیره است: پول از حساب ریالی شما بیرون میرود، جایی به یک دارایی قابل انتقال تبدیل میشود، از یک یا دو دست میگذرد و در انتها به دلار حساب معاملاتی میرسد. برداشت هم همین زنجیره است، از انتها به ابتدا. هر حلقهٔ این زنجیره سه چیز از شما میگیرد: درصدی از پول در تبدیل، مقداری زمان، و بخشی از کنترل.
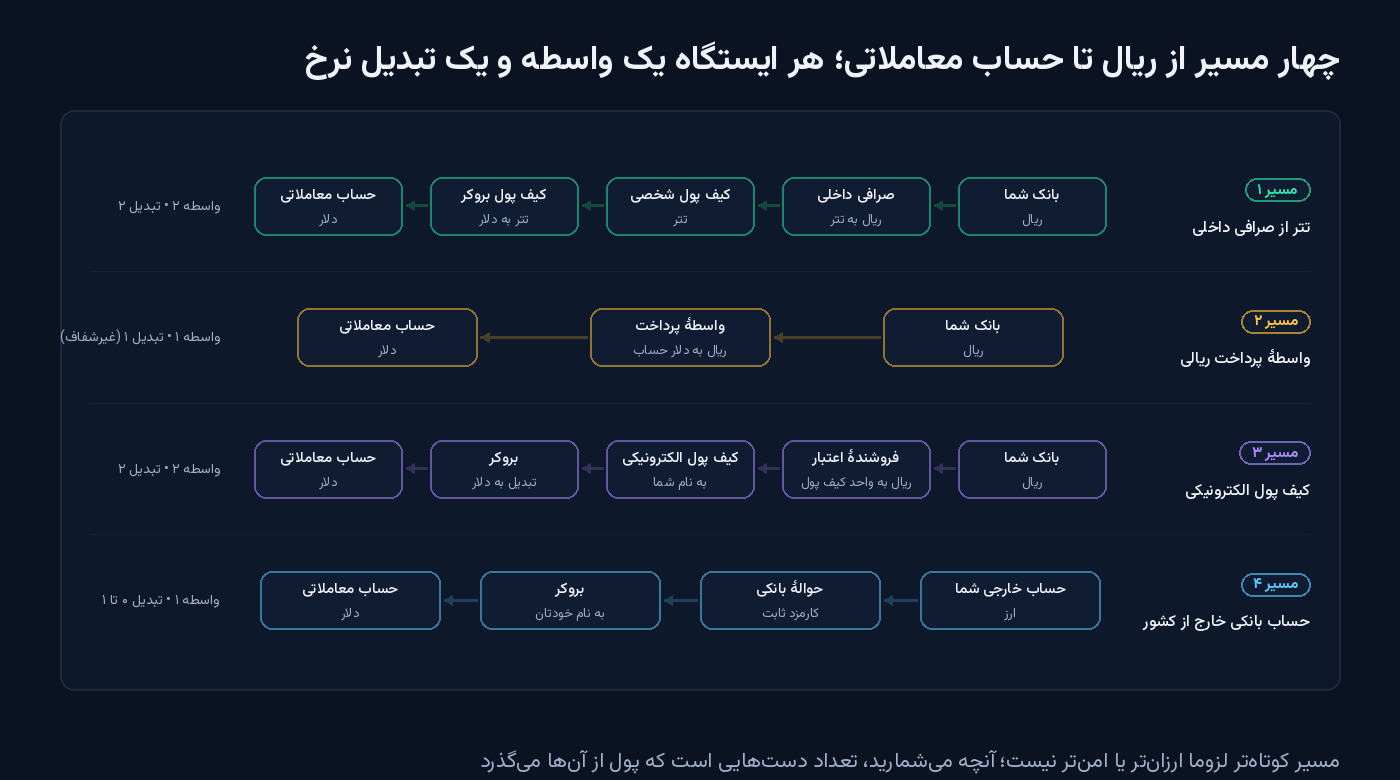
پیش از انتخاب مسیر، یک پیششرط هست که به مسیر ربطی ندارد اما همهچیز به آن وابسته است: مقصد. اگر بروکر شما ساکنان ایران را کتبی نپذیرفته باشد، بهترین مسیر دنیا هم پول را به حسابی میرساند که در لحظهٔ برداشت بسته میشود. این پیششرط را در «چطور یک بروکر معتبر را تشخیص دهیم؛ چکلیست ۱۰ بندی مستقل» با جزئیات گفتهایم و در این مقاله فرض میکنیم گذرانده شده است. شکل ۱ چهار مسیر را کنار هم نشان میدهد؛ برای هر کدام سه پرسش را بپرسید: چه کسی پول را در دست میگیرد، چند بار نرخ تبدیل میخورد، و برگشت از کدام راه است.
این مسیر رایجترین است، چون هر حلقهاش به نام خودتان و قابل ردیابی است. ریال از حساب بانکی شما با درگاه رسمی صرافی داخلی به حساب کاربریتان میرود؛ با آن تتر میخرید؛ تتر را به کیف پول شخصی خودتان منتقل میکنید؛ از آنجا به آدرس واریز رمزارزی بروکر میفرستید؛ بروکر تتر را با نرخ خودش به دلار حساب تبدیل میکند. حلقهٔ سوم، یعنی کیف پول شخصی، اختیاری به نظر میرسد و بسیاری آن را حذف میکنند و مستقیم از صرافی به بروکر میفرستند. حذفش یک کارمزد شبکه کم میکند، اما دو چیز را از دست میدهید: کنترل روی زمانبندی، و جدایی سوابق بروکر از سوابق صرافی. برای مبالغ کوچک و واریزهای پرتعداد، ارسال مستقیم قابل دفاع است؛ برای مبالغ بزرگتر، کیف پول شخصی ارزشش را دارد.
انتخاب شبکه، تصمیم فنی کوچکی است با پیامد بزرگ. تتر روی چند شبکه صادر میشود و آدرس هر شبکه با بقیه فرق دارد؛ اگر روی شبکهای بفرستید که بروکر پشتیبانی نمیکند، پول معمولا برنمیگردد. قاعده: شبکه را از صفحهٔ واریز بروکر بخوانید، نه از عادت؛ همان شبکه را در صرافی انتخاب کنید؛ چند نویسهٔ اول و آخر آدرس را پس از چسباندن تطبیق دهید؛ و اولین انتقال به هر آدرس تازه را با مبلغی کوچک انجام دهید. شبکهای که کارمزد کمتری دارد، برای مبالغ کوچک منطقی است؛ برای مبالغ بزرگ، کارمزد شبکه در برابر خطای انسانی ناچیز است.
هزینهٔ این مسیر چهار جزء دارد و هیچکدام در تبلیغ نوشته نمیشود. اول، اختلاف قیمت خرید و فروش تتر در صرافی، که در روزهای آرام کسری از درصد و در روزهای پرنوسان بیشتر است. دوم، اختلاف قیمت تتر با دلار: تتر در بازار داخلی گاهی بالاتر و گاهی پایینتر از دلار معامله میشود و این اختلاف، هزینهٔ پنهان واریز و برداشت شماست. سوم، کارمزد شبکه که برای هر انتقال مبلغی تقریبا ثابت است و برای مبالغ کوچک درصد بزرگی میشود. چهارم، نرخ تبدیل بروکر از تتر به دلار حساب، که بعضی بروکرها یکبهیک انجام میدهند و بعضی چند دهم درصد برمیدارند؛ این عدد در صفحهٔ روشهای پرداخت یا در پاسخ کتبی پشتیبانی باید باشد. جمع این چهار جزء در یک رفتوبرگشت معمولا بین یکونیم تا سهونیم درصد است. عدد دقیق شما را فقط یک انتقال کوچک واقعی میگوید.
سه ریسک این مسیر را جدی بگیرید. نخست، نگهداری نزد صرافی: صرافی داخلی جای خرید و فروش است، نه جای نگهداری. در دو سال گذشته، هم هک بزرگ یک صرافی داخلی را دیدهایم و هم توقف چندروزهٔ بازار تتر به دستور بانک مرکزی در خرداد ۱۴۰۴؛ هر دو یعنی دسترسی شما به پولتان میتواند بدون اطلاع قبلی قطع شود. تتر را همان روز جابهجا کنید. دوم، مسدود شدن تتر: صادرکنندهٔ تتر میتواند هر آدرسی را مسدود کند و در سال ۲۰۲۶ صدها میلیون دلار تتر مرتبط با نهادهای تحریمشدهٔ ایرانی را مسدود کرده است. برای کاربر خرد این ریسک کوچک است، اما صفر نیست و باز هم به همان قاعده برمیگردد: پول را در مسیر معطل نکنید و سوابق منشأ آن را نگه دارید. سوم، و مهمتر از همه، قواعد بانک مرکزی: طبق مصوبهٔ هیئت عالی بانک مرکزی در مهر ۱۴۰۴، سقف خرید سالانهٔ رمزپولهای پایهثابت مانند تتر برای هر کد ملی در مجموع سکوهای تحت نظارت پنج هزار دلار و سقف نگهداری ده هزار دلار تعیین شده، و همان زمان دستورالعمل کارگزاران رمزپول تصویب شده که فعالیت صرافیها را مشروط به مجوز بانک مرکزی میکند. این سقفها برای معاملهگری که واریز و برداشت مکرر دارد، محدودیت واقعی است. ما راهی برای دور زدنشان پیشنهاد نمیکنیم؛ اگر برنامهٔ واریز شما از این سقفها بزرگتر است، پیش از هر کاری با یک مشاور حقوقی یا مالیاتی مشورت کنید و وضعیت مجوز صرافیای را که استفاده میکنید بپرسید. دور زدن این سقفها از راه معاملهٔ فردبهفرد با ناشناسها، همان کاری است که در بخش مسدودی حساب میبینید چقدر گران تمام میشود.
در این مسیر شما ریال را به یک واسطه میدهید و واسطه، دلار را در حساب معاملاتیتان مینشاند. گاهی این واسطه در فهرست روشهای پرداخت خود بروکر با عنوانی مثل «واریز محلی» یا «پرداخت ریالی» آمده و بروکر او را بهعنوان نمایندهٔ پرداخت پذیرفته؛ گاهی هم یک سایت یا کانال مستقل است که با حساب معرف نزد بروکر کار میکند و پول را از کیف پول خودش به حساب شما منتقل میکند. تفاوت این دو حالت بزرگ است. در حالت اول، بروکر مسئولیت واسطه را در قرارداد پذیرفته و در صورت مشکل، طرف حساب شما بروکر است. در حالت دوم، شما به شخصی پول دادهاید که هیچ قراردادی با شما ندارد و بروکر هم او را نمیشناسد؛ اگر پول نرسد، شکایتتان به جایی نمیرسد.
جذابیت این مسیر سرعت و سادگی است: بدون کیف پول، بدون شبکه، بدون آدرس. هزینهاش هم همینجا پنهان میشود، چون واسطه معمولا «کارمزد» نمیگیرد، «نرخ» میدهد؛ نرخی که چند درصد از نرخ روز تتر یا دلار بالاتر است و در برداشت چند درصد پایینتر. جمع یک رفتوبرگشت در این مسیر معمولا بین چهار تا هشت درصد است، یعنی دو تا سه برابر مسیر اول. ریسکها هم از جنس دیگریاند: پرداخت ریالی شما اغلب به کارت یا حساب یک شخص حقیقی میرود، نه یک درگاه رسمی؛ همین یک نکته، هم ردیابی قانونی را سخت میکند و هم شما را وارد زنجیرهای میکند که در بخش مسدودی حساب میبینید. واسطهای که با حساب معرف کار میکند، از هر لات معاملهٔ شما هم سهم میگیرد، پس انگیزه دارد شما را به بروکر خاصی ببرد و به معاملهٔ بیشتر تشویق کند. و وابستگی به یک نفر یعنی اگر آن نفر تعطیل کند، مسیر برداشت شما هم تعطیل شده است. اگر از این مسیر استفاده میکنید، فقط از واسطهای استفاده کنید که در فهرست رسمی روشهای پرداخت بروکر است، پرداخت را با رسید انجام دهید و برداشت را با مبلغ کوچک پیش از واریز اصلی آزمایش کنید.
بعضی بروکرها کیف پولهای الکترونیکی بینالمللی را بهعنوان روش واریز میپذیرند و در ایران، اعتبار این کیف پولها از فروشندگان داخلی خریده میشود. مسیر اینطور میشود: ریال به فروشندهٔ اعتبار، اعتبار به کیف پولی به نام شما، و از کیف پول به بروکر. عملا مسیر دوم است با یک ایستگاه اضافه: دو واسطه بهجای یکی و دو حاشیهٔ نرخ بهجای یکی. مزیتش این است که کیف پول به نام خودتان است و بروکر آن را بهعنوان روش استاندارد میشناسد، پس برداشت به همان کیف پول معمولا روان است. عیبش هزینه است، که در بازهٔ مسیر دوم میافتد، و وابستگی به سیاست ارائهدهندهٔ کیف پول دربارهٔ کاربران ایرانی، که میتواند یکشبه عوض شود. این مسیر بیشتر برای کسانی معنا دارد که بروکرشان رمزارز نمیپذیرد یا از قبل کیف پول فعالی دارند.
اگر بهطور قانونی حساب بانکی به نام خودتان در کشور دیگری دارید، حوالهٔ بانکی از آن حساب به بروکر، از نظر بروکر تمیزترین مسیر است: نام فرستنده با نام حساب میخواند، مدرک بانکی وجود دارد و برداشت به همان حساب برمیگردد. هزینهٔ درصدی این مسیر کم است، اما کارمزد ثابت حواله در هر طرف، آن را برای مبالغ کوچک گران میکند، و زمان هر حواله چند روز کاری است. دو محدودیت هم دارد. اول، حساب باید به نام خودتان باشد؛ واریز از حساب دوست یا خویشاوند، حتی با نیت خیر، «پرداخت شخص ثالث» است و تقریبا همهٔ بروکرها آن را رد یا حساب را قفل میکنند. دوم، بانک خارجی ممکن است دربارهٔ منشأ پول و ارتباط شما با ایران بپرسد؛ این پرسشها را باید با مدرک جواب داد و اگر از قواعد آن کشور مطمئن نیستید، از مشاور بپرسید. اینکه ریال چطور به آن حساب رسیده، موضوع این مقاله نیست و به قواعد ارزی دو کشور بستگی دارد.
اشتباه رایج این است که هزینهٔ مسیر را فقط در واریز حساب میکنند. پولی که به بروکر میرود، روزی باید برگردد، و بیشتر حاشیههای نرخ در برداشت هم تکرار میشوند. شکل ۲ بازههای رایج هزینهٔ یک رفتوبرگشت کامل را برای چهار مسیر کنار هم گذاشته است.
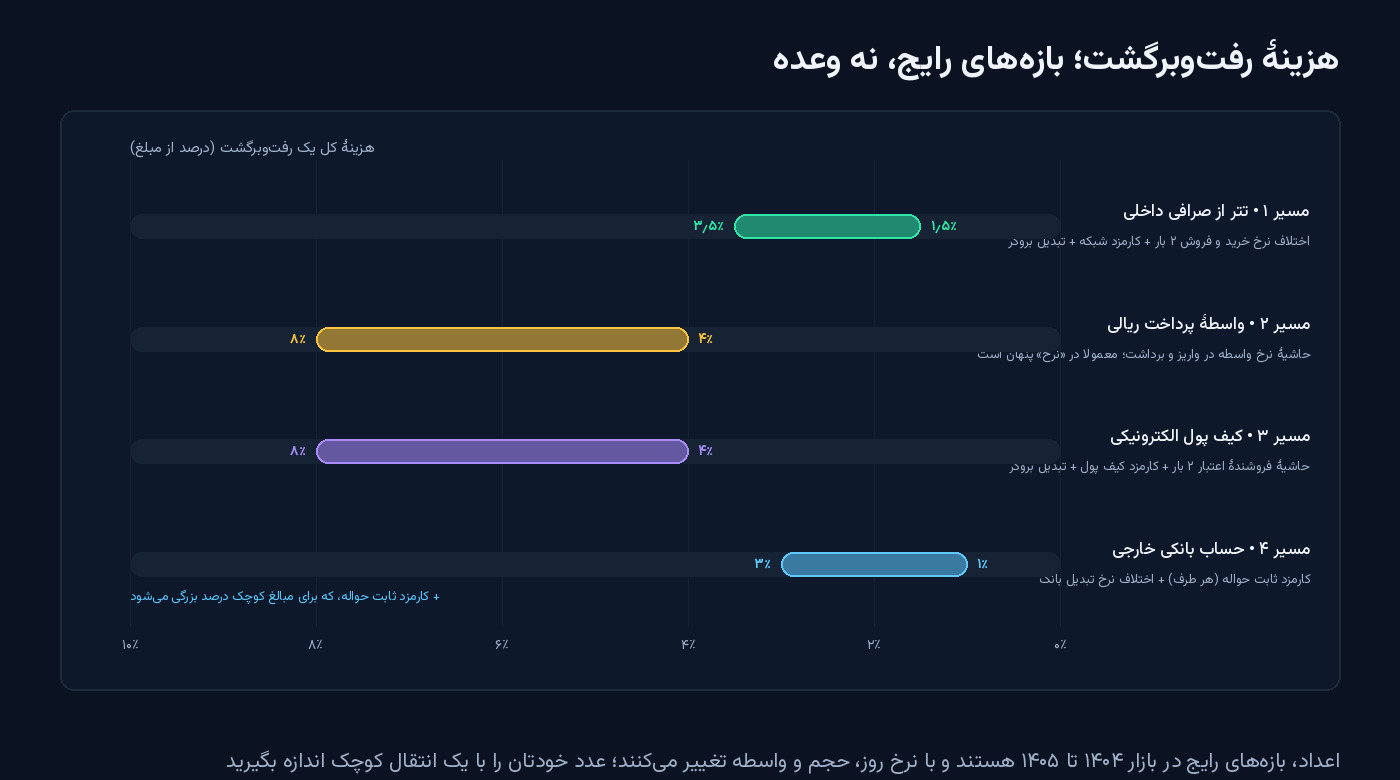
یک مثال ساده مقیاس را نشان میدهد. فرض کنید معادل پانصد دلار واریز میکنید. در مسیر اول، با اختلاف قیمت هفتدهم درصد در خرید تتر، یک دلار کارمزد شبکه و نیم درصد تبدیل نزد بروکر، حدود چهارصد و نود و چهار دلار به حساب میرسد؛ همان مسیر در برداشت دوباره حدود شش دلار میگیرد. رفتوبرگشت حدود دوازده تا پانزده دلار تمام میشود، یعنی نزدیک سه درصد. در مسیر دوم، با حاشیهٔ سه درصد در هر طرف، همین رفتوبرگشت حدود سی دلار هزینه دارد. حالا این عدد را با منطق معامله مقایسه کنید: در حساب پانصد دلاری که طبق «مدیریت سرمایه: قانون یکدرصد که حساب شما را نجات میدهد» در هر معامله پنج دلار ریسک میکند، هزینهٔ جابهجایی مسیر دوم برابر شش معاملهٔ کامل بازنده است، پیش از آنکه اولین معامله را باز کنید.
دو نتیجهٔ عملی از این حساب درمیآید. اول، تعداد واریز و برداشت را کم کنید؛ واریزهای خرد و مکرر، کارمزدهای ثابت را چند برابر میکنند، و برداشت ماهانهٔ منظم بهتر از برداشتهای هفتگی است. دوم، هزینهٔ مسیر را کنار هزینهٔ معامله بگذارید، نه جدا از آن. اسپرد، سواپ یا هزینهٔ پنهان حساب سواپفری که در «حساب سواپفری دقیقاً چه چیزی است؟ هزینهٔ پنهان در اسپرد» توضیح دادهایم، همه از یک جیب میروند. کسی که با سرمایهٔ کم شروع میکند، طبق مسیر «شروع ترید با سرمایهٔ کم؛ مسیر واقعبینانه در ایران» باید بداند در حسابهای کوچک، هزینهٔ مسیر پول بزرگترین هزینهٔ ثابت اوست و انتخاب مسیر ارزانتر، بهتنهایی چند درصد بازده سالانه است.
این چکلیست از ضررهای واقعی درآمده، نه از فرضیه. بیشتر آنها در واریزهای «عادی» بعدی اتفاق میافتند، وقتی آدم به مسیر عادت کرده و دیگر چک نمیکند. شکل ۳ ده بند را در سه مرحله نشان میدهد.
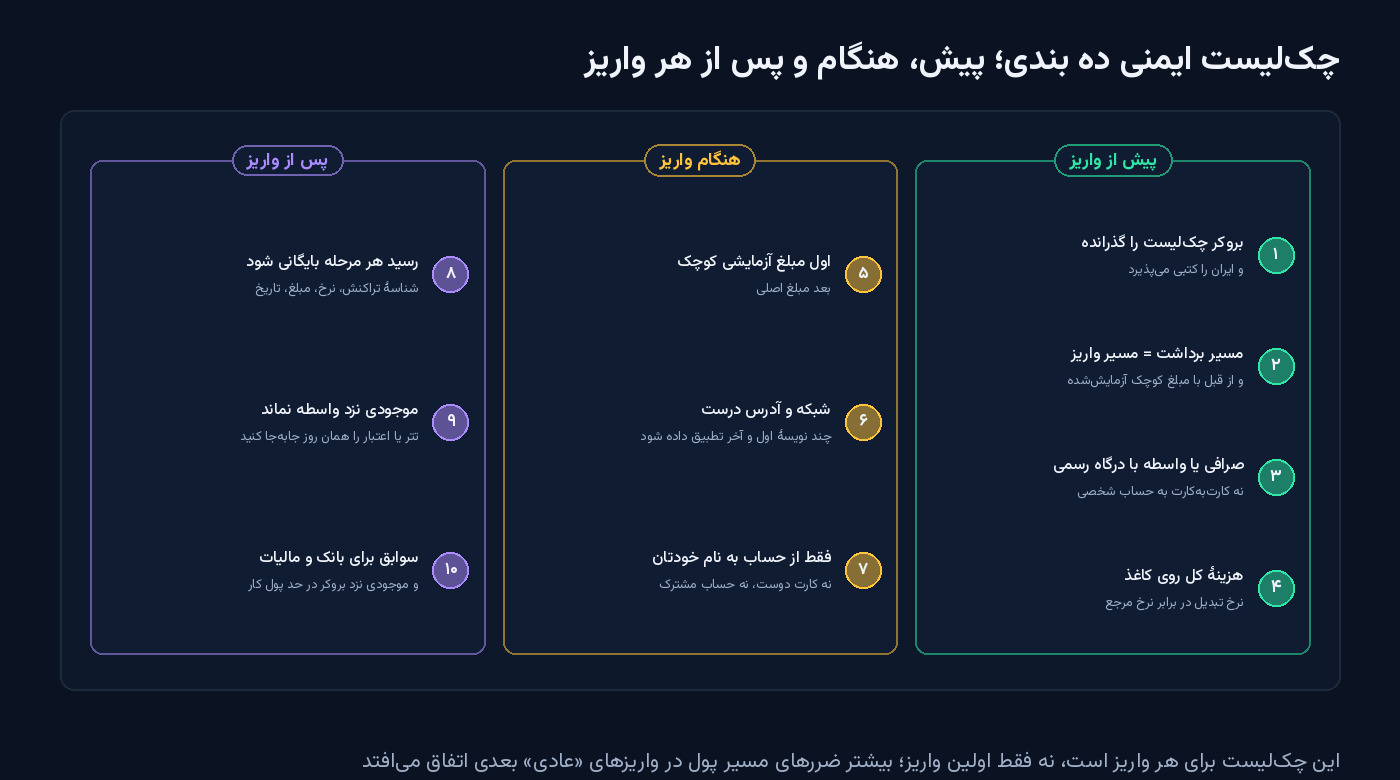
یک: بروکر چکلیست ده بندی را گذرانده و ساکنان ایران را کتبی پذیرفته است؛ بدون این، بقیهٔ بندها بیمعنیاند. دو: مسیر برداشت همان مسیر واریز است و پیش از واریز اصلی، با مبلغی کوچک آزمایش شده؛ بروکرها طبق قواعد مبارزه با پولشویی، برداشت را به همان مبدأ واریز برمیگردانند، پس مسیری که برداشت ندارد، مسیر نیست. سه: صرافی یا واسطه با احراز هویت و درگاه پرداخت رسمی کار میکند، نه با کارتبهکارت به حساب یک شخص؛ در صرافی داخلی، وضعیت مجوز بانک مرکزی را بپرسید. چهار: هزینهٔ کل روی کاغذ است؛ نرخ تبدیل واسطه یا صرافی را با نرخ مرجع همان لحظه مقایسه کردهاید و اختلاف را به درصد نوشتهاید.
پنج: اول مبلغ آزمایشی کوچک، بعد مبلغ اصلی؛ برای هر آدرس یا واسطهٔ تازه، و هر بار که بروکر آدرس واریزش را عوض میکند. شش: شبکه و آدرس درست؛ آدرس را از داخل حساب بروکر کپی کنید، نه از ایمیل یا پیام، و پس از چسباندن، چند نویسهٔ اول و آخر را تطبیق دهید؛ بدافزارهایی هستند که آدرس کپیشده را در حافظهٔ موقت عوض میکنند. هفت: فقط از حساب و کیف پولی به نام خودتان؛ نه کارت دوست، نه حساب مشترک، نه کیف پول همکار. امنیت خود حسابها، از رمز و تأیید دومرحلهای تا دستگاهی که با آن وارد میشوید، موضوع «ترید زیر تحریم از ایران؛ VPN، VPS و امنیت حساب، بدون تعصب» است و همان لایهها برای حساب صرافی و کیف پول هم صدق میکنند.
هشت: رسید هر مرحله بایگانی شود؛ شناسهٔ تراکنش، نرخ، مبلغ، تاریخ و ساعت، در همان دفتری که معاملهها را ثبت میکنید. «ژورنال معاملاتی؛ ابزاری که سود را چند برابر میکند» فقط برای معامله نیست؛ ستون «هزینهٔ مسیر پول» در آن، شش ماه بعد به شما میگوید کدام مسیر واقعا ارزانتر بوده است. نه: موجودی نزد واسطه نماند؛ تتر یا اعتبار را همان روز به مقصد برسانید. ده: سوابق را برای بانک و مالیات نگه دارید و موجودی نزد بروکر را در حد «پول کار» نگه دارید، نه پسانداز؛ اگر بروکر سیاستش را دربارهٔ ایران عوض کند، آنچه از دست میرود همان موجودی است.
این بخش برای بسیاری غافلگیرکننده است، چون خطر نه در بروکر است و نه در صرافی، بلکه در حساب بانکی خودتان در ایران. سازوکارش را شکل ۴ نشان میدهد و تقریبا همیشه در برداشت اتفاق میافتد، نه در واریز.
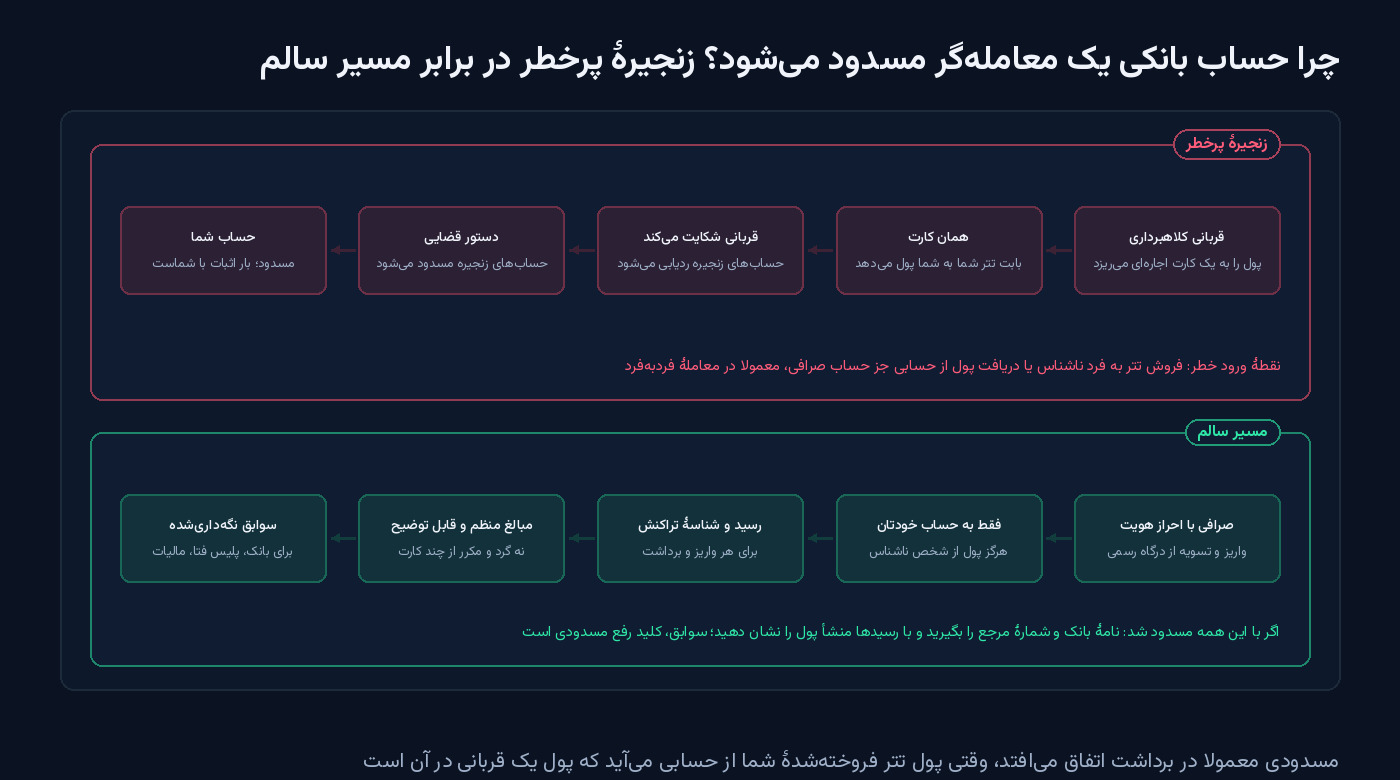
زنجیره اینطور شکل میگیرد. کلاهبرداری از یک قربانی پول میگیرد و آن را به کارتی میریزد که از شخص دیگری اجاره کرده است. همان کارت، بابت تتری که شما در یک معاملهٔ فردبهفرد فروختهاید، به حساب شما پول میزند. قربانی شکایت میکند، حسابهای زنجیره ردیابی میشوند و با دستور مرجع قضایی، حسابهایی که پول از آنها گذشته مسدود میشود، از جمله حساب شما. پلیس فتا بارها گفته که بیش از نود درصد کارتهای اجارهای در شرطبندی، کلاهبرداری رمزارزی و کلاهبرداری خرید آنلاین به کار میروند و اولین کسی که پیگرد میشود، صاحب حساب است. شما کلاهبردار نیستید، اما اثبات اینکه پول بابت تتر بوده و از منشأ آن خبر نداشتهاید، با شماست؛ و تا آن زمان، حساب مسدود است.
راه کم کردن این ریسک، پیچیده نیست. تتر را فقط از راه صرافیای بفروشید که احراز هویت دارد و تسویهٔ ریالی را از حساب رسمی خودش انجام میدهد، نه در معاملهٔ فردبهفرد با ناشناس، حتی اگر نرخ بهتری بدهد. پول را فقط به حساب خودتان بگیرید و از حسابی جز حساب صرافی نپذیرید. برای هر واریز و برداشت، رسید و شناسهٔ تراکنش نگه دارید. مبالغ را منظم و قابل توضیح نگه دارید؛ دریافتهای گرد و مکرر از چند کارت مختلف، همان الگویی است که سامانههای بانکی بهعنوان مشکوک علامت میزنند. و یادتان باشد که ورودیهای مکرر و بزرگ میتواند حساب شما را در دستهٔ «حساب تجاری» ببرد که پیامد مالیاتی دارد؛ آستانهها و معنایش را در بخش مالیات گفتهایم. اگر با همهٔ اینها حساب مسدود شد: از بانک نامهٔ مسدودی و شمارهٔ مرجع را بگیرید، رسیدهای صرافی و شناسهٔ تراکنشها را جمع کنید و با مشاور حقوقی به مرجعی که دستور را صادر کرده مراجعه کنید؛ سوابق، کلید رفع مسدودیاند و کسی که رسید ندارد، ماهها معطل میماند.
برداشت همان مسیر واریز است در جهت عکس، با دو تفاوت. اول، بروکر سختگیرتر است: طبق قواعد مبارزه با پولشویی، پول را به همان مبدأ برمیگرداند، مدارک هویت باید کامل باشد و نام گیرنده باید با نام حساب بخواند. اگر با تتر واریز کردهاید، برداشت هم به آدرس رمزارزی خودتان میآید؛ اگر با واسطه واریز کردهاید، برداشت هم از همان واسطه میگذرد و به همان دلیل، انتخاب واسطه در واریز، انتخاب مسیر برداشت هم هست. دوم، در انتهای مسیر، تتر باید به ریال تبدیل شود و این همان نقطهای است که مسدودی حساب در آن اتفاق میافتد؛ پس قواعد بخش قبل در برداشت مهمترند تا در واریز.
زمان را واقعبینانه ببینید. برداشت رمزارزی از بروکرهای منظم معمولا در یک روز کاری پردازش میشود، رسیدن به صرافی داخلی چند دقیقه است و تسویهٔ ریالی صرافی، برحسب سیاست خودش، از چند ساعت تا یک روز کاری طول میکشد؛ زنجیرهای که با واسطه میگذرد، هر حلقهاش میتواند یک روز اضافه کند. برای پرداختهای شرکتهای پراپ هم دقیقا همین مسیر برقرار است و سهم شما از سود، پس از هزینهٔ مسیر پول به دستتان میرسد؛ در «چطور قرارداد پراپ را بخوانیم؟ تلههای پیش از امضا» دیدهاید که روش و زمان پرداخت، خودش یک بند قرارداد است. و در نهایت، سوابق: هر برداشت، یک تبدیل تتر به ریال است و رمزارز در قانون مالیات بر سوداگری و سفتهبازی جزو داراییهای مشمول است، حتی اگر اجرای آن هنوز به راه افتادن سامانه وابسته باشد. رسید خرید و فروش تتر، نرخ روز و تاریخ را نگه دارید؛ در «مالیات بر درآمد ترید در ایران؛ چه چیزی مشمول است و چه نیست» توضیح دادهایم چرا همین سوابق، تفاوت بین یک پروندهٔ ساده و یک پروندهٔ طولانی است.
در بیشتر شرایط، خرید تتر از صرافی داخلی و ارسال به کیف پول بروکر، با هزینهٔ رفتوبرگشت حدود یکونیم تا سهونیم درصد، ارزانترین مسیر است؛ حوالهٔ بانکی از حساب خارجی به نام خودتان درصد کمتری دارد اما کارمزد ثابت هر حواله آن را برای مبالغ کوچک گران میکند. واسطههای پرداخت ریالی و کیف پولهای الکترونیکی معمولا دو تا سه برابر مسیر تتر هزینه دارند، چون حاشیهٔ نرخ در هر دو طرف تکرار میشود.
کارتبهکارت به حساب یک شخص حقیقی، حتی اگر او را بشناسید، سه مشکل دارد: رسید بانکی شما نام یک فرد را نشان میدهد نه یک کسبوکار، در صورت اختلاف مرجع رسیدگی ندارید، و ممکن است وارد زنجیرهای از حسابهای اجارهای شوید که با شکایت یک قربانی مسدود میشود. صرافی یا واسطهای که درگاه پرداخت رسمی ندارد، از چکلیست خارج است.
طبق مصوبهٔ مهر ۱۴۰۴، سقف خرید سالانهٔ رمزپولهای پایهثابت برای هر کد ملی در سکوهای تحت نظارت پنج هزار دلار و سقف نگهداری ده هزار دلار است. برای معاملهگری که واریز و برداشت مکرر دارد، این یعنی برنامهریزی واریزها، کم کردن تعداد جابهجاییها و پرسیدن وضعیت مجوز صرافی. اگر برنامهٔ شما بزرگتر از این سقفهاست، با مشاور حقوقی مشورت کنید؛ دور زدن سقف با معاملهٔ فردبهفرد، ریسک مسدودی حساب را چند برابر میکند.
روی شبکهای که صفحهٔ واریز بروکر برای همان آدرس مشخص کرده است، نه شبکهای که به آن عادت دارید. شبکههای ارزانتر برای مبالغ کوچک منطقیاند؛ برای مبالغ بزرگ، کارمزد شبکه در برابر خطر آدرس یا شبکهٔ اشتباه ناچیز است. آدرس را از داخل حساب بروکر کپی کنید، چند نویسهٔ اول و آخر را تطبیق دهید و اولین انتقال به هر آدرس تازه را با مبلغ کوچک انجام دهید.
از بانک نامهٔ مسدودی و شمارهٔ مرجع صادرکنندهٔ دستور را بگیرید، رسید فروش تتر در صرافی، شناسهٔ تراکنش و سوابق واریز و برداشت را جمع کنید و با مشاور حقوقی به همان مرجع مراجعه کنید. آنچه رفع مسدودی را ممکن میکند، اثبات منشأ پول با سند است؛ به همین دلیل فروش تتر فقط از راه صرافی دارای احراز هویت و دریافت پول فقط از حساب رسمی صرافی، بهترین پیشگیری است.
واریز ریال به بروکر یک زنجیره است و هر حلقهٔ آن درصدی از پول، مقداری زمان و بخشی از کنترل شما را میگیرد. تتر از صرافی داخلی، با حلقههای به نام خودتان و هزینهٔ رفتوبرگشت حدود یکونیم تا سهونیم درصد، معمولا معقولترین مسیر است؛ واسطهٔ پرداخت ریالی سریعتر اما دو تا سه برابر گرانتر و بیمرجع است؛ کیف پول الکترونیکی همان مسیر با یک ایستگاه اضافه است؛ و حساب بانکی خارجی فقط برای کسانی معنا دارد که آن را قانونی و به نام خودشان دارند. سقفهای بانک مرکزی برای تتر، محدودیت واقعی است که باید در برنامهریزی دیده شود، نه دور زده شود.
چکلیست ده بندی را برای هر واریز اجرا کنید، نه فقط اولین بار: مقصد تأییدشده، مسیر برداشت آزمایششده، درگاه رسمی بهجای کارتبهکارت، مبلغ آزمایشی، شبکه و آدرس درست، فقط به نام خودتان، رسید هر مرحله، موجودی معطل نماند، و سوابق برای بانک و مالیات. بزرگترین خطر مسیر، نه در بروکر است و نه در صرافی؛ در فروش تتر به ناشناس و دریافت پول از حسابی است که نمیشناسید. بقیهٔ مسیر معاملهگر ایرانی، از انتخاب بروکر و امنیت حساب تا هزینههای پنهان و مالیات، در «مقالات بروکر و تحریم» و در تصویر کاملتر «مقالات معاملهگر ایرانی» ادامه دارد.
ترید از ایران زیر تحریم سه ریسک جداست: دسترسی، حساب و امنیت. VPN و VPS دقیقا چه چیزی را حل میکنند، بروکر…
ادامه مطلب ←حساب سواپفری فقط سواپ شبانه را حذف میکند، نه هزینهاش را: اسپرد پهنتر، کارمزد پس از مهلت یا محدودیت. با مثال عددی…
ادامه مطلب ←