واریز ریال به بروکر؛ مسیرها، کارمزد و چکلیست ایمنی
چهار مسیر واریز ریال به بروکر با هزینهٔ واقعی رفتوبرگشت، سقفهای بانک مرکزی برای تتر، چکلیست ایمنی ده بندی و راه پیشگیری…
ادامه مطلب ←
سود ترید در ایران قانون جداگانه ندارد اما معاف هم نیست. هر سودی که یک شخص حقیقی مقیم ایران به دست میآورد — از بورس تهران، از خرید و فروش طلا و ارز، از تبدیل رمزارز به ریال، از حساب خارجی فارکس یا از پرداختی یک شرکت پراپ — زیر دو چتر میرود: قانون مالیاتهای مستقیم که همین امروز اجرا میشود و میگوید درآمدت از هر جای دنیا مشمول است، و قانون مالیات بر سوداگری و سفتهبازی که در سال ۱۴۰۴ تصویب و ابلاغ شده، طلا، ارز و رمزارز را صریحاً در فهرست پنج داراییاش آورده اما اجرای عملی آن طبق اعلام سازمان امور مالیاتی از اردیبهشت ۱۴۰۶ آغاز میشود. استثنای روشن، سهام بورس تهران است که با نیم درصد مقطوع هنگام فروش تسویه میشود و مالیات دیگری بر سود ندارد. این مقاله چارچوب عمومی را قدمبهقدم باز میکند و در پایان چکلیستی میدهد که قبل از مراجعه به مشاور باید آماده کنی؛ مشاورهٔ موردی برای پروندهٔ تو نیست.
| منبع سود | چارچوب فعلی (۱۴۰۴-۱۴۰۵) | پس از اجرای قانون جدید (از ۱۴۰۶) | نکتهٔ عملی برای مدرک |
|---|---|---|---|
| سهام بورس و فرابورس تهران | نیم درصد ارزش فروش مقطوع، کسر در مبدأ (ماده ۱۴۳ مکرر) | بدون تغییر؛ همان نیم درصد | کارگزار کسر میکند؛ نیازی به اظهارنامهٔ جدا نیست |
| طلا، سکه و ارز فیزیکی | سود مکرر میتواند درآمد مشاغل باشد (ماده ۹۳) | CGT با نرخ وابسته به مدت نگهداری؛ فروش به صرافی مجاز تا سقفی مستثنا | تاریخ و مبلغ هر خرید را ثبت کن؛ مدت نگهداری نرخ را تعیین میکند |
| رمزارز (تبدیل به ریال) | سود مشمول ماده ۹۳؛ نقطهٔ تبدیل به ریال قابل شناسایی است | در فهرست پنج دارایی قانون جدید | خروجی صرافی داخلی و صورتحساب بانکی را کنار هم نگه دار |
| فارکس و CFD خارجی | درآمد خارج از کشور شخص مقیم مشمول (ماده ۱)؛ قالب درآمد مشاغل | در فهرست قانون جدید نیست؛ همان چتر اول | صورتحساب ماهانهٔ بروکر و تاریخچهٔ معاملات را جمع کن |
| پرداختی پراپ | درآمد بابت خدمات؛ درآمد مشاغل | بدون تغییر | شمول معافیت صادرات خدمات را از مشاور بپرس |
| سود سپردهٔ بانکی | معاف (ماده ۱۴۵) | بدون تغییر | — |
نظام مالیاتی ایران برای رسیدن به سود معاملهگر دو مسیر دارد و بیشتر سردرگمی از قاطی شدن همین دو مسیر میآید. مسیر اول، قانون مالیاتهای مستقیم است؛ قانونی قدیمی، در حال اجرا، که هر سال با قانون بودجه بهروز میشود. در این قانون، سود معاملهگر معمولاً «درآمد مشاغل» شمرده میشود: فصل چهارم، ماده ۹۳ میگوید درآمدی که شخص حقیقی از فعالیتی به دست میآورد، پس از کسر هزینههای قابل قبول و معافیت سالانه، با نرخ پلکانی ماده ۱۳۱ یعنی ۱۵، ۲۰ و ۲۵ درصد مشمول مالیات میشود. همین قانون است که سهام بورس را با نیم درصد مقطوع تسویه میکند (ماده ۱۴۳ مکرر) و سود سپردهٔ بانکی را معاف میگذارد (ماده ۱۴۵).
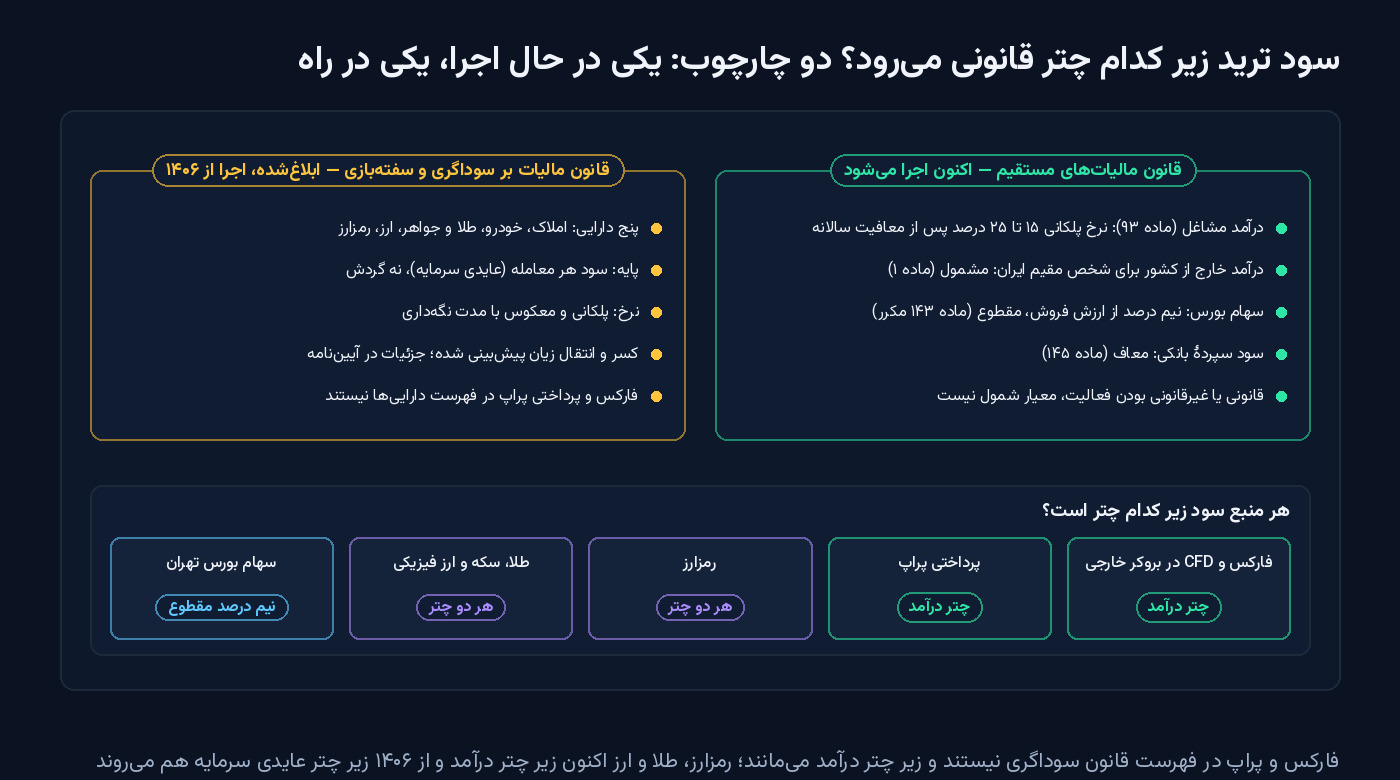
مسیر دوم، قانون مالیات بر سوداگری و سفتهبازی است که پس از سالها رفتوبرگشت، در تیر ۱۴۰۴ تصویب و در مرداد همان سال ابلاغ شد. این قانون به سود هر معامله روی پنج دسته دارایی — املاک، خودرو، طلا و جواهر، ارز و رمزارز — CGT میبندد و نرخش با مدت نگهداری کم میشود. این قانون ابلاغ شده اما هنوز اجرا نمیشود؛ سازمان امور مالیاتی آغاز اجرا را اردیبهشت ۱۴۰۶ اعلام کرده و آییننامهها در حال تدوین است. نتیجهٔ عملی برای تو ساده است: اگر روی طلا، ارز یا رمزارز کار میکنی، امروز با چتر اول طرفی و از ۱۴۰۶ با هر دو؛ و اگر فارکس یا پراپ کار میکنی، قانون جدید نامی از تو نبرده و همان چتر اول تنها چارچوب است.
پرتکرارترین باور نادرست این است که «پولی که وارد ایران نشده مالیات ندارد». ماده ۱ قانون مالیاتهای مستقیم خلافش را میگوید: هر شخص حقیقی ایرانی مقیم ایران نسبت به کلیهٔ درآمدهایی که در ایران یا خارج از ایران تحصیل میکند مشمول مالیات است. جای حساب، ارز حساب و نام بروکر تعیینکننده نیست؛ اقامت تو و تحقق درآمد تعیینکننده است. اینکه در عمل سازمان چقدر به این درآمدها دسترسی دارد بحث دیگری است و به ردپای ریالی برمیگردد، اما بحث حقوقی روشن است.
نه. ملاک تحقق درآمد است نه ورود ریال به حساب بانکی داخلی. اگر معاملهات در حساب خارجی بسته شده و سود ساخته، از نظر حقوقی درآمد محقق شده؛ اینکه آن سود را برداشت کردهای یا نه، در شمول تغییری نمیدهد. در عمل، نقطهای که سازمان میبیند تبدیل به ریال در صرافی داخلی است، اما این به معنای معافیت قبل از آن نیست. همین تفکیک را باید با مشاور مرور کنی و برای هر سال، صورتحساب بروکر و تاریخ بسته شدن معاملات را نگه داری.
باور دوم، برعکس اولی، میگوید «چون فعالیت رسمیت ندارد پس درآمدش هم مالیات ندارد». در نظام مالیاتی، شمول درآمد به مجاز بودن منبع وابسته نیست؛ درآمد، درآمد است. پرسش دربارهٔ وضعیت حقوقی فعالیت (مثلاً معامله در بروکر خارجی) پرسشی جدا از پرسش مالیاتی است. قاطی کردن این دو معمولاً به این میانجامد که شخص نه دربارهٔ اولی مطمئن است نه برای دومی آماده.
سادهترین وضعیت. ماده ۱۴۳ مکرر میگوید از هر نقل و انتقال سهام و حق تقدم در بورسها و بازارهای خارج از بورس دارای مجوز، نیم درصد ارزش فروش بهعنوان مالیات مقطوع کسر میشود و بابت آن وجه دیگری بهعنوان مالیات بر درآمد مطالبه نخواهد شد. کارگزار آن را لحظهٔ فروش برمیدارد؛ چه سود کرده باشی چه زیان. یعنی این مالیات بر گردش است نه بر سود. برای کسی که در سال صد بار سهمی را میفروشد، صد بار نیم درصد میپردازد. سود نقدی مجمع هم برای اشخاص حقیقی معاف است.
نکتهٔ عملی: چون مالیات مقطوع است، نیازی به اظهارنامهٔ جدا برای همین بخش نداری؛ کارگزار کسر کرده و پرونده بسته شده. اگر همزمان بازار دیگری هم کار میکنی، این بخش جدا میماند و بقیهٔ درآمدها طبق ماده ۹۳ میرود.
امروز، اگر خرید و فروش طلا و ارز تکرار و حجمی داشته باشد که رنگ شغل بگیرد، ممیز میتواند سود آن را درآمد مشاغل بداند؛ خرید برای پسانداز خانوار هیچوقت موضوع نبوده. از ۱۴۰۶، قانون جدید همین بازار را با منطق مدت نگهداری میسنجد.
چون نرخ با مدت نگهداری کم میشود. طبق آنچه دربارهٔ متن قانون گزارش شده، فروش ارز و طلا به صرافی مجاز یا بانک تا پنج برابر معافیت ماده ۸۴ مشمول نیست و برای مازاد، نرخ با مدت نگهداری میآید. برای معاملهگر طلا و ارز، مهمترین کار از امروز ثبت تاریخ و مبلغ هر خرید است، چون بدون آن نه مدت نگهداری قابل اثبات است نه بهای تمامشده. همین ثبت ساده، بعداً نرخ را تعیین میکند.
سخنگوی سازمان امور مالیاتی بارها گفته سود معاملات رمزارز درآمد مشمول ماده ۹۳ است و نقطهٔ تبدیل رمزارز به ریال، یعنی درگاه بانکی صرافیهای داخلی، قابل شناسایی است. قانون جدید هم رمزارز را جزو پنج دارایی آورده و پلتفرمهای رمزارز را در فرایند گواهی مالیاتی درگیر کرده.
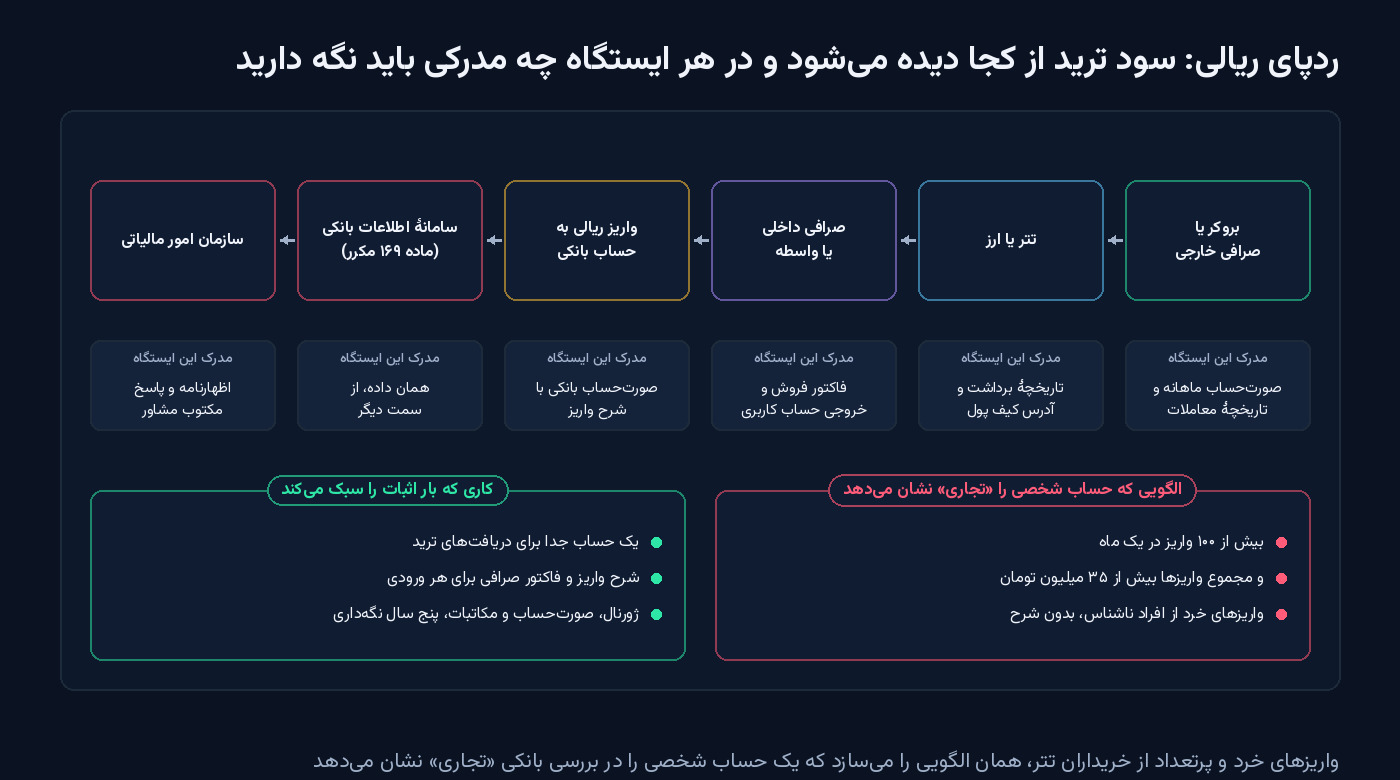
برای معاملهگر رمزارز دو نقطهٔ حساس وجود دارد: تبدیل به ریال در صرافی داخلی که خروجی حساب کاربری آن مدرک توست، و فروش تتر به اشخاص خارج از صرافی که ردپای بانکی نامرتب میسازد و بعداً در بررسی حساب تجاری دردسر میشود. در عمل، خروجی صرافی داخلی و صورتحساب بانکی را کنار هم نگه دار؛ تاریخ، مبلغ، کارمزد و نرخ تبدیل. همین مجموعهٔ مدرک، فاصلهٔ گردش تا درآمد مشمول را پر میکند. جنبهٔ فنی واریز ریال به بروکر و انتخاب صرافی را در مقالهٔ واریز ریال به بروکر؛ مسیرها، کارمزد و چکلیست ایمنی جداگانه بررسی کردهایم.
قانون جدید نامی از فارکس، CFD و پرداختی پراپ نبرده. اما ماده ۱ همچنان سر جایش است: درآمد خارج از کشور شخص مقیم مشمول است و قالب متعارف آن درآمد مشاغل است. پایهٔ محاسبه، سود خالص سال به ریال است و همینجا دو پرسش فنی میآید: نرخ تبدیل (روز تحقق سود یا روز تبدیل به ریال) و مبنای مدرک (صورتحساب بروکری که در ایران شناخته نمیشود). هر دو را باید با مشاور حل کنی، اما مدرک را از امروز جمع کن؛ صورتحساب ماهانهٔ بروکر و تاریخچهٔ معاملات، حتی اگر مورد استناد رسمی قرار نگیرد، تنها چیزی است که سود و زیان واقعیات را نشان میدهد.
برای پرداختی پراپ، ماهیت پول سهم از سود حساب شرکت خارجی است، یعنی درآمد بابت خدمات. قالب آن هم درآمد مشاغل است. اما یک پرسش ارزشمند برای مشاور داری: قانون برای صادرات خدمات با شرایطی از جمله بازگشت ارز، نرخ صفر پیشبینی کرده (ماده ۱۴۱) و اینکه پرداختی پراپ در آن میگنجد یا نه به تفسیر و مسیر دریافت پول بستگی دارد. اگر مشاور پاسخ مثبت داد، پاسخ را مکتوب بگیر. ساختار این پرداختیها را در مقالهٔ چطور قرارداد پراپ را بخوانیم؟ تلههای پیش از امضا باز کردهایم.
این قانون ۲۸ ماده دارد و بیش از یک دهه در رفتوآمد بود. خط زمان رسمیاش چنین است: تصویب در مجلس ۸ تیر ۱۴۰۴، تأیید شورای نگهبان ۳۱ تیر، ابلاغ رئیس مجلس ۱۴ مرداد و ابلاغ رئیسجمهور ۲۵ مرداد همان سال. متن قانون لازمالاجرا شدن را شش ماه پس از تصویب گذاشته و برای آییننامهها و سامانهها دورهٔ آمادهسازی پیشبینی کرده؛ سازمان امور مالیاتی آغاز اجرا را اردیبهشت ۱۴۰۶ اعلام کرده.
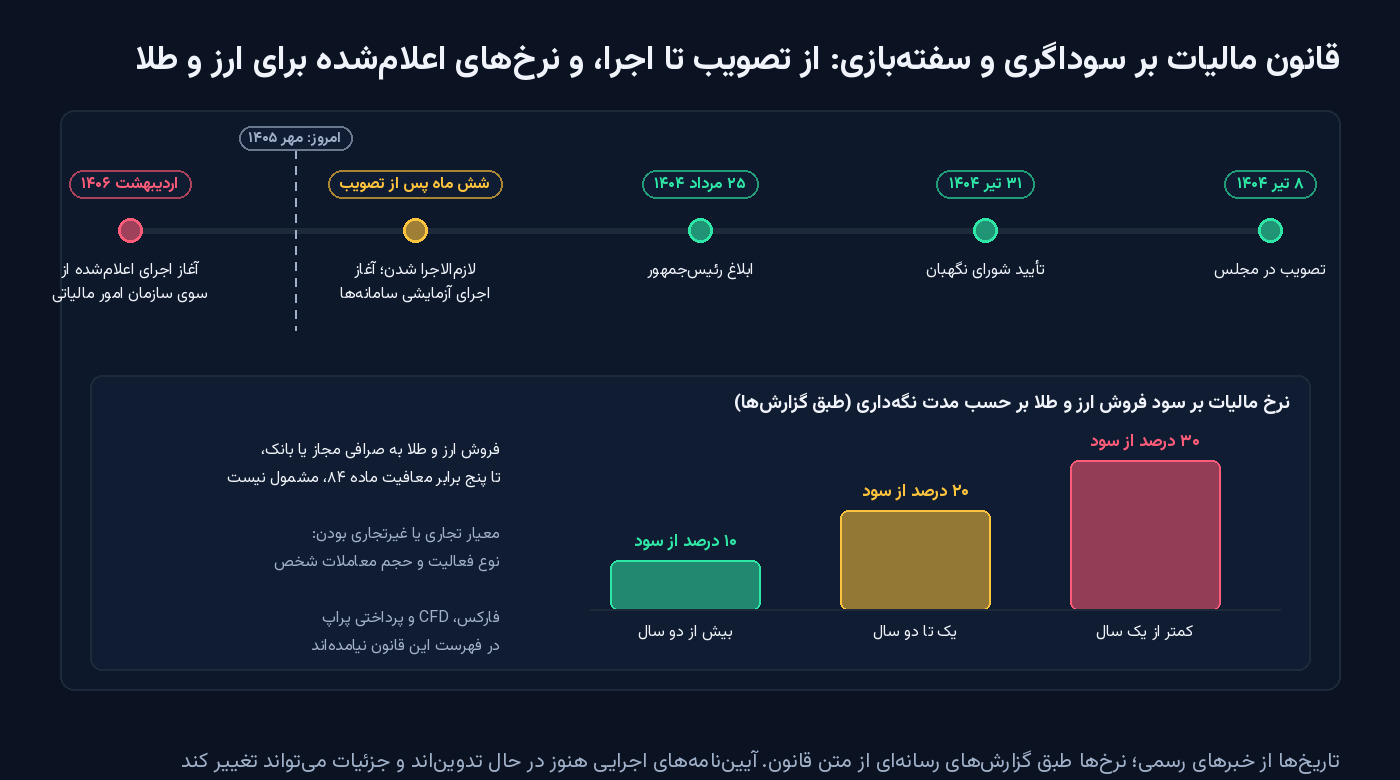
از گزارشهای رسانهای از متن قانون. برای ارز و طلا، نرخ ۳۰ درصد از سود برای نگهداری کمتر از یک سال، ۲۰ درصد برای یک تا دو سال و ۱۰ درصد برای بیش از دو سال نقل شده؛ برای املاک و خودرو جدول جداگانه و معافیتهایی متناسب با بعد خانوار. سازمان گفته معیار تفکیک معاملهگر تجاری از غیرتجاری، نوع فعالیت و حجم معاملات شخص است و قانون کسر و انتقال زیان را پیشبینی کرده که جزئیاتش به آییننامه واگذار شده. سه نکته را ببر: اعداد تا تصویب آییننامهها «نقلشده» هستند نه «اعمالشده»، مدت نگهداری ستون فقرات است و فقط با تاریخ خرید ثابت میشود، و فارکس و پراپ در فهرست این قانون نیستند.
در چارچوب درآمد مشاغل، مالیات روی درآمد مشمول بسته میشود نه روی گردش حساب. مسیرش چند پله دارد: از سود ناخالص سال، هزینههای قابل قبول کسر میشود؛ زیان همان سال با مدرک کسر میشود؛ به عدد خالص، معافیت سالانهٔ مشاغل اعمال میشود (برای عملکرد ۱۴۰۵، ۲۸۰ میلیون تومان اعلام شده و هر سال با قانون بودجه تغییر میکند)؛ و باقیمانده با پلههای ماده ۱۳۱ محاسبه میشود: ۱۵ درصد پلهٔ اول، ۲۰ درصد پلهٔ دوم و ۲۵ درصد مازاد. سقف ریالی پلهها هم هر سال بهروز میشود.
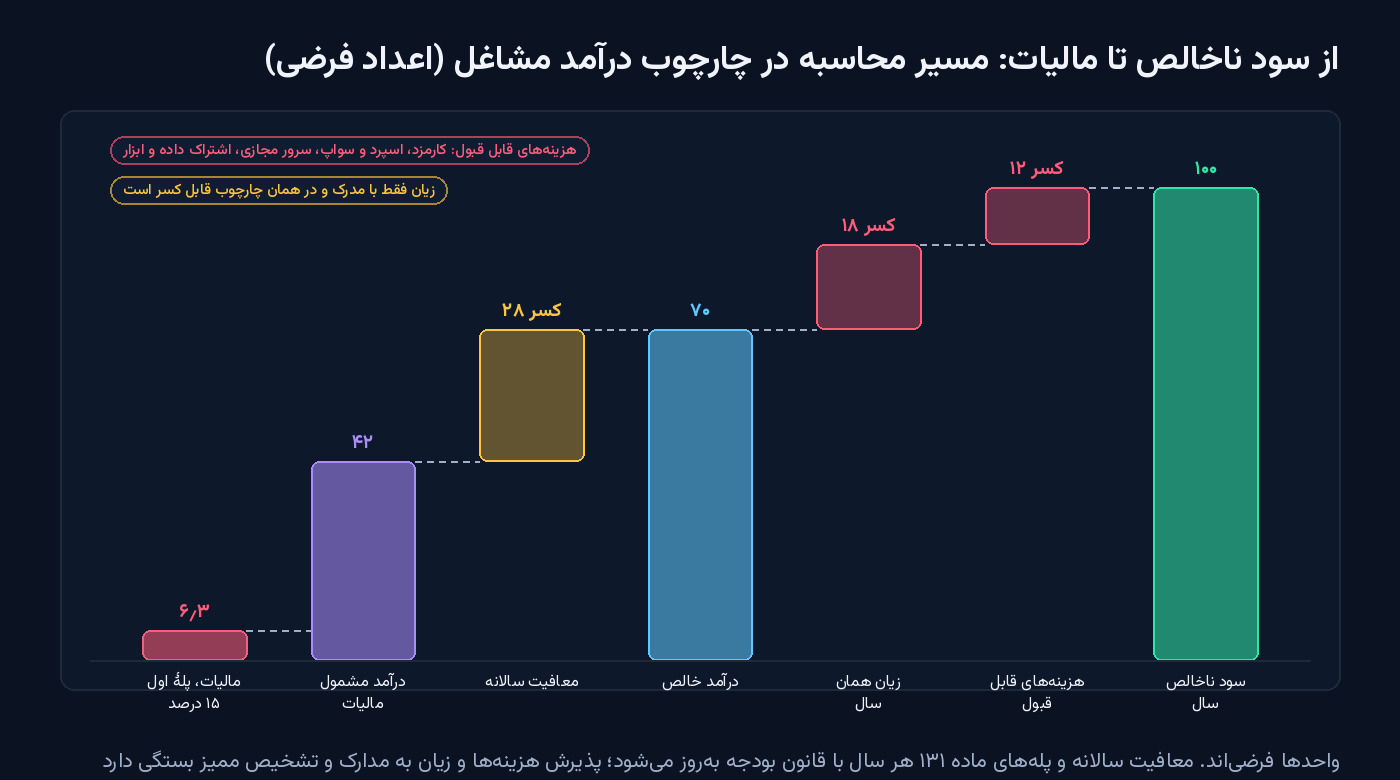
شکل ۳ با اعداد فرضی نشان میدهد: از ۱۰۰ واحد سود ناخالص، ۱۲ واحد هزینه و ۱۸ واحد زیان کسر میشود و ۷۰ میماند؛ ۲۸ واحد معافیت، ۴۲ واحد درآمد مشمول باقی میگذارد و اگر همه در پلهٔ اول باشد مالیات ۶٫۳ واحد است. دو نتیجه: فاصلهٔ گردش تا درآمد مشمول میتواند بسیار بزرگ باشد و کسی که مدرک ندارد این فاصله را میبازد، چون ممیز در نبود مدرک از گردش شروع میکند؛ و معافیت سالانه برای معاملهگر خرد سهم بزرگی را بیرون میبرد. دربارهٔ ارز، پایه به ریال است و اینکه سود دلاری با کدام نرخ و در کدام تاریخ ریال میشود تفاوت معناداری میسازد؛ هر روشی انتخاب میکنی مستند و یکنواخت و قابل دفاع باشد.
برای اینکه این مسیر را عملی کنی، سه کار را از امروز انجام بده: یک شیت بساز با ستونهای تاریخ، نماد، سود ناخالص، هزینه، زیان همان معامله، خالص؛ همهٔ رسیدهای کارمزد و کمیسیون را در یک پوشه نگه دار؛ و معافیت سال مربوط را از مشاور بپرس و در شیت بنویس. همین سه کار، Tax Return سال بعد را از یک حدس به یک پرونده تبدیل میکند. اگر هنوز چنین دفتری نداری، ساختارش را در مقالهٔ ژورنال معاملاتی؛ ابزاری که سود را چند برابر میکند ببین.
نه؛ ماده ۱۴۵ سود سپرده را معاف کرده و این معافیت در قانون جدید هم بدون تغییر مانده. اگر همزمان ترید هم میکنی، سود سپرده جدا میماند و وارد محاسبهٔ درآمد مشاغل ترید نمیشود.
طبق اعلام بانک مرکزی و سازمان امور مالیاتی، حسابی که بیش از صد واریز در ماه داشته باشد و مجموع واریزیاش بیش از سی و پنج میلیون تومان باشد، میتواند بهعنوان حساب تجاری به سازمان معرفی شود. این به معنای مالیات خودکار نیست، به معنای این است که گردش آن حساب بیشتر دیده میشود و اگر درآمد مشمول داشته باشی، باید بتوانی با مدرک فاصلهٔ گردش تا درآمد را نشان بدهی. برای معاملهگر رمزارز که واریزهای ریز زیاد دارد، همین الگو مهمترین نقطهٔ حساس است.
در قانون مالیاتهای مستقیم، انتقال زیان با شرایطی پیشبینی شده اما برای اشخاص حقیقی در عمل به تفسیر و به نوع اظهارنامه بستگی دارد. قانون جدید سوداگری هم «کسر و انتقال زیان» را پیشبینی کرده اما جزئیاتش به آییننامه واگذار شده. هر دو را باید با مشاور مرور کنی و زیان هر سال را با مدرک نگه داری؛ بدون مدرک، زیانی برای کسر وجود ندارد.
نه؛ در فهرست پنج دارایی قانون جدید نیستند. همان چتر درآمد مشاغل میماند. آنچه از ۱۴۰۶ برای تو عوض میشود، نه نرخ جدید، بلکه حساسیت بیشتر روی ردپای ریالی است، چون سامانههای قانون جدید، اطلاعات بیشتری از صرافیها و بانکها میگیرند.
از جمعآوری مدرک: صورتحساب ماهانهٔ بروکر، خروجی اکسل معاملات، رسید کارمزدها، خروجی حساب کاربری صرافی داخلی با تاریخ و مبلغ، و صورتحساب بانکی همان دوره. بعد با همین مجموعه، ده پرسش را از مشاور بپرس: شمول ماده ۹۳ یا ۹۴، نرخ تبدیل، نحوهٔ کسر هزینه و زیان، معافیت سال مربوط، شمول معافیت صادرات خدمات برای پراپ، تکلیف حساب تجاری، و نحوهٔ ثبت در اظهارنامه. جوابها را مکتوب بگیر.
سود ترید در ایران امروز با قانون مالیاتهای مستقیم سنجیده میشود: ماده ۱ میگوید درآمد خارج از کشور شخص مقیم مشمول است، ماده ۹۳ آن را معمولاً درآمد مشاغل میبیند، ماده ۱۳۱ با پلههای ۱۵، ۲۰ و ۲۵ درصد نرخ میدهد، ماده ۱۰۱ معافیت سالانه میدهد (۲۸۰ میلیون تومان برای عملکرد ۱۴۰۵) و ماده ۱۴۳ مکرر سهام بورس را با نیم درصد مقطوع جدا میکند. از اردیبهشت ۱۴۰۶، قانون جدید سوداگری برای طلا، ارز و رمزارز هم میآید و نرخش با مدت نگهداری کم میشود (۳۰، ۲۰، ۱۰ درصد طبق گزارشها)؛ فارکس و پراپ در آن فهرست نیستند. گردش حساب با درآمد مشمول فرق دارد و فاصله را فقط مدرک پر میکند.
چکلیست قبل از مشاور: شیت سود ناخالص تا خالص، پوشهٔ رسید هزینهها، صورتحساب بروکر و صرافی، صورتحساب بانکی همدوره، یادداشت نرخ تبدیل انتخابی و دلیلش، و فهرست ده پرسش بالا. با همین مجموعه، مشاور میتواند پروندهات را ببیند نه حدس بزند. جنبهٔ عملی امنیت حساب و ابزارها را هم در مقالهٔ ترید زیر تحریم از ایران؛ VPN، VPS و امنیت حساب، بدون تعصب و مسیر واریز ریال را در مقالهٔ واریز ریال به بروکر؛ مسیرها، کارمزد و چکلیست ایمنی ببین. مقالات بیشتر دربارهٔ مالیات و قوانین را در «مالیات و قاعدههای قانونی» و فهرست کاملتر معاملهگر ایرانی را در «معاملهگر ایرانی» دنبال کن.
چهار مسیر واریز ریال به بروکر با هزینهٔ واقعی رفتوبرگشت، سقفهای بانک مرکزی برای تتر، چکلیست ایمنی ده بندی و راه پیشگیری…
ادامه مطلب ←اکسپرت گرید سفارشها را پلهای میچیند و از برگشت قیمت به میانگین ورودها سود میگیرد؛ سودش از کجا میآید، صخرهاش کجاست و…
ادامه مطلب ←