واریز ریال به بروکر؛ مسیرها، کارمزد و چکلیست ایمنی
چهار مسیر واریز ریال به بروکر با هزینهٔ واقعی رفتوبرگشت، سقفهای بانک مرکزی برای تتر، چکلیست ایمنی ده بندی و راه پیشگیری…
ادامه مطلب ←
چالش پراپ اندازه نمیگیرد که چقدر میتوانید سود کنید؛ اندازه میگیرد که آیا میتوانید به یک هدف مشخص برسید بدون اینکه هرگز به دو سقف بخورید: سقف افت روزانه و سقف افت کلی. همین یک جمله، همهٔ منطق مدیریت ریسک در چالش را عوض میکند. در حساب شخصی، اندازهٔ معامله را از تحمل خودتان میگیرید؛ در چالش، اندازهٔ معامله را قرارداد از پیش تعیین کرده است، فقط آن را به زبان عدد ننوشته و شما باید ترجمهاش کنید.
این مقاله همان ترجمه است. اول قواعد رایج چالشها را بدون نام بردن از هیچ شرکتی مرور میکنیم، بعد نشان میدهیم چطور از دو سقف، بودجهٔ ریسک هر معامله بیرون میآید، احتمال زنجیرهٔ ضرر چقدر است، رسیدن به هدف چند معامله میخواهد، و کدام رفتارها بیشترین چالشها را میسوزانند. در پایان، یک برنامهٔ چهارمرحلهای برای پیش از خرید چالش و یک روتین روزانه برای طول آن میدهیم. آنچه پیدا نمیکنید، مقایسهٔ شرکتها یا وعدهٔ پاس شدن است؛ چون بیشتر شرکتکنندهها رد میشوند و بیشترشان نه بهخاطر نرسیدن به هدف، بلکه بهخاطر برخورد با سقف.
جدول زیر قواعدی است که در بیشتر چالشها با اعداد کموبیش مشابه تکرار میشوند. اعداد نمونهاند و هر شرکت نسخهٔ خودش را دارد؛ جای اعداد واقعی، قرارداد است.
| قاعده | مقدار رایج (نمونه) | چه چیزی را میسنجد | خطای رایج |
|---|---|---|---|
| هدف سود مرحلهٔ اول | ۸ تا ۱۰ درصد | توان رسیدن به هدف | تعقیب هدف با حجم بزرگ |
| هدف سود مرحلهٔ دوم | ۴ تا ۵ درصد | تکرارپذیری | شل کردن قاعدهها بعد از مرحلهٔ اول |
| سقف افت روزانه | ۴ تا ۵ درصد، بر پایهٔ موجودی یا دارایی ابتدای روز | بقا در بدترین روز | نادیده گرفتن ضرر شناور |
| سقف افت کلی | ۸ تا ۱۲ درصد، ثابت یا دنبالهرو | بقا در بدترین دوره | ندانستن اینکه سقف با سود بالا میآید |
| حداقل روز معاملاتی | ۳ تا ۵ روز | تصادفی نبودن نتیجه | زدن کل هدف در یک روز |
| مهلت | ۳۰ روز یا نامحدود | — | عجله در روزهای آخر |
| قاعدهٔ همواری | بهترین روز حداکثر ۳۰ تا ۵۰ درصد کل سود | یکنواختی | یک روز خوششانس و بقیه هیچ |
| بندهای ممنوعه | خبر، نگهداری آخر هفته، کپیتریدینگ، سقف حجم | ریسک عملیاتی | نخواندن پیوست قرارداد |
شرکت پراپ در ازای یک هزینهٔ ثابت به شما آزمونی میدهد و اگر قبول شوید، اجازه میدهد با سرمایهٔ (معمولا شبیهسازیشدهٔ) او معامله کنید و درصدی از سود را بردارید. مدل کسبوکار این شرکتها روی یک واقعیت آماری بنا شده: بیشتر شرکتکنندهها رد میشوند و هزینهٔ آزمون را میگذارند و میروند. این حرف نه اتهام است و نه دلیل دوری کامل؛ فقط یعنی آزمون طوری طراحی شده که تفاوت معاملهگر منضبط و معاملهگر خوششانس را زود آشکار کند، و ابزار این آشکارسازی، سقفهای افت است، نه هدف سود.
به همین دلیل، سؤال درست پیش از چالش این نیست که «آیا میتوانم ۸ درصد سود کنم؟» بلکه این است که «آیا میتوانم در تمام روزهای مسیر رسیدن به ۸ درصد، هیچ روزی بیش از ۵ درصد و در کل بیش از ۱۰ درصد پایین نروم؟». سود ۸ درصد را بسیاری از تازهکارها هم در یک هفتهٔ خوب میسازند؛ چیزی که ندارند، توان ساختن آن زیر سقف است. چالش دقیقا همین را میسنجد: بقا زیر محدودیت، و بعد، در مرحلهٔ دوم، تکرارپذیری همان بقا.
یک نتیجهٔ عملی همینجا روشن میشود. اگر روش شما در حساب شخصی، افتهای ۱۵ درصدی را طبیعی میداند و شما با آن کنار آمدهاید، این روش برای چالش مناسب نیست؛ نه چون بد است، بلکه چون با قواعد آزمون نمیخواند. چالش، روش را عوض نمیکند؛ روش را غربال میکند.
قواعد در جزئیات فرق میکنند، اما اسکلت مشترکی دارند. هدف سود معمولا در مرحلهٔ اول ۸ تا ۱۰ درصد و در مرحلهٔ دوم ۴ تا ۵ درصد است؛ بعضی برنامهها یکمرحلهایاند با هدف بالاتر یا سقف تنگتر. سقف افت روزانه بین ۴ تا ۵ درصد است و مهمترین جزئیاتش، مبنای محاسبه است: از موجودی ابتدای روز یا از دارایی (شامل سود و زیان شناور) ابتدای روز، و «روز» با ساعت سرور شرکت تعریف میشود، نه ساعت تهران. سقف افت کلی بین ۸ تا ۱۲ درصد است و یا ثابت است (نسبت به موجودی اولیه) یا دنبالهرو (با بالا رفتن دارایی، سقف هم بالا میآید و دیگر پایین نمیرود)؛ نسخهٔ دنبالهرو بهمراتب سختگیرتر است، چون سود شناوری که پس داده میشود، افت حساب میشود.
حداقل روز معاملاتی (معمولا ۳ تا ۵ روز) برای این است که نتیجهٔ یک روز خوششانس پاس حساب نشود. مهلت یا ۳۰ روز است یا حذف شده؛ نبودن مهلت یکی از ارزشمندترین ویژگیهاست، چون بزرگترین دشمن معاملهگر در چالش، عجله است. قاعدهٔ همواری میگوید سود بهترین روز نباید بیش از درصد مشخصی از کل سود باشد؛ این بند برای سبکهایی که سودشان در چند معاملهٔ بزرگ متمرکز است، دردسرساز میشود و در بخش هفتم به آن برمیگردیم. و در پایان، فهرستی از بندهای ممنوعه: معامله در چند دقیقهٔ اطراف اخبار مهم، نگهداری معامله در آخر هفته، کپیتریدینگ و رباتهای خاص، سقف حجم، و گاهی حداکثر ریسک هر معامله.
هیچکدام از اینها بد یا خوب نیستند؛ شرط بازیاند. مشکل از جایی شروع میشود که کسی چالش را با تبلیغ میخرد نه با قرارداد. اگر هنوز نمیدانید بند بازگشت هزینه، سقف برداشت یا نحوهٔ شمارش افت را از کجای قرارداد پیدا کنید، «چطور قرارداد پراپ را بخوانیم؟ تلههای پیش از امضا» را پیش از ادامهٔ این مقاله بخوانید؛ بقیهٔ این نوشته فرض میکند اعداد قرارداد خودتان را میدانید.
سقف روزانه دو ویژگی دارد که آن را خطرناکتر از سقف کلی میکند: کوچک است و هر روز از نو شروع میشود. حساب ۱۰ هزار دلاری با سقف ۵ درصد، هر روز فقط ۵۰۰ دلار جا دارد، و این ۵۰۰ دلار شامل ضرر شناور هم هست. یعنی اگر سه معاملهٔ باز دارید که هرکدام ۱۵۰ دلار در ضرر شناورند و معاملهٔ چهارم هم ۶۰ دلار پایین میرود، در همان لحظه، بیآنکه چیزی بسته شده باشد، به سقف خوردهاید و حساب بسته میشود؛ حتی اگر هر چهار معامله یک ساعت بعد به سود برمیگشتند.
مبنای محاسبه هم مهم است. اگر سقف از «دارایی ابتدای روز» حساب شود و شما روز را با ۲۰۰ دلار سود شناور شروع کنید، آن ۲۰۰ دلار هم جزو بالشتک شماست و پس دادنش افت حساب میشود. اگر از «موجودی ابتدای روز» حساب شود، سود شناور به شما بالشتک اضافه نمیدهد، اما ضرر شناور بالشتک را میخورد. در هر دو حالت، عدد عملی که باید هر صبح بدانید یک چیز است: فاصلهٔ فعلی تا سقف روزانه با احتساب معاملههای باز. اگر این عدد را نمیدانید، اندازهٔ معاملهٔ بعدی را هم نمیدانید.
ساعت تغییر روز هم تلهٔ آرامی است. روز چالش با ساعت سرور عوض میشود که معمولا با ساعت تهران چند ساعت فاصله دارد. معاملهگری که شب به وقت تهران معامله میکند، ممکن است بیخبر در دو «روز» چالش باشد و سقف روزانهاش وسط جلسهٔ معاملاتی بازنشانی شود؛ گاهی به نفع او و گاهی، اگر با ضرر شناور وارد روز جدید شود و مبنا دارایی باشد، به ضررش. ساعت دقیق تغییر روز را از قرارداد بیرون بکشید و در ژورنال بنویسید.
حالا میرسیم به مهمترین محاسبهٔ چالش: ریسک هر معامله چقدر باشد؟ در حساب شخصی، پاسخ رایج «۱ درصد» است و منطق آن را در «مدیریت سرمایه: قانون یکدرصد که حساب شما را نجات میدهد» گفتهایم. در چالش، پاسخ را از سقفها به دست میآوریم و معمولا از ۱ درصد هم کمتر میشود.
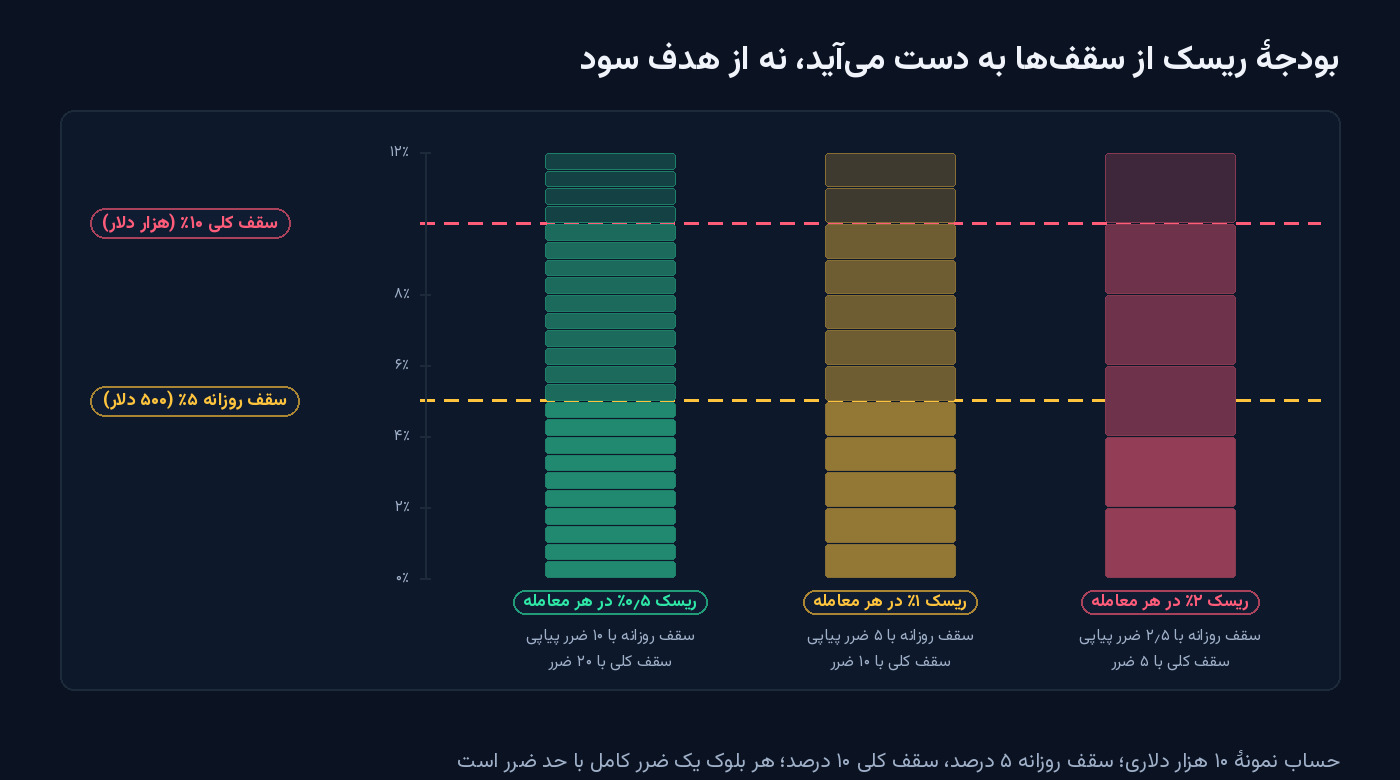
شکل ۱ سه سناریو را در برابر دو سقف نشان میدهد. با ریسک ۲ درصد، دو ضرر و نیم سقف روزانه را میزند؛ یعنی یک صبح بد. با ریسک ۱ درصد، پنج ضرر پیاپی در یک روز لازم است که برای بیشتر روشها نادر است، اما نه ناممکن. با ریسک ۰٫۵ درصد، ده ضرر پیاپی در یک روز لازم است، که با یک قاعدهٔ سادهٔ «بعد از دو ضرر، امروز تمام است» عملا غیرقابل وقوع میشود. سقف کلی هم همین داستان را در مقیاس بزرگتر تکرار میکند: پنج ضرر، ده ضرر، بیست ضرر.
قاعدهٔ محاسبه ساده است و از دو طرف بودجه میگیرد. از طرف روزانه: تصمیم بگیرید حداکثر چند ضرر در روز را میپذیرید (مثلا دو تا) و بخواهید مجموع آنها بهعلاوهٔ یک حاشیهٔ امن برای لغزش و شکاف قیمتی، کمتر از نصف سقف روزانه باشد. با سقف ۵ درصد، این یعنی هر ضرر حدود ۱ درصد یا کمتر. از طرف کلی: بلندترین زنجیرهٔ ضرری را که در بکتست و سابقهٔ خودتان دیدهاید بردارید، یک و نیم برابرش کنید و بخواهید در سقف کلی جا شود. اگر بدترین زنجیرهٔ شما هفت ضرر بوده، ده تا یازده ضرر باید زیر ۱۰ درصد بماند؛ یعنی حدود ۰٫۹ درصد. عدد کوچکتر این دو، بودجهٔ شماست؛ در عمل برای بیشتر معاملهگرها چیزی بین ۰٫۵ تا ۰٫۷۵ درصد از آب درمیآید.
حالا این درصد را به حجم تبدیل کنید. در حساب ۱۰ هزار دلاری با ریسک ۰٫۵ درصد، هر معامله ۵۰ دلار جا دارد. اگر حد ضرر ۲۵ پیپ است و در جفتارز دلاری هر پیپ در هر لات ۱۰ دلار میارزد، حجم میشود ۰٫۲ لات. اگر حد ضرر ۵۰ پیپ باشد، ۰٫۱ لات. حجم از حد ضرر بیرون میآید، نه از هدف؛ و هرگز برعکس. کسی که اول حجم را انتخاب میکند و بعد حد ضرر را با آن «تنظیم» میکند، در واقع دارد بدون قاعده معامله میکند.
بیشتر کسانی که چالش میخرند، زنجیرهٔ ضرر را دستکم میگیرند؛ نه چون بیتجربهاند، بلکه چون شهود انسان دربارهٔ تصادف بد کار میکند. شکل ۲ حاصل محاسبهٔ دقیق است: احتمال اینکه در ۱۰۰ معاملهٔ مستقل با نرخ برد مشخص، دستکم یک بار زنجیرهای به طول معین از ضرر ببینید.
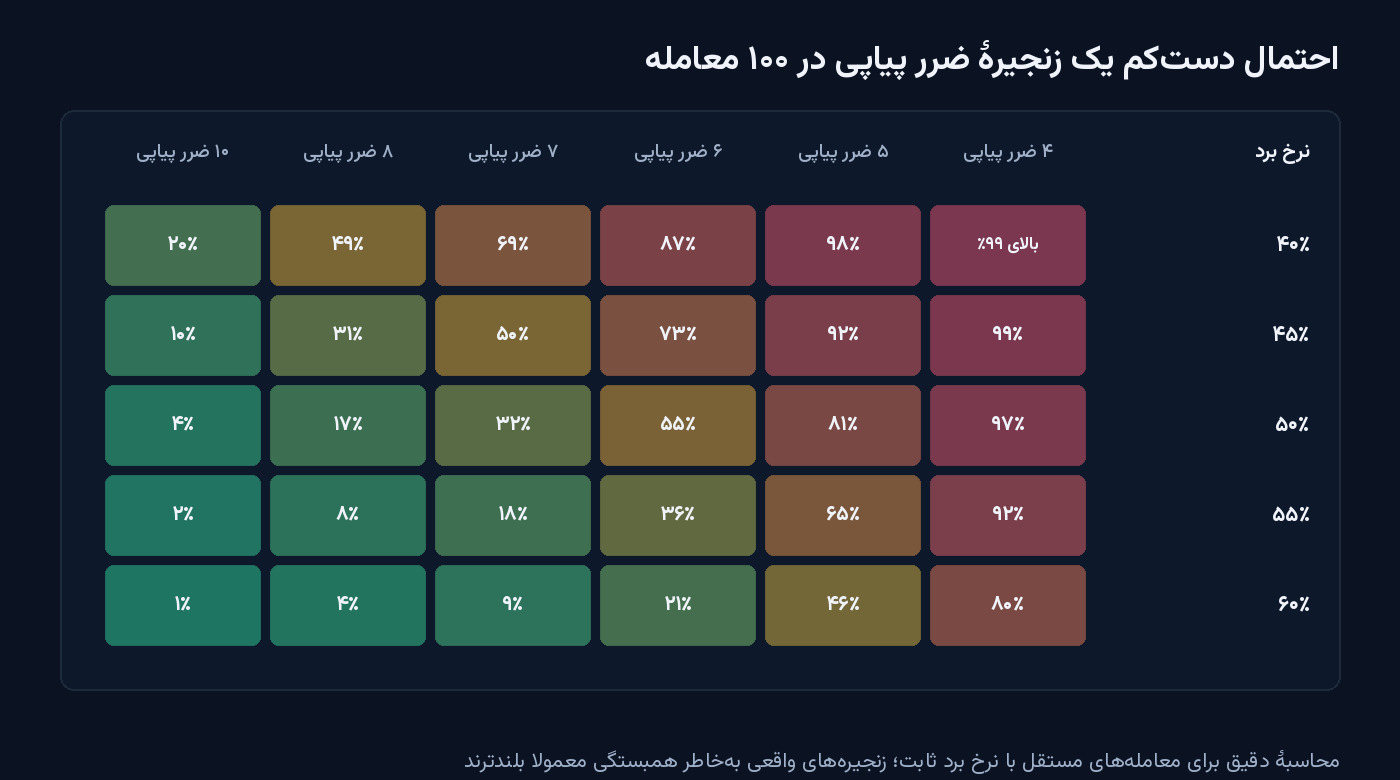
اعداد صریحاند. معاملهگری با نرخ برد ۵۰ درصد، در طول یک چالش صدمعاملهای، با احتمال ۵۵ درصد شش ضرر پیاپی و با احتمال ۱۷ درصد هشت ضرر پیاپی میبیند. با نرخ برد ۴۰ درصد (که برای روشهای روندی با نسبت سود به زیان بالا کاملا عادی است) هشت ضرر پیاپی تقریبا نیمی از اوقات اتفاق میافتد. حالا این را کنار شکل ۱ بگذارید: با ریسک ۱ درصد، هشت ضرر پیاپی یعنی ۸ درصد از ۱۰ درصد سقف کلی سوخته، و اگر بخشی از آنها در یک روز باشد، سقف روزانه هم در خطر است. با ریسک ۰٫۵ درصد، همان زنجیره ۴ درصد هزینه دارد و چالش زنده میماند.
دو نکته این اعداد را در عمل بدتر میکند. اول، معاملههای واقعی مستقل نیستند: وقتی بازار در رنج فرسایشی است، روش روندی پشتسرهم شکست میخورد و زنجیرهها بلندتر از محاسبهٔ آماری میشوند. دوم، معاملهگر بعد از سومین ضرر همان آدم قبلی نیست؛ حجم را بزرگ میکند یا ستاپ ضعیفتر را میپذیرد، و زنجیرهٔ چهارتایی را خودش به هفتتایی تبدیل میکند. اگر تا به حال گرفتار این چرخه شدهاید، «دام انتقام از بازار (Revenge Trading)؛ راه خروج» توضیح میدهد چرا در چالش این چرخه سریعتر از هر جای دیگری حساب را میبندد.
وقتی بودجهٔ ریسک کوچک شد، سؤال بعدی طبیعی است: با ریسک ۰٫۵ درصد چطور به ۸ درصد برسم؟ پاسخ در امید ریاضی روش شماست: میانگین نتیجهٔ هر معامله بر حسب R (یعنی بر حسب مقدار ریسک آن معامله). روشی با نرخ برد ۴۵ درصد و نسبت سود به زیان ۱٫۵، امید ریاضی حدود ۰٫۱۲R دارد؛ روشی با نرخ برد ۵۰ درصد و نسبت ۲، حدود ۰٫۵R. این عدد را فقط از سابقهٔ واقعی خودتان میتوانید بدانید، نه از ادعای دورهها.
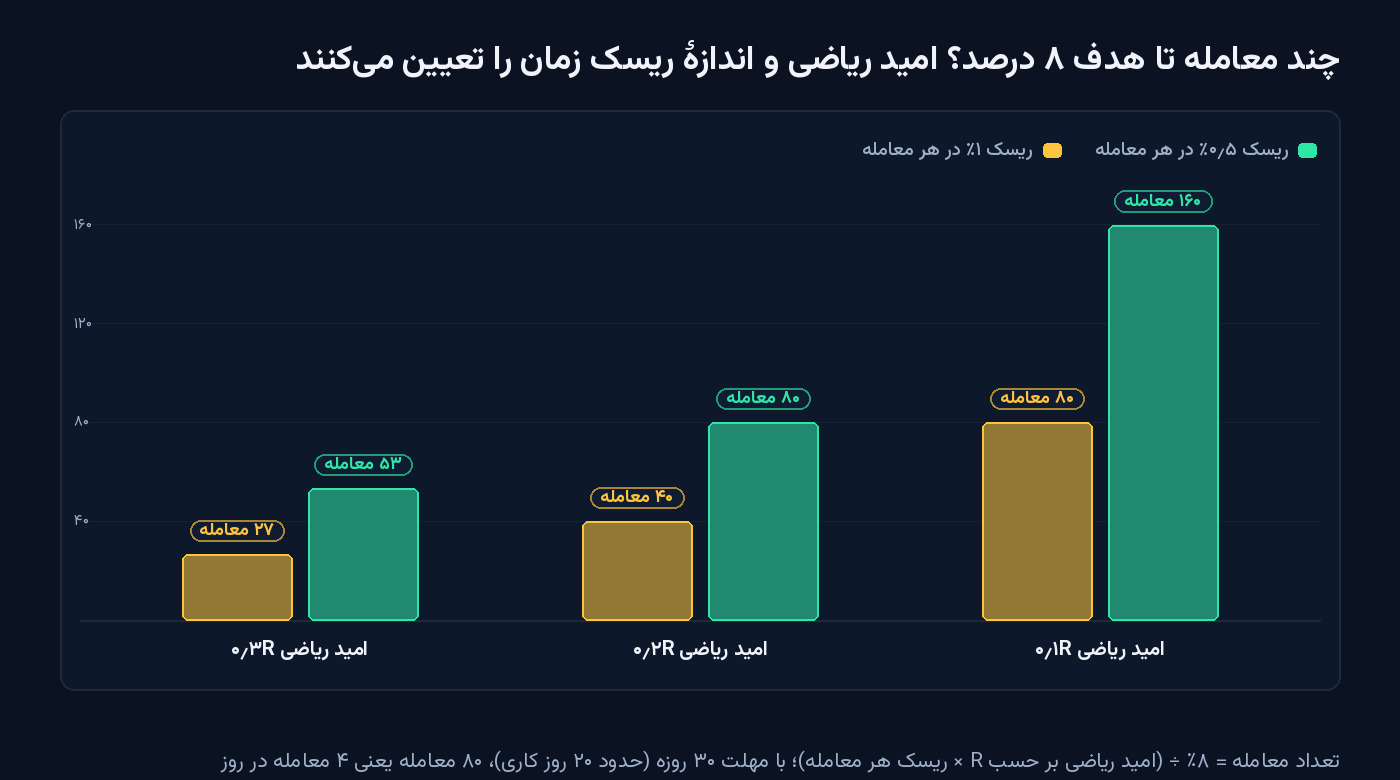
فرمول ساده است: تعداد معامله برابر است با هدف تقسیم بر حاصلضرب امید ریاضی در ریسک هر معامله. با امید ریاضی ۰٫۲R و ریسک ۰٫۵ درصد، هر معامله بهطور میانگین ۰٫۱ درصد میسازد و ۸ درصد به ۸۰ معامله نیاز دارد. با همان روش و ریسک ۱ درصد، ۴۰ معامله. با امید ریاضی ۰٫۱R و ریسک ۰٫۵ درصد، ۱۶۰ معامله. این «میانگین» است؛ در واقعیت مسیر پرنوسان است و ممکن است در ۸۰ معامله به ۴ درصد برسید یا به ۱۲ درصد.
جدول زیر همین اعداد را در برابر مهلت میگذارد و نشان میدهد چرا مهلت ۳۰ روزه برای بسیاری از سبکها یک تلهٔ ساختاری است.
| سبک | معامله در هفته (نمونه) | معاملهٔ لازم با ۰٫۲R و ریسک ۰٫۵٪ | زمان واقعبینانه |
|---|---|---|---|
| سوئینگ روی چهارساعته و روزانه | ۲ تا ۴ | حدود ۸۰ | ۵ تا ۱۰ ماه؛ فقط با چالش بدون مهلت |
| درونروز روی پانزدهدقیقه و یکساعته | ۸ تا ۱۲ | حدود ۸۰ | ۷ تا ۱۰ هفته؛ مهلت ۳۰ روزه تنگ است |
| اسکالپ | ۳۰ به بالا | حدود ۸۰ (اگر امید ریاضی پس از هزینه مثبت بماند) | ۳ هفته؛ اما سهم اسپرد و بند خبر بیشترین آسیب را میزند |
پیام جدول این نیست که سوئینگتریدر نباید چالش بخرد؛ این است که سوئینگتریدر باید چالش بدون مهلت بخرد، یا بپذیرد که برای رسیدن به هدف در ۳۰ روز، مجبور به بالا بردن ریسک میشود و شکل ۱ به او میگوید این تصمیم چه هزینهای دارد. اگر بین سبکها هنوز مردد هستید، «تفاوت اسکالپ و سوئینگ چیست؟ کدام برای شما مناسبتر است؟» تصمیم را از زاویهٔ زمان و هزینه روشن میکند.
قاعدهٔ همواری میگوید سود بهترین روز (یا بهترین معامله) نباید بیش از درصد مشخصی از کل سود شما باشد؛ مثلا ۳۰ یا ۴۰ یا ۵۰ درصد. منطقش دفاعی است: شرکت نمیخواهد کسی را که با یک معاملهٔ حجیم و خوششانس پاس شده، سرمایه بدهد. اما اثر جانبیاش برای سبکهای خاصی سنگین است. معاملهگر روندی که سودش در چند حرکت بزرگ متمرکز است، ممکن است به هدف برسد و همچنان پاس نشود، چون یک روز ۴ درصد از ۸ درصد را ساخته است. راهحل، کشتن معاملههای خوب نیست؛ یکنواخت کردن حجم است. اگر حجم هر معامله از همان ۰٫۵ درصد ثابت بیرون بیاید و نسبت سود به زیانها هم در محدودهٔ معقول بماند، هیچ روزی بهتنهایی نمیتواند سهم نامتناسبی بگیرد.
حداقل روز معاملاتی، مشکل معکوس را برای سوئینگتریدر میسازد: ممکن است در سه معامله به هدف برسید و هنوز دو روز معاملاتی کم داشته باشید. تعریف «روز معاملاتی» را در قرارداد ببینید؛ معمولا باز کردن دستکم یک معامله در آن روز کافی است. کاری که نباید کرد، باز کردن معاملههای بیکیفیت برای پر کردن روزهاست. کاری که میشود کرد، برنامهریزی از ابتداست: اگر میدانید پنج روز لازم است، از روز اول معاملهها را روی روزهای مختلف پخش کنید، نه اینکه در پایان با هدف پرشده و دو روز خالی، مجبور به بازی با آتش شوید.
سه معاملهٔ همزمان روی سه جفتارزی که همه به دلار وابستهاند، سه معامله نیست؛ یک معاملهٔ سهبرابری است. در حساب شخصی این خطا با یک افت بزرگتر از انتظار جریمه میشود؛ در چالش با سقف روزانه. قاعدهٔ عملی: مجموع ریسک معاملههای باز و همجهت، بهعنوان یک معامله شمرده شود و از بودجهٔ یک معامله بیشتر نشود. اگر ۰٫۵ درصد بودجهٔ شماست و دو ستاپ همجهت دارید، هرکدام ۰٫۲۵ درصد.
اهرم در حساب چالش معمولا کمتر از حسابهای شخصی است و بعضی قراردادها سقف حجم دارند. حجمی که از حد ضرر و ریسک ۰٫۵ درصد حساب شده، تقریبا همیشه زیر این سقفهاست؛ کسی که به سقف حجم میخورد، پیشتر قاعدهٔ حجم را شکسته است. یک خطای پنهان دیگر، تغییر حجم بعد از سود است: «حالا که ۴ درصد جلو هستم، میتوانم ریسک را دو برابر کنم». اگر سقف کلی دنبالهرو باشد، این دقیقا لحظهای است که سقف بالا آمده و شما با حجم دوبرابر به آن نزدیک میشوید.
بندهای مربوط به اخبار مهم و نگهداری در آخر هفته، ریسک عملیاتیاند: نقضشان حتی در یک معاملهٔ سودآور میتواند به ابطال چالش منجر شود. تقویم اقتصادی هفته را یکشنبه ببینید، معاملههای باز را پیش از پنجرهٔ ممنوعه (معمولا چند دقیقه قبل و بعد) طبق قرارداد ببندید یا حجم را کم کنید، و اگر نگهداری آخر هفته ممنوع است، جمعهشب به وقت بازار هیچ معاملهٔ بازی نداشته باشید. این بندها را نمیشود با تحلیل خوب جبران کرد؛ فقط با روتین.
خرید چالش باید آخرین قدم یک مسیر باشد، نه اولین قدم آن. این چهار مرحله، به ترتیب، شانس هدر رفتن هزینه را کم میکند.
دستکم شش ماه معامله با پول واقعی (حتی کوچک) و ژورنال کامل، با نرخ برد، نسبت سود به زیان، امید ریاضی و بلندترین زنجیرهٔ ضرر مشخص. بدون این اعداد، محاسبات بخشهای چهارم تا ششم قابل انجام نیست و شما دارید کور خرید میکنید. اگر هنوز این سابقه را ندارید، مسیر ساختن آن را در «شروع ترید با سرمایهٔ کم؛ مسیر واقعبینانه در ایران» پلهبهپله آوردهایم؛ چالش، پلهٔ آخر آن مسیر است.
همان معاملههای شش ماه گذشته را بردارید و روی آنها سقف روزانه، سقف کلی، حداقل روز و قاعدهٔ همواری چالش موردنظر را اعمال کنید: آیا با ریسک ۰٫۵ درصد پاس میشدید؟ در کدام هفته سقف روزانه را میزدید؟ این تمرین یک بعدازظهر وقت میگیرد و همان کاری است که در «چطور یک اندیکاتور را بکتست بگیریم؟» برای روش انجام دادید، این بار برای قواعد. اگر سابقهٔ شما با این قواعد پاس نمیشود، چالش هم نمیشود.
یک صفحه: ریسک هر معامله، حداکثر معامله در روز، حداکثر ضرر در روز که بعد از آن معامله نمیکنید (مثلا دو ضرر یا ۱٫۵ درصد)، رفتار نزدیک هدف (کاهش حجم به نصف در ۲ درصد آخر)، ساعت تغییر روز سرور، فهرست اخبار ممنوعه، و قاعدهٔ همبستگی. این برنامه پیش از پرداخت نوشته میشود و در طول چالش تغییر نمیکند.
اولین چالش را با کوچکترین اندازهٔ حساب و کمترین هزینه بخرید. هدف اولین چالش، پاس شدن نیست؛ دیدن رفتار خودتان زیر سقف است. اگر رد شدید، ژورنال چالش را با همان دقت بررسی کنید که یک ضرر بزرگ در حساب شخصی را؛ و پیش از خرید بعدی، «چطور بعد از چند ضرر پشتسرهم دوباره شروع کنیم؟» را بخوانید، چون خرید بلافاصلهٔ چالش دوم برای «جبران» اولی، همان انتقام از بازار است با یک اسم دیگر.
در طول چالش، تحلیل شما همان تحلیل همیشگی است؛ چیزی که فرق میکند روتین است. شکل ۴ پنج ایستگاه ثابت هر روز را نشان میدهد.
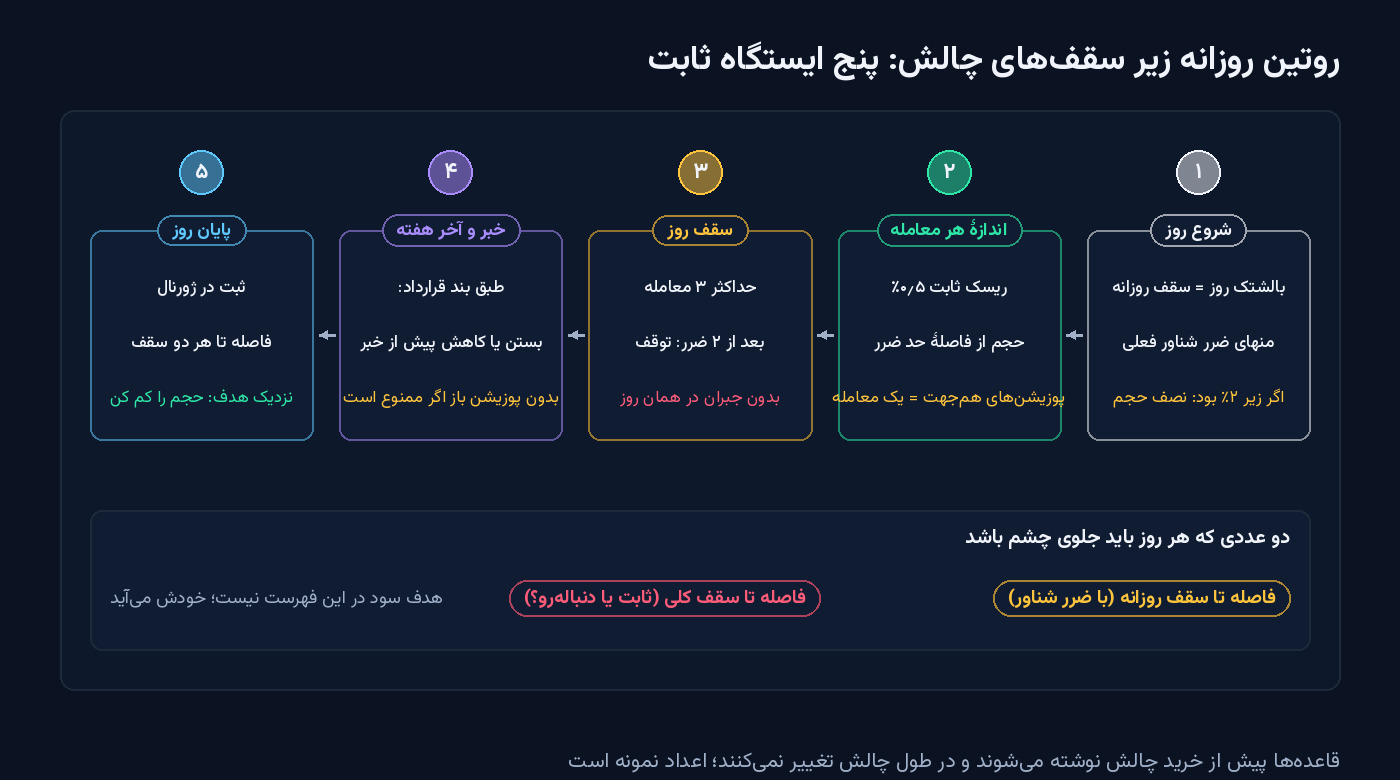
روز با یک عدد شروع میشود: بالشتک امروز، یعنی سقف روزانه منهای ضرر شناور فعلی. اگر این عدد از ۲ درصد کمتر است، حجم امروز نصف میشود؛ اگر از ۱ درصد کمتر است، امروز معاملهای باز نمیشود. بعد اندازهٔ هر معامله از حد ضرر و ریسک ثابت حساب میشود و معاملههای همجهت یک معامله شمرده میشوند. سقف روز، دو ضرر یا سه معامله است، هرکدام زودتر رسید؛ بعد از آن، پلتفرم بسته میشود و هیچ «جبرانی» در همان روز وجود ندارد. پیش از اخبار و آخر هفته طبق بند قرارداد رفتار میکنید، و روز با ثبت دو عدد در ژورنال تمام میشود: فاصله تا سقف روزانه و فاصله تا سقف کلی. اگر ژورنالتان هنوز چنین ستونهایی ندارد، «ژورنال معاملاتی؛ ابزاری که سود را چند برابر میکند» را ببینید.
یک قاعدهٔ اضافه برای روزهای آخر مسیر: وقتی به ۲ درصد پایانی هدف رسیدید، حجم را نصف کنید. بیشترین رد شدنها در دو جای مسیر اتفاق میافتد: هفتهٔ اول (عجله) و روزهای نزدیک هدف (طمع برای تمام کردن). کاهش حجم در انتها، کندتر شما را میرساند، اما میرساند.
عدد را از سقفها به دست بیاورید، نه از هدف. با سقف روزانهٔ ۵ درصد و سقف کلی ۱۰ درصد، برای بیشتر معاملهگرها چیزی بین ۰٫۵ تا ۰٫۷۵ درصد به دست میآید: طوری که دو ضرر روزانه کمتر از نصف سقف روزانه بماند و یک و نیم برابر بلندترین زنجیرهٔ ضرر سابقهٔ شما در سقف کلی جا شود. ریسک ۱ درصد و بالاتر، چالش را به یک زنجیرهٔ معمولی ضرر حساس میکند.
بر اساس قرارداد، از موجودی یا از دارایی ابتدای روز به وقت سرور شرکت، و در هر دو حالت ضرر شناور معاملههای باز هم شمرده میشود. یعنی ممکن است بدون بستن هیچ معاملهای به سقف بخورید. عددی که هر صبح باید بدانید، فاصلهٔ فعلی تا سقف با احتساب معاملههای باز است.
عمدتا بهخاطر برخورد با سقف افت، نه نرسیدن به هدف. حجم بزرگ، معاملههای همجهت که یک ریسک چندبرابری میسازند، بزرگ کردن حجم بعد از ضرر، و عجله در مهلت ۳۰ روزه، چهار عامل تکرارشوندهاند. زنجیرهٔ شش تا هشت ضرر پیاپی در صد معامله برای بیشتر روشها عادی است و برنامهٔ ریسک باید از قبل برای آن جا داشته باشد.
به تعداد معاملههای روش شما بستگی دارد. با امید ریاضی ۰٫۲R و ریسک ۰٫۵ درصد، رسیدن به ۸ درصد بهطور میانگین حدود ۸۰ معامله میخواهد؛ برای معاملهگر درونروز شدنی اما تنگ، و برای سوئینگتریدر با دو تا چهار معامله در هفته عملا ناممکن است. سوئینگتریدر باید چالش بدون مهلت انتخاب کند، نه اینکه ریسک را برای جبران زمان بالا ببرد.
دستکم شش ماه سابقهٔ واقعی با ژورنال کامل، شبیهسازی قواعد همان چالش روی سابقهٔ خودتان، یک برنامهٔ مکتوب یکصفحهای شامل ریسک هر معامله و سقف ضرر روزانهٔ شخصی، و خرید کوچکترین اندازهٔ حساب برای اولین بار. اگر هرکدام از اینها را ندارید، هزینهٔ چالش احتمالا هزینهٔ یک درس گران است، نه سرمایهگذاری.
چالش پراپ آزمون بقا زیر سقف است. سقف روزانه کوچک است، هر روز از نو شروع میشود و ضرر شناور را میشمارد؛ سقف کلی اگر دنبالهرو باشد، با هر سود شما بالا میآید. از این دو سقف، بودجهٔ ریسک هر معامله بیرون میآید که برای بیشتر معاملهگرها زیر ۱ درصد است، و از امید ریاضی روش شما، تعداد معاملههای لازم تا هدف که تعیین میکند مهلت ۳۰ روزه برایتان تله است یا نه. زنجیرههای شش تا هشت ضرر پیاپی در یک چالش صدمعاملهای عادیاند و برنامه باید از قبل برای آنها جا داشته باشد؛ همبستگی، بزرگ کردن حجم بعد از سود یا ضرر، و بندهای خبر و آخر هفته، سه راه بیسروصدای رد شدناند.
اگر این مقاله را با یک جمله به خاطر بسپارید، این باشد: در چالش، هدف سود را از فهرست کارهای روزانه حذف کنید و فقط فاصله تا دو سقف را مدیریت کنید؛ هدف، اگر روش شما امید ریاضی مثبت داشته باشد، خودش میرسد. بقیهٔ این مسیر (خواندن قرارداد، بندهای پرداخت و مسیر پس از پاس شدن) را در «مقالات پراپ تریدینگ» و نگاه کلیتر به شرایط معاملهگر ایرانی را در «مقالات معاملهگر ایرانی» ادامه دادهایم.
چهار مسیر واریز ریال به بروکر با هزینهٔ واقعی رفتوبرگشت، سقفهای بانک مرکزی برای تتر، چکلیست ایمنی ده بندی و راه پیشگیری…
ادامه مطلب ←حفظ ۱۰۰ الگو لازم نیست؛ همین پنج الگوی کندلی با شرط زمینه کافی است: اینگالف، پینبار، دوجی، اینسایدبار و فیکی، ستارهٔ صبح…
ادامه مطلب ←